Quem abre uma pizzaria costuma descobrir rápido que o forno, a massa e o delivery são só uma parte do desafio. A outra parte chega todo mês, na forma de guias, obrigações e dúvidas sobre quanto uma pizzaria paga de impostos.
A resposta curta é que não existe uma porcentagem única. Os impostos de pizzaria variam conforme o faturamento, o regime tributário, a atividade exercida, a composição da receita, a localização e a forma de operação. Duas pizzarias da mesma cidade, com a mesma média de vendas, podem ter cargas bem diferentes.
Neste guia, a equipe da Sol Azul explica os principais tributos de uma pizzaria, mostra como o Simples Nacional, o Lucro Presumido e o Lucro Real alteram a conta, e traz um exemplo didático para você entender a lógica do cálculo.
Quanto uma pizzaria paga de impostos? A resposta direta
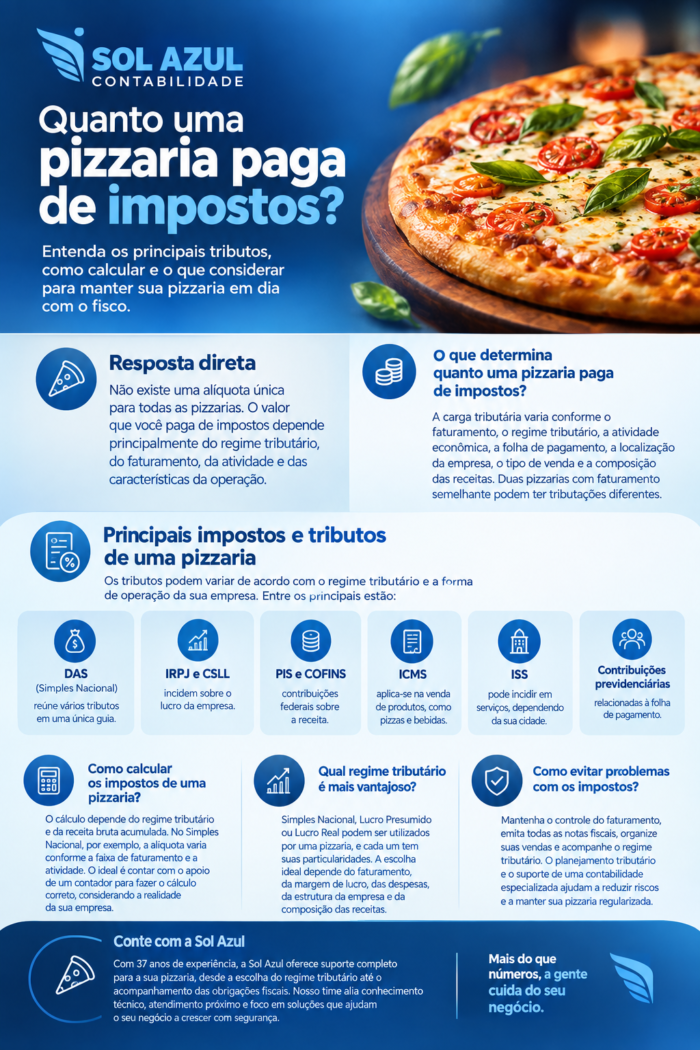
Não existe uma alíquota única que responda quanto uma pizzaria paga de impostos. O valor depende principalmente do regime tributário, do faturamento, da atividade exercida e das características da operação, como salão, delivery e venda de bebidas. No Simples Nacional, os tributos são reunidos no DAS; em outros regimes, são apurados separadamente.
O restante do artigo desenvolve cada um desses pontos, sempre com foco na rotina de uma pizzaria.
O que determina quanto uma pizzaria paga de impostos?
A carga tributária de uma pizzaria é resultado de uma combinação de fatores, e nenhum deles funciona sozinho.
O primeiro é o faturamento, porque ele define em qual faixa de tributação a empresa se encontra e quais regimes estão disponíveis. O segundo é o regime tributário, que muda não só as alíquotas, mas a própria base de cálculo. No Simples Nacional, por exemplo, a base é a receita bruta. No Lucro Real, parte da conta depende do lucro apurado.
Entram também a atividade econômica registrada no CNPJ, a folha de pagamento (que influencia as contribuições previdenciárias e, em alguns cenários, a comparação entre regimes), a localização, já que ICMS e ISS dependem de legislação estadual e municipal, o tipo de venda e a composição das receitas.
Por isso duas pizzarias com faturamento semelhante podem pagar valores diferentes. Uma pode vender quase tudo no salão, com muitas bebidas, e outra pode concentrar as vendas em aplicativos, com mais pizzas e menos bebidas. Uma pode ter equipe grande e margem apertada, outra pode operar com equipe enxuta e margem maior. A origem da receita, a estrutura de custos e o enquadramento correto das atividades mudam o resultado final.
Quais são os principais impostos e tributos de uma pizzaria?
Os tributos que podem aparecer na rotina de uma pizzaria dependem do regime escolhido. A tabela de siglas ajuda pouco se não houver contexto, então vale entender o que cada tributo representa.
Tributos reunidos no Simples Nacional
No Simples Nacional, a empresa recolhe vários tributos em uma única guia mensal, o DAS (Documento de Arrecadação do Simples Nacional). Para a maioria dos restaurantes e pizzarias, a atividade se enquadra no Anexo I, voltado ao comércio. Nele, o DAS reúne IRPJ, CSLL, PIS, COFINS, ICMS e a contribuição previdenciária patronal (CPP).
Na prática, o empresário não calcula cada tributo isoladamente. A guia traz um valor único, que embute essas parcelas conforme a faixa de faturamento.
Tributos apurados separadamente em outros regimes
No Lucro Presumido e no Lucro Real, os tributos são calculados em separado.
O IRPJ (Imposto de Renda da Pessoa Jurídica) e a CSLL (Contribuição Social sobre o Lucro Líquido) incidem sobre uma base ligada ao resultado, que no Lucro Presumido é estimada por percentuais definidos em lei e no Lucro Real parte do lucro contábil ajustado.
O PIS e a COFINS são contribuições sobre a receita. Podem seguir regra cumulativa ou não cumulativa, dependendo do regime, e isso muda a existência de créditos sobre insumos.
O ICMS é imposto estadual e costuma estar presente no fornecimento de alimentos e bebidas por restaurantes e pizzarias, com regras que variam entre os estados. O ISS é municipal e tende a aparecer em serviços, como eventos, buffets e outras atividades que não se confundem com a venda da refeição no estabelecimento. Em ambos os casos, é preciso conferir a legislação do estado e do município.
Por fim, as contribuições previdenciárias sobre a folha (INSS patronal, RAT e outras) são recolhidas por fora do DAS nos regimes fora do Simples Nacional, e também em hipóteses específicas dentro dele. Para uma pizzaria com equipe grande, esse custo pesa na comparação entre regimes.
Quanto uma pizzaria paga de impostos no Simples Nacional?
No Simples Nacional, a tabela do Anexo I vai de 4% a 19% de alíquota nominal, em faixas que crescem conforme a receita bruta acumulada dos últimos 12 meses. Mas esse percentual não é aplicado de forma direta ao faturamento do mês.
O que vale é a alíquota efetiva, calculada a partir da faixa em que a empresa se encontra, com uma parcela a deduzir que suaviza a passagem entre faixas. Por isso, dizer que “uma pizzaria paga 10%” ou “paga 14%” é uma simplificação perigosa. A mesma pizzaria pode ter alíquotas efetivas diferentes ao longo do ano, à medida que a receita acumulada muda.
Há ainda um ponto de atenção: o limite do Simples Nacional é de R$ 4,8 milhões de receita bruta anual, e alguns estados adotam um sublimite para fins de ICMS e ISS. Quem se aproxima desses patamares precisa acompanhar o faturamento mês a mês.
Os valores e as faixas aqui citados se referem à tabela vigente em 2026. A legislação tributária deve ser conferida conforme o período de apuração e a situação específica da empresa.
Como calcular os impostos de uma pizzaria no Simples Nacional?
O cálculo segue uma lógica de quatro passos.
Primeiro, some a receita bruta dos 12 meses anteriores ao período de apuração, chamada de RBT12. Segundo, localize a faixa correspondente na tabela do Anexo I e identifique a alíquota nominal e a parcela a deduzir. Terceiro, aplique a fórmula oficial da alíquota efetiva:
Alíquota efetiva = ((RBT12 × alíquota nominal) menos parcela a deduzir) ÷ RBT12
Quarto, multiplique a alíquota efetiva pela receita do mês para chegar ao valor do DAS.
Exemplo didático de cálculo
Imagine uma pizzaria com RBT12 de R$ 900.000,00 e receita de R$ 75.000,00 no mês, enquadrada no Anexo I. Essa receita acumulada fica na faixa de R$ 720.000,01 a R$ 1.800.000,00, com alíquota nominal de 10,7% e parcela a deduzir de R$ 22.500,00.
A conta fica assim: R$ 900.000 × 10,7% = R$ 96.300. Subtraindo a parcela a deduzir, sobram R$ 73.800. Dividindo por R$ 900.000, chegamos a uma alíquota efetiva de 8,2%. Aplicada à receita do mês, o DAS estimado seria de R$ 6.150,00.
Repare que o percentual efetivo ficou abaixo dos 10,7% nominais. É por isso que olhar apenas a alíquota da tabela leva a erro. Este é um exemplo didático, e o valor real deve ser calculado com os dados fiscais da empresa.
Uma pizzaria pode pagar menos impostos escolhendo outro regime tributário?
Pode, em alguns casos. Em outros, o resultado piora. Não existe regime melhor para todas as pizzarias.
A escolha entre Simples Nacional, Lucro Presumido e Lucro Real deve considerar o faturamento, a margem de lucro, as despesas, a folha de pagamento, os créditos tributários possíveis, a estrutura operacional e a composição das receitas.
Uma pizzaria com margem alta tende a sentir mais o peso de regimes que tributam o lucro. Uma com margem baixa e muitas despesas dedutíveis pode ver o Lucro Real fazer sentido, principalmente por causa do regime não cumulativo de PIS e COFINS, que permite créditos. Já uma pizzaria com folha elevada pode comparar o custo previdenciário embutido no DAS com o custo previdenciário recolhido por fora em outros regimes.
O ponto central é que essa decisão exige simulação com números reais, e não regra de bolso.
Simples Nacional, Lucro Presumido ou Lucro Real: qual regime pode ser utilizado por uma pizzaria?
Se o faturamento e as demais condições permitirem, uma pizzaria pode estar em qualquer um dos três. O que muda é a forma de tributar, a complexidade e as obrigações.
O Simples Nacional é o regime mais simplificado. Reúne tributos em uma guia, tem obrigações acessórias reduzidas e é limitado a R$ 4,8 milhões de receita bruta anual. Costuma ser o ponto de partida para pizzarias de pequeno e médio porte, mas exige atenção à faixa e ao faturamento acumulado.
O Lucro Presumido apura IRPJ e CSLL sobre uma base presumida a partir da receita bruta, com percentuais definidos em lei, e recolhe PIS e COFINS de forma cumulativa. É mais previsível, porém ICMS, ISS e contribuições sobre a folha são calculados à parte. Para atividades de restaurante, vale conferir qual percentual de presunção se aplica ao caso concreto.
O Lucro Real parte do lucro contábil ajustado e usa PIS e COFINS não cumulativos. Exige escrituração mais rigorosa e controle de custos, mas pode ser vantajoso para quem tem margem baixa ou prejuízo, ou quando os créditos são relevantes. Também é uma alternativa para quem ultrapassou os limites dos outros regimes.
Cada regime pede uma análise cuidadosa em situações diferentes: crescimento rápido, mudança no perfil de receitas, abertura de unidades ou aumento da folha.
O delivery muda os impostos de uma pizzaria?
O delivery não cria um tributo novo por si só, mas muda a organização das receitas e a necessidade de controle.
No delivery próprio, a pizzaria vende diretamente ao consumidor, emite os documentos fiscais e contabiliza a receita como qualquer venda. Na retirada no estabelecimento, a lógica costuma ser semelhante à do atendimento no salão, mas a forma de registro das vendas deve ser conferida.
Nas vendas por aplicativos, entra um intermediário. A plataforma cobra comissão e taxas, e muitos empresários concluem que só devem tributar o valor líquido que recebem. Isso nem sempre é verdade. Em regra, a receita da venda precisa ser registrada de acordo com a operação realizada, e as taxas da plataforma costumam ser tratadas como despesa. O tratamento exato depende da forma como a venda é estruturada e da legislação aplicável, então vale validar com a contabilidade.
O que muda de fato é o controle. Quando a pizzaria vende por salão, delivery próprio e aplicativos ao mesmo tempo, precisa conciliar relatórios, repasses, emissão de documentos fiscais e fechamento mensal. Sem isso, a receita declarada pode divergir da real.
Como funcionam os impostos sobre as vendas de bebidas em uma pizzaria?
As bebidas merecem atenção separada porque, dependendo do produto e do regime, podem ter tratamento tributário próprio.
No Simples Nacional, certos produtos podem ter parcelas de tributos já recolhidas em etapas anteriores da cadeia, como no caso de tributação monofásica de PIS e COFINS ou de substituição tributária de ICMS. Quando isso acontece, é possível segregar essa receita na apuração do DAS, evitando pagar duas vezes pelo mesmo tributo. O contrário também vale: sem a segregação correta, a pizzaria pode recolher a mais.
Essa análise depende do produto, da operação e da legislação aplicável. O que garante o tratamento correto é a classificação fiscal (NCM, CFOP e demais dados) cadastrada no sistema de emissão. Um cadastro errado de bebidas pode gerar tanto pagamento excessivo quanto risco de autuação.
Uma pizzaria paga impostos sobre o faturamento ou sobre o lucro?
Depende do regime, e é aqui que muita gente se confunde.
Faturamento é o valor das vendas. Lucro é o que sobra depois de custos e despesas. Base de cálculo é o valor sobre o qual o tributo incide, e pode ser a receita, uma parcela presumida da receita ou o lucro apurado.
No Simples Nacional, a tributação se apoia na receita. Se a pizzaria vende R$ 100 mil e tem prejuízo, o DAS ainda é calculado sobre as vendas. No Lucro Presumido, a base de IRPJ e CSLL é uma parte presumida da receita, e o lucro real do negócio não altera isso. No Lucro Real, IRPJ e CSLL se relacionam ao lucro contábil ajustado, então uma empresa sem lucro tende a recolher menos desses tributos, embora continue sujeita a PIS, COFINS, ICMS e outros.
Em todos os cenários, existem tributos sobre a receita. Por isso falar apenas em imposto sobre lucro ou imposto sobre faturamento é incompleto.
Como calcular aproximadamente a carga tributária de uma pizzaria?
Uma estimativa inicial é útil para a gestão, desde que o empresário entenda que ela não substitui o cálculo contábil.
O caminho é reunir as informações que alimentam a conta: faturamento mensal, faturamento acumulado dos últimos 12 meses, regime tributário atual, atividades realizadas, despesas relevantes, folha de pagamento, composição das vendas (salão, delivery, aplicativos, bebidas) e localização da empresa.
Com esses dados, a contabilidade identifica a faixa, as alíquotas e as parcelas aplicáveis, separa receitas com tratamento diferente e calcula o valor. Quem quer uma visão rápida pode dividir o total de impostos pagos no mês pelo faturamento do mesmo mês, obtendo um percentual da carga tributária sobre a receita. Esse indicador, acompanhado ao longo do tempo, mostra se a empresa está ficando mais cara de manter.
Esse número, porém, é só um termômetro. Ele não diz se o regime é o mais adequado nem se há receita enquadrada de forma errada.
Quais erros fazem uma pizzaria pagar mais impostos do que deveria?
Boa parte do imposto pago a mais nasce de falhas de gestão, e não da lei.
A classificação incorreta das atividades é um deles: CNAE e códigos fiscais que não representam a operação real podem levar a enquadramentos inadequados. A escolha inadequada do regime tributário também pesa, principalmente quando a decisão foi tomada na abertura e nunca mais revista.
Outro erro é a ausência de acompanhamento do faturamento acumulado. A pizzaria cresce, passa de faixa sem perceber e só descobre o impacto quando chega o DAS. As falhas na emissão de documentos fiscais geram divergências e risco de multa, e a mistura de receitas impede a segregação de produtos com tratamento específico, como certas bebidas.
A falta de controle das vendas por aplicativos faz com que parte da receita não seja conciliada corretamente.
Como reduzir legalmente a carga tributária de uma pizzaria?
Reduzir imposto de forma legal é planejamento tributário. Reduzir imposto escondendo receita, deixando de emitir nota ou manipulando documentos é prática irregular, com risco de autuação, multas e problemas maiores.
O planejamento legítimo analisa o regime tributário, a organização das atividades, o enquadramento correto de produtos e receitas, as possibilidades previstas na legislação e o acompanhamento periódico dos resultados. Em alguns casos, descobre-se que o regime atual já é o mais adequado. Em outros, ajustes de enquadramento ou de rotina reduzem custos tributários.
Não há fórmula universal, e ninguém deveria prometer economia sem analisar os números reais da empresa. O que existe é método: olhar os dados, comparar cenários e decidir com segurança.
Quando uma pizzaria precisa de planejamento tributário?
Algumas situações indicam que é hora de revisar a estrutura.
O crescimento acelerado do faturamento costuma ser o principal sinal, porque pode aproximar a empresa de limites do Simples Nacional. A abertura de novas unidades altera a conta e traz questões de localização. O aumento das vendas por delivery e aplicativos muda a composição de receitas.
A alteração da margem de lucro, para mais ou para menos, pode tornar outro regime mais adequado. A contratação de funcionários muda o peso da folha. E a mudança de regime tributário, seja por necessidade ou por escolha, exige análise prévia.
Vale acompanhar também a transição da reforma tributária sobre o consumo, que prevê a substituição gradual de tributos como PIS, COFINS, ICMS e ISS por novos tributos (CBS e IBS). O cronograma é de longo prazo e as regras devem ser conferidas na legislação e nos comunicados oficiais em cada período.
Quais documentos e informações são necessários para calcular os impostos de uma pizzaria?
A contabilidade trabalha com informações reais, e quanto mais organizadas chegam, mais confiável é o resultado.
Normalmente se analisam o faturamento, as notas fiscais emitidas (e as de entrada, quando relevantes), as receitas por canal de venda (salão, delivery próprio, aplicativos, retirada), a folha de pagamento, as despesas relevantes, os dados cadastrais da empresa e as informações do regime tributário, como a data de opção, o enquadramento e eventuais parcelamentos.
Relatórios de aplicativos de delivery e do sistema de vendas ajudam a conferir se tudo o que foi vendido foi registrado. Quando essa conciliação é feita mês a mês, o fechamento fica mais rápido e os erros aparecem cedo.
Como uma pizzaria pode organizar sua rotina fiscal?
Boas práticas simples fazem muita diferença.
Comece pelo controle das vendas, com relatórios por canal. Garanta a emissão correta de documentos fiscais, com cadastro de produtos revisado. Faça a conciliação financeira entre vendas, repasses de aplicativos e recebimentos de cartão. Mantenha as notas organizadas, de saída e de entrada. Acompanhe o faturamento acumulado mensalmente para antecipar mudanças de faixa. E mantenha uma comunicação aberta com a contabilidade, avisando sobre contratações, novas unidades, novos canais de venda e mudanças no cardápio.
A rotina fiscal funciona melhor quando é parte da gestão, e não uma tarefa de fim de mês.
Exemplo prático: como analisar a tributação de uma pizzaria
Considere uma pizzaria com faturamento de R$ 75.000,00 no mês e RBT12 de R$ 900.000,00. Para fins de exemplo, vamos supor atividade enquadrada no Anexo I do Simples Nacional, tabela vigente em 2026, sem segregação de receitas e sem considerar sublimites estaduais.
Premissas: faturamento mensal de R$ 75.000, RBT12 de R$ 900.000, alíquota nominal de 10,7% e parcela a deduzir de R$ 22.500.
Cálculo: a alíquota efetiva fica em 8,2% e o DAS estimado em R$ 6.150,00 no mês.
Como referência de comparação, um cálculo simplificado dos tributos federais no Lucro Presumido para a mesma receita mensal (aplicando a presunção de 8% para IRPJ e 12% para CSLL sobre a receita, alíquota de 15% de IRPJ e 9% de CSLL, e PIS e COFINS cumulativos de 3,65%) indicaria algo em torno de R$ 4.447,50. Mas esse valor não inclui ICMS nem contribuições previdenciárias sobre a folha, que seriam calculados à parte. Por isso, os dois números não podem ser comparados diretamente.
Este exemplo é didático. Não é uma simulação fiscal universal, e o resultado real depende dos dados da empresa, do estado, do município e da legislação do período.
Checklist de gestão tributária para pizzarias
Use as perguntas abaixo como autoavaliação rápida:
- O regime tributário foi revisado nos últimos 12 meses?
- O faturamento acumulado é acompanhado todo mês?
- Todas as vendas geram documento fiscal correto?
- As vendas por delivery e aplicativos são conciliadas com os repasses?
- As bebidas estão cadastradas com a classificação fiscal adequada?
- A folha de pagamento e os encargos estão em dia?
- Existe rotina de envio de documentos à contabilidade?
- A contabilidade é consultada antes de abrir unidade, mudar canal de venda ou contratar equipe?
Se a resposta for “não” para mais de um item, vale uma conversa com a contabilidade.
Erros frequentes na tributação de pizzarias
Tratar o valor líquido do aplicativo como faturamento. A comissão do aplicativo costuma ser despesa, e não redução automática da receita. Registrar apenas o repasse recebido pode subdeclarar vendas e gerar divergências fiscais.
Não segregar bebidas com tributação específica. Quando a pizzaria vende bebidas com tratamento monofásico ou de substituição tributária e não separa essa receita, pode pagar tributo em duplicidade.
Cadastrar produtos com NCM e CFOP errados. Em um cardápio com pizzas, bebidas, sobremesas e itens de revenda, o cadastro fiscal incorreto contamina o cálculo e as obrigações.
Ignorar a diferença entre salão, delivery e eventos. Cada canal pode ter documentação própria e, em alguns casos, tratamento diferente. Serviços como eventos podem trazer ISS.
Acompanhar o caixa, mas não o faturamento acumulado. A pizzaria pode estar com bom fluxo de caixa e, ao mesmo tempo, cruzando uma faixa do Simples Nacional sem perceber.
Deixar a emissão de nota para depois. Em horários de pico, a equipe pode priorizar a entrega e esquecer a nota. O acúmulo gera retrabalho e risco.
Não revisar o regime depois que o negócio muda. O regime escolhido na abertura raramente é o melhor para sempre.
Como a Sol Azul pode ajudar uma pizzaria na gestão tributária?
Com 37 anos de atuação no mercado, a Sol Azul acompanha empresas em contabilidade empresarial, regularização fiscal, acompanhamento tributário e suporte à gestão. Essa experiência permite olhar para a pizzaria como um negócio com particularidades, e não como um caso genérico.
Na prática, uma contabilidade especializada ajuda a avaliar o regime tributário com base nos números reais, acompanhar a carga tributária ao longo do tempo e organizar as obrigações fiscais de cada período. Também ajuda a identificar riscos, como enquadramentos duvidosos, documentos com falhas ou receitas sem conciliação, e a manter a empresa regularizada.
O benefício mais importante, porém, é a tomada de decisão com informação confiável. Quando o empresário sabe quanto paga, por que paga e como isso muda com o crescimento, consegue precificar melhor, planejar investimentos e abrir novas unidades com mais segurança.
A proximidade com o empresário também faz diferença. Entender o dia a dia da pizzaria, os canais de venda e as dúvidas do gestor torna a orientação mais útil e preventiva. Se você quer entender sua situação com base nos dados reais da empresa, a equipe da Sol Azul pode ajudar.
Perguntas frequentes sobre impostos de pizzaria
Quanto uma pizzaria paga de imposto por mês?
Não há valor fixo. O imposto mensal depende do regime tributário, do faturamento do mês, da receita acumulada, da atividade e da composição das vendas. No Simples Nacional, o valor é pago no DAS, calculado pela alíquota efetiva. Em outros regimes, cada tributo é apurado separadamente.
Qual é o melhor regime tributário para uma pizzaria?
Depende da empresa. Faturamento, margem de lucro, despesas, folha de pagamento e possibilidade de créditos influenciam o resultado. O Simples Nacional costuma atender muitas pizzarias menores, mas Lucro Presumido ou Lucro Real podem ser mais adequados em certos casos. A decisão exige simulação com números reais.
Pizzaria pode ser optante pelo Simples Nacional?
Em regra, sim, desde que respeite o limite de receita bruta anual de R$ 4,8 milhões e não esteja em nenhuma das hipóteses de vedação previstas na legislação. A opção é feita no Portal do Simples Nacional, dentro dos prazos oficiais, e a atividade precisa ser compatível com o regime.
Pizzaria paga ICMS?
Em geral, o fornecimento de alimentos e bebidas por restaurantes e pizzarias está sujeito ao ICMS, imposto estadual. No Simples Nacional, ele está incluído no DAS, no Anexo I. Nos demais regimes, é apurado separadamente. As regras variam por estado, então é necessário conferir a legislação local.
Pizzaria paga ISS?
A venda de pizzas e bebidas ao consumidor, em regra, está ligada ao ICMS. O ISS, imposto municipal, pode aparecer em serviços específicos, como eventos, buffets ou outras prestações que não se confundem com a venda no estabelecimento. A incidência depende da operação e da legislação do município.
Como funciona o DAS de uma pizzaria?
O DAS é a guia mensal do Simples Nacional que reúne os tributos do regime. É calculado pela receita do mês multiplicada pela alíquota efetiva, definida a partir da receita bruta dos últimos 12 meses e da faixa do anexo aplicável. Receitas com tratamento específico podem ser segregadas.
O faturamento do delivery entra no cálculo dos impostos?
Sim. As vendas por delivery fazem parte da receita da pizzaria e, em regra, integram a base de cálculo dos tributos, assim como as vendas no salão. O que pode mudar é a forma de registrar e documentar a operação, principalmente quando há intermediação por aplicativos.
Vendas pelo iFood entram no faturamento da pizzaria?
Em regra, sim. A venda feita pelo aplicativo é uma venda da pizzaria ao consumidor, e a comissão cobrada pela plataforma costuma ser tratada como despesa. O repasse recebido não deve ser usado como único critério de faturamento. A forma correta de registro deve ser validada com a contabilidade.
A pizzaria paga imposto sobre o lucro?
Depende do regime. No Simples Nacional, os tributos federais sobre o lucro fazem parte do DAS, calculado sobre a receita. No Lucro Presumido, IRPJ e CSLL incidem sobre uma base presumida da receita. No Lucro Real, partem do lucro contábil ajustado.
Como saber se uma pizzaria está pagando impostos demais?
Compare a carga tributária sobre o faturamento ao longo do tempo, revise o enquadramento das atividades, confira se bebidas e outras receitas foram segregadas quando cabível e simule outros regimes com dados reais. Uma revisão contábil periódica ajuda a identificar pagamentos desnecessários.
É possível reduzir legalmente os impostos de uma pizzaria?
Sim, por meio de planejamento tributário dentro da lei. A análise pode envolver o regime tributário, o enquadramento das atividades, a segregação correta de receitas e o aproveitamento de possibilidades previstas na legislação. Não existe fórmula universal nem garantia de economia sem análise dos números da empresa.
Quando uma pizzaria deve fazer planejamento tributário?
O ideal é antes de decisões importantes, como abrir novas unidades, ampliar o delivery, contratar equipe ou mudar de regime. Também vale fazer revisões periódicas, especialmente quando o faturamento cresce rápido, a margem muda ou a receita se aproxima de limites do Simples Nacional.
Veja também:
- Calculadora do Simples Nacional: Como Calcular Seus Impostos de Forma Fácil e planejar suas finanças?
- Calculadora de horas trabalhadas online: guia completo para empresas e funcionários
- Calculadora de Folha de Pagamento da Sol Azul: Desvendando o Custo Real do Seu Funcionário
(Este é um trabalho de SEO desenvolvido pela Atman, Assessoria de Marketing. Para conhecer mais, acesse aqui.)