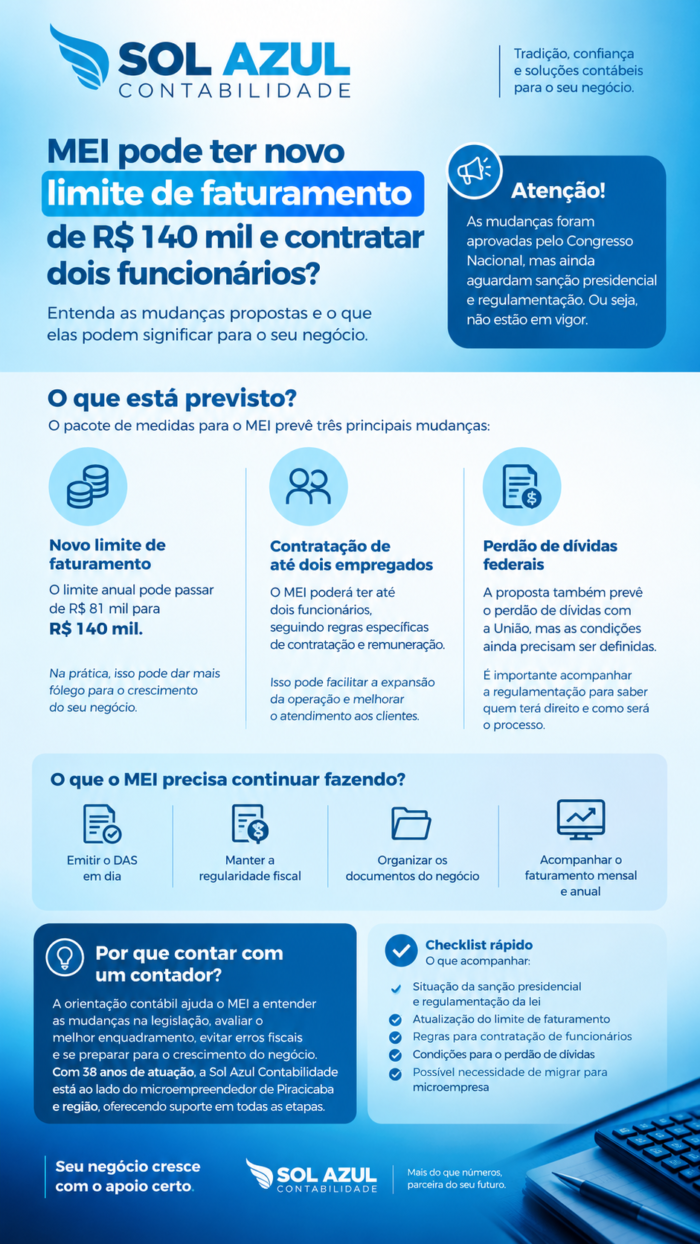
O novo limite de faturamento do MEI já está previsto em lei, mas ainda não vale para o seu negócio hoje. A Lei Complementar nº 238/2026, sancionada e publicada em 21 de outubro de 2026, fixa o teto em R$ 110 mil por ano em 2027 e em R$ 140 mil por ano a partir de 2028. Em 2026, o limite continua sendo de R$ 81 mil.
A mesma lei autoriza o MEI a ter até dois empregados e concede o perdão de dívidas federais, cada medida com data de efeito e condições próprias. Neste artigo, a Sol Azul Contabilidade explica o que já é regra, o que depende de regulamentação e como o microempreendedor pode se organizar sem tomar decisões com base em boatos.
O que o Congresso aprovou e o que já virou lei?
O pacote nasceu como o Projeto de Lei Complementar 186/2026, enviado pelo governo federal em junho. A Câmara dos Deputados aprovou o texto em 14 de outubro, o Senado em 15 de outubro e o presidente sancionou em 21 de outubro. No mesmo dia, a norma saiu em edição extra do Diário Oficial da União como Lei Complementar nº 238/2026, que altera a Lei do Simples Nacional (Lei Complementar 123/2006).
Portanto, não se trata mais de proposta. A lei existe e está em vigor desde a publicação. O que varia é a data em que cada regra passa a produzir efeitos, conforme o artigo 10 do próprio texto:
| Mudança | Situação | Efeitos a partir de |
| Limite de R$ 81 mil | Continua valendo | Todo o ano de 2026 |
| Novo limite de R$ 110 mil | Previsto em lei | 1º de janeiro de 2027 |
| Novo limite de R$ 140 mil | Previsto em lei | 1º de janeiro de 2028 |
| Até dois empregados | Previsto em lei | 1º de janeiro de 2027 |
| Perdão de dívidas federais | Previsto em lei, com condições e regulamentação da PGFN | 1º de janeiro de 2027 |
O texto completo está no Planalto (Lei Complementar nº 238/2026). O Ministério do Empreendedorismo, da Microempresa e da Empresa de Pequeno Porte (MEMP) detalhou o pacote Prospera MEI nesta notícia oficial, que serviu de ponto de partida para este conteúdo.
Qual é o limite de faturamento do MEI em 2026, 2027 e 2028?
Em 2026, nada muda: o teto segue em R$ 81 mil de receita bruta anual. Em 2027, o limite de faturamento do MEI passa a ser de R$ 110 mil por ano. A partir de 2028, chega a R$ 140 mil por ano.
Para quem abre o MEI no meio do ano, o limite é proporcional. Em 2027, são R$ 9.166,67 multiplicados pelos meses de atividade, contando o mês de abertura como inteiro. Em 2028, a referência passa a ser R$ 11.666,67 por mês.
O que muda na prática para quem fatura perto do teto?
Três situações comuns mostram como a regra pode pesar de formas diferentes.
Uma designer gráfica que fatura em média R$ 7.500 por mês chega a R$ 90.000 em um ano (R$ 7.500 x 12). Em 2026, esse valor está acima de R$ 81.000. Em 2027, a mesma receita caberia no limite de R$ 110.000, com folga de R$ 20.000. Mas o teto novo não vale retroativamente: o faturamento de 2026 continua medido pelo limite de R$ 81 mil.
O dono de uma loja de roupas que vende R$ 9.000 por mês soma R$ 108.000 por ano. Cabe em R$ 110.000, mas com apenas R$ 2.000 de margem. Uma venda maior no fim do ano pode ultrapassar o limite. E um ponto que confunde muita gente: o que conta é o faturamento bruto, ou seja, tudo o que entrou com as vendas. Se ele gasta R$ 5.000 por mês com estoque, isso não reduz o faturamento para fins de limite.
Já um eletricista que abrir o MEI em abril de 2027 terá nove meses de atividade no ano (abril a dezembro). O limite proporcional será de R$ 9.166,67 x 9 = R$ 82.500,03.
Em nenhum dos casos o faturamento representa o lucro nem a renda pessoal do empreendedor. Ele é só a medida usada para verificar o enquadramento.
Existe alguma condição para o novo teto valer?
Sim, o artigo 3º da lei estabelece que a ampliação do limite fica condicionada à consideração da renúncia de receita na lei orçamentária anual de 2027 a 2029. Na prática, é uma exigência de responsabilidade fiscal que o governo precisa cumprir no Orçamento. Não encontramos, até esta data, comunicado oficial indicando mudança nos prazos, mas é um ponto que acompanhamos de perto.
Como não confundir proposta aprovada com regra em vigor?
Uma norma passa por etapas: aprovação no Congresso, sanção presidencial, publicação, início dos efeitos e, em muitos casos, regulamentação por órgãos como a Receita Federal e a Procuradoria-Geral da Fazenda Nacional (PGFN). Notícias de outubro com títulos como “Congresso aprova” descrevem apenas a primeira etapa.
Hoje, o ponto em que estamos é este: lei sancionada e publicada, efeitos escalonados e regulamentação pendente em alguns pontos, principalmente o perdão de dívidas. Na rotina de atendimento a MEIs, vemos com frequência o empreendedor tomar decisões com base em vídeo de rede social ou mensagem de grupo. Antes de agir, confira a data de vigência, a condição exigida e a fonte oficial. Desconfie de quem cobrar para “garantir” o perdão ou prometer resultado.
O MEI poderá contratar dois funcionários? Como funciona?
O artigo 18-C da Lei do Simples Nacional passa a prever que o MEI pode ter até dois empregados, em vez de um. A autorização vale a partir de 1º de janeiro de 2027. Cada empregado deve receber exclusivamente um salário mínimo ou o piso salarial da categoria profissional.
A lei também permite contratar um substituto, inclusive por prazo determinado, quando um empregado se afastar legalmente (por licença, por exemplo), na forma que o Ministério do Trabalho e Emprego estabelecer. A obrigação de entregar à Receita uma declaração única com tributos, contribuição descontada dos empregados e FGTS segue prevista no texto.
Antes de contratar, vale conferir se a sua atividade está entre as que podem manter empregado, porque o artigo 18-C trata de atividades específicas. O contador consegue verificar isso pelo seu CNAE.
Um exemplo ilustrativo ajuda a medir o impacto. Dois empregados com salário de R$ 1.700 cada somam R$ 40.800 por ano (R$ 1.700 x 2 x 12), sem contar FGTS, férias e 13º. Isso equivale a cerca de 37% de um faturamento de R$ 110.000. O valor é apenas um exemplo, mas mostra que o dinheiro que entra no negócio precisa comportar a folha, e que contratar só faz sentido quando o faturamento sustenta o custo, não apenas porque a lei permite.
O que a lei prevê sobre o perdão de dívidas do MEI com a União?
O artigo 5º concede remissão integral dos créditos da União, inscritos ou não em Dívida Ativa, até 13 de outubro de 2026, de pessoas naturais regularmente enquadradas como MEI. Isso abrange as dívidas do DAS referentes à contribuição previdenciária, com juros, multas e encargos, inclusive as que estão em cobrança judicial ou em parcelamentos ativos ou rescindidos.
Perdão de dívidas, porém, não é sinônimo de “dívida zerada para todos”. Antes de afirmar que um débito será perdoado, é preciso verificar cada condição:
- Natureza da dívida: a remissão alcança créditos da União. ICMS e ISS que estejam no DAS são tributos estadual e municipal, e dependem de leis próprias.
- Data: vale para créditos até 13 de outubro de 2026. Atrasos posteriores não entram.
- Contrapartida: o MEI deve manter em dia as guias do DAS com vencimento nos seis meses seguintes à entrada em vigor da lei, sob pena de cancelamento do benefício.
- Ações judiciais: a baixa dos créditos depende de requerimento que comprove a desistência de eventuais processos sobre as dívidas, sem condenação em honorários por essa extinção.
- Valores já pagos: a lei não dá direito a restituição ou compensação do que foi pago antes.
- Regulamentação: um ato da PGFN deve disciplinar o procedimento.
Há um detalhe de calendário que pede atenção. A lei entrou em vigor em 21 de outubro de 2026, mas os efeitos da remissão começam em 1º de janeiro de 2027. A forma exata de contar os seis meses deve ser esclarecida pelo ato da PGFN. Até lá, a orientação mais segura é não atrasar nenhuma guia.
Para saber se há débitos em seu CNPJ, a notícia oficial do MEMP indica consultar o portal Regularize, da PGFN, para dívidas inscritas, e o e-CAC da Receita Federal ou o PGMEI, no Portal do Simples Nacional, para as demais.
O que acontece quando o MEI ultrapassa o limite de faturamento?
Enquanto o teto de R$ 81 mil vigora, o desenquadramento do MEI segue a regra do Simples Nacional. Se o excesso for de até 20% do limite, o empreendedor paga o DAS sobre a parcela excedente e passa a ser tratado como microempresa a partir de janeiro do ano seguinte. Se o excesso for superior a 20%, o desenquadramento retroage a janeiro do próprio ano, e os tributos são recalculados.
Veja dois exemplos com o limite atual de R$ 81.000. A tolerância de 20% equivale a R$ 16.200, o que dá R$ 97.200. Quem faturou R$ 90.000 excedeu em R$ 9.000 (cerca de 11%) e está dentro da faixa de até 20%. Quem faturou R$ 100.000 excedeu em R$ 19.000 (cerca de 23%) e sofre o desenquadramento retroativo, com impostos a recalcular desde janeiro.
Para 2027 e 2028, a forma de aplicar essa tolerância ao novo teto deve ser confirmada na regulamentação. Também há expectativa, citada pelo MEMP, de que microempresas desenquadradas no passado possam voltar ao MEI se faturarem dentro do novo limite, mas as condições práticas ainda dependem de normas complementares.
Quando vale a pena migrar de MEI para microempresa?
Vale avaliar a migração de MEI para microempresa quando o faturamento passa do teto de forma recorrente, quando o negócio precisa de mais de dois empregados, quando a atividade exercida não é permitida ao MEI ou quando há necessidade de sócio. A microempresa no Simples Nacional comporta receita bruta anual de até R$ 360 mil, conforme a Lei Complementar 123/2006.
A mudança altera a lógica da tributação. Em vez do valor fixo mensal do DAS, o imposto passa a ser calculado sobre o faturamento, e as rotinas de escrituração e de obrigações acessórias aumentam. Por isso, a migração não deve ser vista como economia garantida. Em alguns negócios o custo total sobe, em outros o crescimento compensa. A decisão exige simular a receita, as despesas, a folha e as obrigações do negócio.
O ideal é fazer essa conta antes de o faturamento encostar no limite, e não depois do desenquadramento. Um planejamento com meses de antecedência evita pagamentos retroativos e dá tempo de organizar a documentação.
Como as mudanças podem afetar o planejamento financeiro e a organização fiscal?
O novo limite dá mais espaço para crescer sem sair do regime, mas também exige disciplina. Quem pretende contratar precisa projetar a folha, e quem espera fechar 2027 perto de R$ 110 mil precisa acompanhar o faturamento mês a mês, não apenas no final do ano.
Misturar a conta pessoal com a do negócio é o erro mais comum e o que mais atrapalha esse controle. Quando o dinheiro da empresa e o da família se confundem, fica difícil saber quanto o negócio realmente faturou, quanto sobrou de lucro e quanto já se aproxima do teto.
Quais obrigações o MEI continua precisando cumprir?
Nenhuma das mudanças dispensa a rotina básica. O MEI continua obrigado a pagar o DAS todo mês, até o dia 20, a entregar a declaração anual (DASN-SIMEI) até 31 de maio, a manter o registro mensal das receitas brutas e a guardar as notas fiscais de compras e de vendas.
A emissão de nota fiscal nas vendas para empresas e órgãos públicos também segue valendo. Foi noticiado um decreto sobre a emissão de nota em vendas para pessoa física, mas, até conferir o texto e a data de vigência, o mais seguro é manter a rotina atual.
Checklist: o que o MEI deve acompanhar nos próximos meses
- Somar o faturamento bruto de 2026 e comparar com o limite de R$ 81 mil.
- Projetar a receita de 2027 em relação ao teto de R$ 110 mil.
- Consultar no Regularize e no e-CAC se existem débitos com a União.
- Pagar o DAS em dia, sem exceção, até que a PGFN esclareça a contrapartida do perdão.
- Conferir se a sua atividade pode contratar empregados antes de montar a folha.
- Aguardar a regulamentação oficial antes de agir com base em notícias ou mensagens.
Como a orientação contábil ajuda o MEI diante das mudanças na legislação?
A Sol Azul Contabilidade tem 38 anos de atuação e atende microempreendedores e pequenos empresários de Piracicaba e região. Nesse período, acompanhamos mudanças como a criação do Simples Nacional e do próprio MEI, e a experiência mostra um padrão: o problema raramente está na lei nova, e sim na pressa de aplicá-la sem entender o seu caso.
O contador interpreta o texto legal, simula o faturamento, avalia o momento certo de migrar, confere se há débitos que se enquadram no perdão e organiza os documentos para que o empreendedor não perca prazos. É esse acompanhamento que reduz o risco de erro de enquadramento, mesmo em um regime tão simplificado quanto o MEI.
Perguntas frequentes sobre o novo limite de faturamento do MEI
O limite de faturamento do MEI já aumentou para R$ 140 mil?
Não. A Lei Complementar nº 238/2026 prevê R$ 110 mil por ano em 2027 e R$ 140 mil por ano a partir de 1º de janeiro de 2028. Em 2026, o limite continua em R$ 81 mil.
O MEI poderá contratar dois funcionários?
Sim, conforme a lei já sancionada, a partir de 1º de janeiro de 2027. Cada empregado deve receber um salário mínimo ou o piso da categoria. É importante verificar se a atividade do MEI está entre as que podem manter empregado.
O governo vai perdoar as dívidas dos MEIs?
A lei concede a remissão de dívidas federais do MEI constituídas até 13 de outubro de 2026, a partir de 1º de janeiro de 2027. O perdão exige condições, como manter o DAS em dia por seis meses e, quando houver processo judicial, desistir da ação. Dívidas estaduais e municipais não estão incluídas, e o procedimento ainda será definido pela PGFN.
O que acontece se o MEI ultrapassar o limite de faturamento atual?
Em 2026, o limite é de R$ 81 mil. Se o excesso for de até 20%, o MEI paga o DAS sobre o excedente e vira microempresa no ano seguinte. Se passar de 20%, o desenquadramento retroage a janeiro do mesmo ano, com recálculo dos tributos.
Como saber se vale a pena migrar de MEI para microempresa?
Depende do faturamento, da necessidade de mais empregados, da atividade exercida e dos custos do novo regime. A migração costuma fazer sentido quando o negócio ultrapassa o teto de forma recorrente. Uma simulação contábil antes do desenquadramento evita surpresas.
O MEI precisa de contador para acompanhar as mudanças na legislação?
Não é obrigatório, mas é recomendável. As regras têm datas, condições e regulamentação em andamento. Um contador ajuda a interpretar o que está em vigor, simular o enquadramento e evitar erros que gerem cobranças retroativas.
Este conteúdo é informativo e reflete a legislação e as informações oficiais disponíveis em 2026. Não substitui a análise individual do seu caso por um contador.
Veja também: