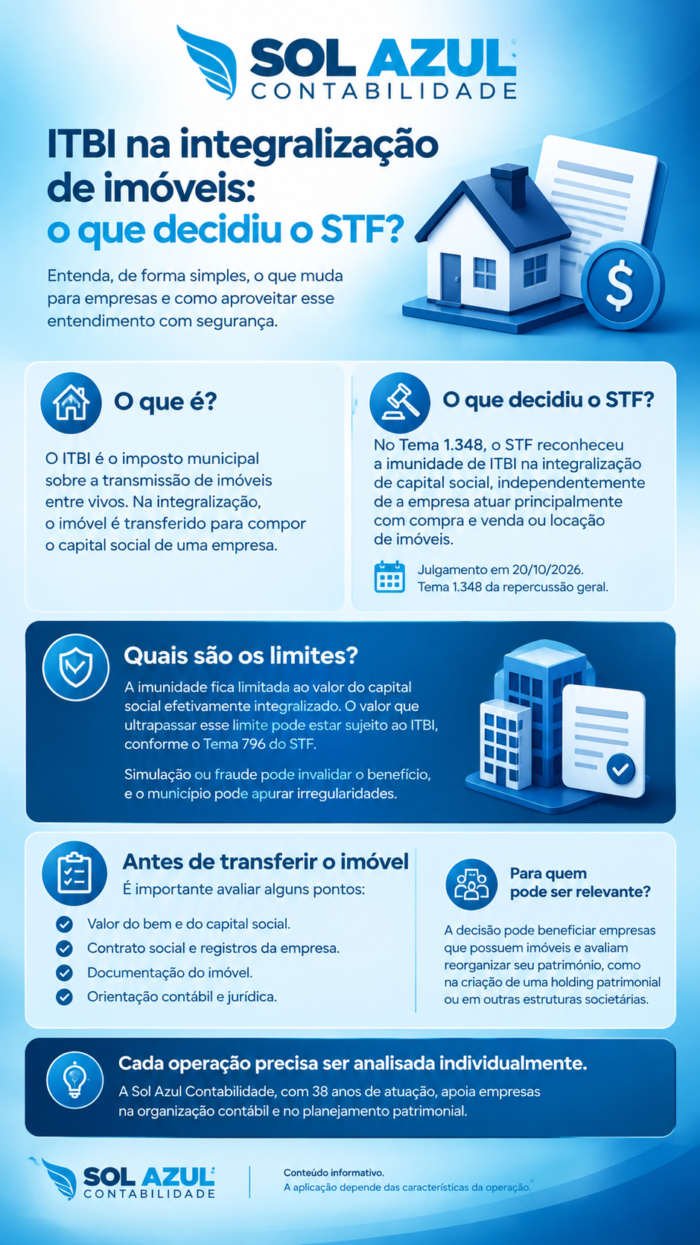
Em 19 de outubro de 2026, o Supremo Tribunal Federal (STF) concluiu o julgamento do Tema 1.348 e decidiu que a imunidade de ITBI na integralização de imóveis ao capital social vale mesmo quando a empresa que recebe o bem atua com compra, venda ou locação de imóveis. A decisão foi tomada por 8 votos a 2 e vale como orientação para todos os casos semelhantes no país.
Isso não significa que qualquer transferência de imóvel para uma empresa esteja livre de imposto. A imunidade tem limites claros, depende de como a operação é montada e não protege situações de simulação ou fraude. Neste artigo, a Sol Azul Contabilidade explica o que o STF decidiu, o que continua exigindo cuidado e o que o empresário deve avaliar antes de mexer no próprio patrimônio.
O que é ITBI e quando ele costuma ser cobrado?
O ITBI (Imposto sobre Transmissão de Bens Imóveis) é um tributo municipal cobrado quando a propriedade de um imóvel passa de uma pessoa para outra por ato oneroso, como uma compra e venda. Quem define alíquota e regras de cobrança é cada prefeitura, e por isso o tratamento prático varia de cidade para cidade.
Na rotina das empresas, o imposto aparece com frequência em aquisições, permutas e reorganizações patrimoniais. Foi justamente nas reorganizações que a cobrança gerou mais disputa nos últimos anos.
O que significa integralizar um imóvel ao capital social de uma empresa?
Integralizar capital é entregar à empresa aquilo que o sócio prometeu aportar quando assumiu suas quotas ou ações. Esse aporte pode ser feito em dinheiro, mas também em bens, como um imóvel.
Na prática, o sócio transfere o imóvel para o nome da empresa e recebe, em troca, participação societária. Não há venda no sentido comum, pois o bem passa a compor o patrimônio da sociedade como contrapartida do capital. É esse mecanismo que sustenta a integralização de imóveis no capital social, muito usada na criação de empresas e de holdings patrimoniais.
O que o STF decidiu sobre a imunidade de ITBI na integralização de imóveis?
Qual era a controvérsia no Tema 1.348?
A Constituição Federal, no artigo 156, parágrafo 2º, inciso I, afirma que o ITBI não incide sobre bens incorporados ao patrimônio de uma empresa para realização de capital. O mesmo dispositivo também afasta o imposto em fusão, incorporação, cisão e extinção de empresas, mas acrescenta uma ressalva: isso não vale se a atividade principal da empresa que recebe os bens for compra e venda de imóveis, locação ou arrendamento mercantil.
As prefeituras defendiam que essa ressalva alcançava todas as hipóteses, inclusive a integralização de capital. Assim, uma empresa com atividade imobiliária pagaria ITBI ao receber imóveis de seus sócios. Os contribuintes sustentavam que a ressalva só se aplicava às reorganizações societárias.
O caso que chegou ao STF (RE 1495108) envolvia uma empresa administradora de bens próprios e o Município de Piracicaba, que havia cobrado o imposto sobre um imóvel integralizado ao capital. O Tribunal de Justiça de São Paulo deu razão à prefeitura.
Qual foi a tese fixada e por que ela é relevante?
Prevaleceu o voto do relator, ministro Edson Fachin. Para ele, a ressalva da atividade preponderante se refere apenas a fusão, incorporação, cisão e extinção de empresas. Na integralização de capital, a imunidade é incondicionada quanto ao ramo de atuação da sociedade. Ficaram vencidos os ministros Gilmar Mendes e Flávio Dino.
A tese de repercussão geral estabelece que a imunidade do ITBI na realização do capital social mediante integralização de bens e valores é incondicionada e indiferente à atividade preponderantemente imobiliária, ressalvada eventual prática de simulação ou fraude à lei com o objetivo de usufruir indevidamente da imunidade.
A relevância é prática. Por anos, empresas com atividade imobiliária e muitas holdings patrimoniais ficaram expostas a cobranças que dependiam do entendimento de cada prefeitura. Agora existe uma tese vinculante, que deve ser aplicada pelos demais tribunais.
Como fica a imunidade de ITBI quando a empresa atua com compra, venda ou locação de imóveis?
Quando o imóvel é entregue para integralizar o capital social, o fato de a empresa receptora ter atividade imobiliária, por si só, deixou de ser motivo para a prefeitura cobrar o ITBI. Isso vale para uma incorporadora, para uma empresa de administração de bens próprios e para uma holding que aluga os imóveis recebidos.
É importante não ampliar esse alcance. A decisão trata da integralização de capital. Outras operações imobiliárias, como compra e venda comum, dação em pagamento ou devolução do imóvel ao sócio, têm características próprias e podem receber tratamento diferente. E nas reorganizações societárias, como fusão, incorporação e cisão, a ressalva da atividade preponderante continua sendo discutida nos termos da própria Constituição.
Qual é a relação entre o Tema 1.348 e o Tema 796 do STF?
O Tema 796, julgado em 2020, já havia estabelecido que a imunidade de ITBI na integralização não alcança o valor dos bens que exceder o capital social a ser integralizado. Naquele julgamento, porém, a discussão sobre empresas com atividade imobiliária ficou de fora, e muitas prefeituras mantiveram a cobrança com base nesse espaço em aberto.
O Tema 1.348 completou o raciocínio. Ele afastou a exigência da atividade preponderante na integralização, mas manteve a limitação do Tema 796. Os dois precedentes funcionam em conjunto: a imunidade não depende do ramo da empresa, mas depende do valor efetivamente destinado ao capital.
Quais são os limites da imunidade de ITBI na integralização de capital social?
Por que a imunidade vale só até o valor do capital integralizado?
A Constituição protege o ato de capitalizar a empresa. Por isso, a imunidade acompanha o montante que de fato entra no capital social. Se o imóvel vale mais do que o valor atribuído ao capital, a diferença não está coberta e pode ser tributada.
Imagine um imóvel avaliado em R$ 1,5 milhão que é entregue à empresa, mas apenas R$ 1 milhão é lançado como capital. A parte excedente pode ser tratada como uma transmissão comum, sujeita ao imposto. Esse é um ponto em que erros de contrato social e de contabilização costumam gerar problemas.
Quando a prefeitura ainda pode questionar a operação?
O STF deixou expresso que a imunidade não protege simulação ou fraude à lei. Por sugestão do ministro Cristiano Zanin, ficou registrado que qualquer artificialidade usada para obter a imunidade indevidamente a invalida.
Um exemplo típico seria uma empresa criada apenas para encobrir uma compra e venda, em que o suposto sócio paga o preço de forma disfarçada e o capital social existe só no papel. Nessas hipóteses, o município pode demonstrar o que realmente aconteceu e cobrar o imposto. Por isso, a substância da operação precisa corresponder à forma.
A decisão do STF beneficia quem quer criar uma holding patrimonial?
A decisão traz mais segurança jurídica para quem avalia organizar imóveis em uma holding patrimonial, especialmente quando a empresa tem como objeto a locação ou a administração de bens próprios. O risco de a prefeitura exigir o ITBI por causa da atividade imobiliária perdeu força.
Isso não transforma a holding em solução para todos. O ITBI é apenas um dos custos e efeitos da estruturação. Existem custos de constituição e manutenção, obrigações contábeis e fiscais, impactos no Imposto de Renda, reflexos sucessórios e consequências sobre a gestão do patrimônio familiar. Um imóvel integralizado pelo valor de mercado, por exemplo, pode gerar efeitos de ganho de capital diferentes dos de um imóvel integralizado pelo valor declarado.
A pergunta certa não é se vale a pena criar uma holding, e sim qual é o objetivo do proprietário e se a estrutura serve a ele melhor do que as alternativas.
Quais documentos e informações contábeis avaliar antes de transferir imóveis para a empresa?
Antes de qualquer registro em cartório, vale reunir e conferir a documentação do imóvel e da empresa. A matrícula atualizada mostra quem é o proprietário, se há ônus ou restrições e qual a descrição oficial do bem. A certidão de valor venal e os dados cadastrais do município ajudam a entender a base que a prefeitura usa.
Do lado societário, o contrato social ou a alteração contratual deve registrar com clareza o valor do capital, quem está integralizando e com qual bem. O objeto social também precisa ser compatível com a atividade real da empresa. Na contabilidade, é essencial definir o valor atribuído ao imóvel, que precisa ser coerente com a declaração de bens do sócio e com o capital subscrito.
Ao longo de 38 anos de atuação junto a empresários de Piracicaba e região, a Sol Azul Contabilidade tem visto que o problema raramente está na regra em si. Está na documentação desencontrada: valor contábil diferente do valor do capital, imóvel ainda em nome de terceiros, contrato social genérico demais ou operação feita sem conferir o impacto no Imposto de Renda.
Por que a análise contábil e jurídica prévia evita erros na estruturação patrimonial?
Porque a imunidade se aplica a uma operação bem construída, e não a qualquer movimentação de bens. Uma análise prévia permite confirmar se os valores estão alinhados, se a operação corresponde ao objetivo declarado e se os efeitos fiscais fora do ITBI foram considerados.
O acompanhamento contábil também ajuda a registrar a transação de forma que ela possa ser explicada depois. Se a prefeitura questionar a imunidade, ter o raciocínio documentado, com laudos, atas e lançamentos coerentes, faz diferença. A parte jurídica complementa essa análise nos pontos que exigem interpretação da lei e do contrato.
Há ainda um cuidado de acompanhamento. A decisão foi tomada em repercussão geral, mas convém acompanhar a publicação do acórdão e eventuais recursos dos municípios, inclusive pedidos de modulação de efeitos. Quem já pagou ITBI em integralizações passadas pode avaliar, com orientação jurídica, se existe espaço para discutir o recolhimento, observando os prazos aplicáveis.
Checklist: o que avaliar antes de integralizar imóveis ao capital social
- Confirmar na matrícula atualizada quem é o proprietário e se existem ônus, penhoras ou restrições.
- Definir o valor do imóvel e verificar se ele cabe no valor do capital social a ser integralizado.
- Registrar a operação no contrato social ou na alteração contratual, com descrição clara do bem.
- Avaliar o objeto social e a atividade real da empresa, para que a operação tenha coerência econômica.
- Analisar os efeitos no Imposto de Renda, incluindo eventual ganho de capital.
- Considerar custos de constituição, manutenção e obrigações acessórias da empresa.
- Revisar o objetivo do proprietário, como organização, locação ou sucessão, antes de decidir pela estrutura.
Perguntas frequentes sobre a imunidade de ITBI na integralização de imóveis
O que é a imunidade de ITBI na integralização de imóveis?
É a regra constitucional que impede a cobrança do ITBI quando um imóvel é transferido para uma empresa como forma de pagar o capital social do sócio. Ela vale até o limite do valor efetivamente integralizado e não protege operações simuladas.
O STF decidiu que empresas imobiliárias não precisam pagar ITBI nessa operação?
Em parte. O STF decidiu que, na integralização de capital, a atividade imobiliária da empresa não afasta a imunidade. Isso não elimina o imposto sobre o que exceder o capital, nem sobre operações que sejam, na verdade, uma compra e venda disfarçada.
A imunidade de ITBI vale para qualquer transferência de imóvel para uma empresa?
Não. Ela se refere à transferência feita para realizar o capital social. Se a empresa compra o imóvel do sócio, paga o preço ou recebe o bem por outra modalidade, a análise é diferente e o imposto pode incidir.
O que acontece quando o valor do imóvel supera o capital social integralizado?
A parte que ultrapassa o capital integralizado não está coberta pela imunidade e pode ser tributada pelo município. Por isso, é importante comparar o valor do imóvel com o capital lançado no contrato social antes de fazer a transferência.
A decisão do STF beneficia quem pretende criar uma holding patrimonial?
Ela reduz a insegurança em relação ao ITBI, mesmo quando a holding tem atividade de locação ou administração de imóveis. Mas a decisão de criar a holding deve considerar custos, impactos tributários, objetivos familiares e empresariais e as particularidades de cada patrimônio.
A prefeitura pode questionar a imunidade de ITBI?
Pode, em situações específicas. O STF ressalvou os casos de simulação, fraude à lei ou artificialidade, e o município pode tentar demonstrar que a operação foi montada apenas para obter a imunidade. Também pode cobrar sobre o valor que exceder o capital integralizado.
Quais cuidados contábeis devem ser tomados antes da transferência de imóveis?
Conferir a matrícula, alinhar o valor do imóvel ao capital social, registrar a operação com precisão no contrato social, verificar a coerência com a declaração de bens do sócio e avaliar os efeitos no Imposto de Renda. Um profissional contábil deve revisar esses pontos antes de qualquer registro.
Veja também:
- Holding Patrimonial: Como Proteger Imóveis Contra Riscos Jurídicos
- Contabilidade Para Corretor de Imóveis: Como Funciona e Qual a Margem de Lucro?
Este conteúdo tem caráter informativo e educativo e não substitui a análise contábil e jurídica de cada caso concreto.