Todo início de ano, o mesmo cenário se repete em muitas empresas: o escritório contábil pede extratos, notas, contratos e relatórios de folha, e o financeiro descobre que parte desse material está espalhada em e-mails, pastas físicas e sistemas diferentes. O fechamento contábil anual depende exatamente desse conjunto de documentos, e a qualidade do resultado final é proporcional à qualidade do que chega à contabilidade.
Neste artigo, a equipe da Sol Azul Contabilidade, com 38 anos de atuação em contabilidade empresarial, explica quais documentos separar, como organizá-los e quais cuidados evitam inconsistências que costumam aparecer só depois, quando o Fisco cruza as informações.
O que é fechamento contábil anual e por que ele é importante?
Fechamento contábil anual é o processo de conferência, conciliação e consolidação de todos os registros contábeis de uma empresa referentes a um exercício social, que resulta na apuração do resultado do período (lucro ou prejuízo) e na elaboração das demonstrações contábeis, como o Balanço Patrimonial e a Demonstração do Resultado do Exercício.
Na prática, é o momento em que a contabilidade confirma se tudo o que foi registrado ao longo do ano corresponde à realidade: se o saldo bancário no balanço bate com o extrato, se o estoque contabilizado existe fisicamente, se as dívidas registradas são de fato as que a empresa deve.
A importância vai além do cumprimento de uma formalidade. O Código Civil (art. 1.179) obriga o empresário e a sociedade empresária a manter escrituração regular e a levantar anualmente o balanço patrimonial e o de resultado econômico. As demonstrações produzidas no fechamento servem de base para a distribuição de lucros aos sócios, para pedidos de crédito, para participação em licitações e para as declarações entregues à Receita Federal. Um fechamento mal feito contamina todas essas decisões.
Fechamento contábil, fechamento fiscal e encerramento do exercício são a mesma coisa?
Não, embora estejam ligados e aconteçam praticamente ao mesmo tempo.
O fechamento contábil trata da escrituração: conciliar contas, ajustar provisões, reconhecer depreciações e apurar o resultado conforme as normas contábeis.
O fechamento fiscal trata dos tributos: conferir se as apurações de impostos estão corretas, se as guias foram pagas e se as obrigações acessórias (declarações e escriturações digitais exigidas pelos órgãos fiscais) foram transmitidas. O resultado contábil e a base de cálculo dos tributos nem sempre coincidem, principalmente no Lucro Real, em que adições e exclusões ajustam o lucro contábil para chegar ao lucro tributável.
O encerramento do exercício é o marco temporal. Para a maioria das empresas brasileiras, o exercício social coincide com o ano civil e termina em 31 de dezembro. A partir dessa data, os registros do período são consolidados e as contas de resultado são zeradas para iniciar o novo ano.
Entender essa diferença ajuda o empresário a perceber por que a contabilidade pede documentos que parecem repetidos: o mesmo extrato serve para conciliar o caixa (contábil) e para confirmar o pagamento de um imposto (fiscal).
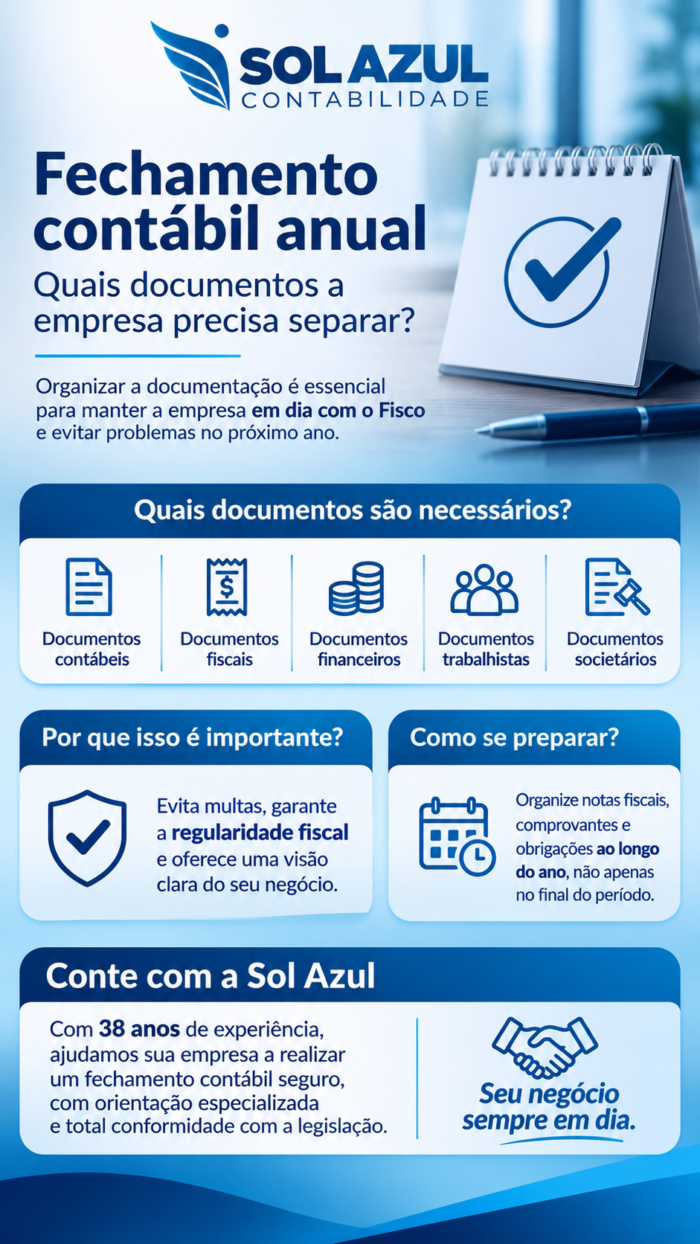
Quais documentos a empresa precisa separar para o fechamento contábil anual?
A resposta curta é: todos os documentos que comprovam o que entrou, o que saiu, o que a empresa possui e o que ela deve em 31 de dezembro. A seguir, organizamos esse conjunto por área, porque é assim que ele costuma ser conferido.
Quais documentos fiscais são necessários para fechar o exercício?
O núcleo da documentação fiscal são as notas fiscais de saída (vendas e serviços prestados) e as notas fiscais de entrada (compras, serviços tomados, devoluções). Para empresas de São Paulo capital que prestam serviços, isso inclui as NFS-e emitidas e recebidas no sistema da Prefeitura, além das NF-e e NFC-e de operações com mercadorias, que envolvem a Secretaria da Fazenda do Estado.
Junto às notas, entram as guias de recolhimento de tributos e seus comprovantes de pagamento (DAS, DARF, guias de ISS, ICMS), os recibos de entrega das declarações já transmitidas durante o ano e eventuais parcelamentos em andamento, com o demonstrativo das parcelas pagas e a pagar.
Um ponto que costuma ser esquecido são as notas canceladas e as cartas de correção. Uma nota cancelada fora do prazo, ou cancelada no sistema da empresa mas não na prefeitura, gera diferença entre o faturamento contabilizado e o que o Fisco enxerga.
Quais documentos financeiros precisam ser entregues à contabilidade?
Os financeiros mostram a movimentação real de dinheiro e são a principal ferramenta de conciliação. Aqui estão os relatórios de contas a receber e contas a pagar com posição em 31 de dezembro, os contratos de empréstimos e financiamentos com o saldo devedor e o cronograma de parcelas, os contratos de consórcio e de leasing, e os comprovantes de adiantamentos feitos a fornecedores ou recebidos de clientes.
Se a empresa controla caixa físico, é preciso informar o saldo real de caixa no último dia do ano. Um saldo de caixa contábil muito alto, incompatível com a operação, é um dos sinais que mais chamam atenção em uma fiscalização, porque frequentemente indica pagamentos não registrados ou retiradas dos sócios sem documentação.
Quais documentos bancários e comprovantes de movimentação financeira devem ser apresentados?
Todos os extratos bancários de janeiro a dezembro, de todas as contas em nome do CNPJ, incluindo contas pouco usadas, contas de bancos digitais e contas de maquininhas de cartão. Também entram os extratos de aplicações financeiras com o informe de rendimentos, os extratos de cartões de crédito corporativos e os relatórios das operadoras de cartão e plataformas de pagamento (Pix, links de pagamento, marketplaces).
Esse cuidado tem motivo concreto. As instituições financeiras e de pagamento informam movimentações à Receita Federal por meio da e-Financeira, e as operadoras de cartão também prestam informações aos fiscos. Se a empresa recebeu valores que não aparecem no faturamento declarado, a divergência pode ser identificada por cruzamento eletrônico, sem que ninguém precise bater na porta.
Quais documentos trabalhistas devem ser conferidos no encerramento do ano?
Na área de pessoal, a contabilidade precisa conferir as folhas de pagamento mensais e a do 13º salário, os recibos de pró-labore dos sócios, os avisos e recibos de férias, os termos de rescisão do período, as guias de FGTS e de contribuições previdenciárias com seus comprovantes, além de acordos de banco de horas, afastamentos e benefícios como vale-transporte e vale-refeição.
Desde a implantação do eSocial e da DCTFWeb, as informações trabalhistas e previdenciárias são transmitidas mês a mês, de modo que o fechamento anual é o momento de verificar se o que foi enviado ao longo do ano está coerente com o que foi efetivamente pago. Uma rescisão informada com valor diferente do termo assinado, ou um pró-labore pago mas não declarado, gera pendência que aparece no relatório de situação fiscal da empresa.
Vale atenção especial à provisão de férias e de 13º salário. Mesmo quando não pagas, as férias vencidas e proporcionais devidas aos empregados em 31 de dezembro precisam ser reconhecidas como obrigação no balanço.
Quais documentos societários e patrimoniais precisam estar atualizados?
O contrato social consolidado (ou estatuto) e todas as alterações registradas na Junta Comercial do Estado de São Paulo durante o ano são indispensáveis, porque definem quem são os sócios, qual a participação de cada um e como os lucros podem ser distribuídos. Atas de reunião ou assembleia, acordos de sócios e comprovantes de aumento de capital também entram aqui.
No lado patrimonial, a empresa deve separar as notas fiscais de aquisição e de venda de bens do ativo imobilizado (máquinas, veículos, equipamentos, imóveis), os contratos de locação e o inventário de estoque em 31 de dezembro, com quantidades e valores. O inventário merece destaque: sem uma contagem física confiável, o custo das mercadorias vendidas fica distorcido, e o lucro apurado deixa de refletir a realidade.
Como organizar notas fiscais, extratos bancários e comprovantes de despesas?
A organização que funciona no fechamento é a que acompanha a lógica da conciliação: cada lançamento bancário deve ter um documento que o justifique, e cada documento deve ter um lançamento correspondente.
Na prática, recomendamos separar o material por mês e, dentro de cada mês, por natureza: receitas, despesas operacionais, folha, tributos, investimentos e movimentações com sócios. Arquivos digitais com nomes padronizados (data, fornecedor e valor, por exemplo) economizam horas de busca e reduzem o risco de um mesmo comprovante ser lançado duas vezes.
Comprovantes de despesas precisam ser documentos hábeis, ou seja, emitidos em nome do CNPJ, com identificação do fornecedor e da operação. Um recibo informal, um cupom sem identificação ou uma nota emitida no CPF do sócio dificilmente sustentam a dedutibilidade de uma despesa, e no Lucro Real isso tem efeito direto no imposto a pagar.
Outro cuidado é separar com clareza o que é da empresa e o que é dos sócios. Despesas pessoais pagas pela conta da empresa precisam ser identificadas, porque não podem ser tratadas como custo do negócio. Em geral, a contabilidade as registra como retirada ou distribuição ao sócio, o que exige documentação e coerência com o resultado da empresa.
Quais documentos costumam faltar ou chegar com inconsistências?
Pela experiência da Sol Azul no atendimento a pequenas e médias empresas, alguns casos se repetem com frequência:
O extrato de uma conta esquecida, geralmente aberta para receber por uma plataforma de pagamento, que movimentou valores durante meses sem que a contabilidade soubesse.
Notas fiscais de serviços tomados de prestadores de outros municípios. Em São Paulo capital, a contratação de prestadores estabelecidos fora do município exige atenção às regras de cadastro desses prestadores e de retenção do ISS, e a falta das notas impede essa conferência.
Contratos de empréstimo sem o demonstrativo de juros, o que impede separar o que foi amortização da dívida do que foi despesa financeira.
Rescisões e férias pagas fora da folha, por transferência direta, sem o recibo correspondente.
Bens vendidos ou baixados que continuam no ativo imobilizado, gerando depreciação sobre algo que a empresa não possui mais.
Como verificar se existem impostos e obrigações fiscais pendentes?
O caminho mais seguro é consultar o relatório de situação fiscal da empresa no portal e-CAC da Receita Federal, acessível com certificado digital ou conta gov.br de nível adequado, ou por meio da procuração eletrônica concedida ao contador. Esse relatório mostra débitos em aberto, declarações omissas e divergências entre valores declarados e pagos.
Para tributos estaduais e municipais, as consultas são feitas nos portais da Secretaria da Fazenda do Estado de São Paulo e da Prefeitura de São Paulo, onde é possível verificar débitos de ICMS e ISS e a emissão de certidões. A Certidão Negativa de Débitos (ou Positiva com Efeitos de Negativa) nas três esferas é um bom termômetro da regularidade fiscal da empresa.
No fechamento, também é importante conferir o calendário das obrigações acessórias anuais. Para empresas do Simples Nacional, a DEFIS deve ser entregue até 31 de março do ano seguinte. Para empresas obrigadas à Escrituração Contábil Digital, a ECD vence no último dia útil de maio, e a Escrituração Contábil Fiscal (ECF), no último dia útil de julho. Quais obrigações se aplicam depende do regime tributário e das atividades da empresa, por isso essa lista precisa ser montada caso a caso com a contabilidade.
O que acontece quando a empresa não apresenta todos os documentos à contabilidade?
A contabilidade só registra o que conhece. Quando faltam documentos, o escritório tem duas alternativas ruins: deixar de registrar a operação ou registrá-la com base em estimativas e informações parciais. Em ambos os casos, as demonstrações deixam de representar a situação real da empresa.
Os impactos aparecem em cadeia. Uma despesa não documentada aumenta artificialmente o lucro e pode elevar o imposto no Lucro Real ou distorcer a distribuição de lucros. Uma receita não registrada reduz o faturamento contabilizado, mas continua visível para o Fisco por meio das notas emitidas e das informações bancárias, criando uma divergência entre o que a empresa declarou e o que a Receita Federal sabe. Um saldo bancário que não fecha exige lançamentos de ajuste que, mais tarde, precisarão ser explicados.
Como as declarações anuais, como a ECD e a ECF, são alimentadas pela escrituração contábil, um fechamento baseado em documentação incompleta leva a declarações com erro. Corrigir depois exige declarações retificadoras, retrabalho e, dependendo do caso, recolhimento de diferenças com multa e juros. Se a divergência for identificada pelo Fisco antes da correção espontânea, a empresa perde a possibilidade de regularizar por conta própria em condições mais favoráveis e pode ser autuada.
Há ainda um efeito menos visível e igualmente sério: decisões tomadas com números errados. Sócios que distribuem lucros com base em um resultado inflado, por exemplo, podem estar retirando recursos que a empresa não gerou.
Quais erros podem comprometer o fechamento contábil anual?
O erro mais comum é deixar tudo para dezembro ou janeiro. Quando os documentos de doze meses são reunidos de uma vez, as falhas de memória se multiplicam, fornecedores já não respondem a pedidos de segunda via e o prazo apertado empurra decisões para o improviso.
Em seguida vem a mistura entre finanças pessoais e empresariais. Pagamentos de contas dos sócios pela empresa, recebimentos de clientes na conta pessoal e transferências sem identificação tornam a conciliação muito mais difícil e criam riscos fiscais para a empresa e para os sócios.
Também são frequentes a falta de inventário físico do estoque, a ausência de conciliação bancária mensal, o não registro de baixas de bens, a classificação incorreta de despesas (um investimento lançado como despesa do mês, por exemplo) e a distribuição de lucros sem respaldo contábil, feita sem que exista resultado apurado que a sustente.
Por fim, há o erro de comunicação: mudanças relevantes, como abertura de filial, contratação de empréstimo, novo contrato com cliente público ou alteração no quadro societário, chegam à contabilidade meses depois. O fechamento é quando essas omissões vêm à tona.
Como evitar inconsistências fiscais e contábeis no encerramento do exercício?
A forma mais eficaz é transformar o fechamento anual na soma de fechamentos mensais bem feitos. Se a empresa envia mensalmente extratos, notas e relatórios de folha, e a contabilidade concilia as contas a cada mês, dezembro deixa de ser um mês de crise e passa a ser apenas mais uma conferência.
Algumas rotinas fazem diferença ao longo do ano: concentrar a movimentação da empresa em poucas contas bancárias, exigir nota fiscal de todo fornecedor, definir um responsável interno pelo envio de documentos, registrar o pró-labore de forma regular e comunicar à contabilidade qualquer operação fora da rotina antes que ela aconteça, não depois.
No último trimestre, vale antecipar o que só pode ser feito no fim do ano: programar a contagem de estoque, revisar o ativo imobilizado, levantar as férias vencidas e confirmar com os sócios a política de distribuição de lucros.
Lista de conferência: sua empresa está preparada para o fechamento?
Antes de enviar a documentação, o empresário pode usar estas perguntas como checklist rápido:
- Todos os extratos de contas bancárias, aplicações, cartões e plataformas de pagamento de janeiro a dezembro estão reunidos?
- As notas fiscais de entrada e saída, incluindo canceladas e de serviços tomados, foram conferidas com os sistemas da prefeitura e do estado?
- Os relatórios de contas a receber e a pagar em 31 de dezembro estão atualizados?
- Os contratos de empréstimos e financiamentos têm demonstrativo de saldo devedor?
- O inventário físico do estoque foi realizado e valorizado?
- Compras, vendas e baixas de bens do ativo estão documentadas?
- Folha, 13º, férias, rescisões e pró-labore conferem com os pagamentos efetivos?
- O relatório de situação fiscal no e-CAC foi consultado e as pendências foram identificadas?
- O contrato social e as alterações do ano foram enviados?
Se alguma resposta for “não”, é melhor resolver antes de o fechamento começar do que descobrir a lacuna depois da entrega das declarações.
Como o fechamento contábil ajuda a identificar riscos fiscais?
Um fechamento bem conduzido funciona como uma auditoria preventiva. Ao conciliar cada conta, a contabilidade identifica receitas sem nota correspondente, pagamentos sem documento hábil, tributos apurados com valor diferente do recolhido e declarações com informações que não batem entre si.
Essas inconsistências são exatamente as que os cruzamentos eletrônicos do Fisco procuram. Hoje, a Receita Federal recebe dados de notas fiscais eletrônicas, do eSocial, da DCTFWeb, das instituições financeiras e das próprias escriturações digitais da empresa. Quando a empresa encontra a divergência primeiro, ainda pode corrigi-la por iniciativa própria, normalmente com custo e risco menores do que em uma autuação.
O fechamento também revela riscos que não são tributários em sentido estrito, como concentração excessiva de dívidas no curto prazo, capital de giro insuficiente ou dependência de poucos clientes. Para o empresário, esse diagnóstico pode ser tão valioso quanto a conformidade fiscal.
Como a contabilidade orienta a correção de pendências?
Quando o fechamento encontra problemas, o papel da contabilidade é priorizar e propor o caminho de correção. Débitos em aberto podem exigir pagamento ou adesão a parcelamento. Declarações omitidas precisam ser transmitidas, ainda que com multa por atraso. Informações incorretas exigem retificação, e lançamentos sem documentação exigem a busca do comprovante ou o ajuste contábil adequado.
A orientação vai além de “consertar o passado”. Na Sol Azul, cada pendência encontrada no fechamento é tratada também como indicação de onde a rotina precisa mudar, seja no fluxo de envio de documentos, no controle de contas bancárias ou na comunicação entre o financeiro e o escritório.
Quais são as responsabilidades do empresário e do escritório contábil?
O fechamento é uma responsabilidade compartilhada, e cada parte tem um papel claro.
Cabe ao empresário fornecer documentos completos, verdadeiros e dentro dos prazos combinados, além de informar operações relevantes e responder às dúvidas levantadas na conferência. A contabilidade trabalha sobre o que recebe, e a omissão de informações pela empresa não transfere ao contador a responsabilidade pelo que não lhe foi apresentado.
Cabe ao escritório contábil escriturar conforme as normas contábeis, conciliar as contas, apurar corretamente os tributos, transmitir as obrigações acessórias nos prazos, alertar sobre inconsistências e orientar a empresa sobre as correções. O Código Civil (arts. 1.177 e 1.178) trata dessa relação, prevendo a responsabilidade do contabilista perante a empresa por atos culposos e, solidariamente, perante terceiros por atos dolosos no exercício de suas funções.
Os documentos também precisam ser guardados. O Código Tributário Nacional (art. 195, parágrafo único) determina a conservação dos livros e comprovantes até que ocorra a prescrição dos créditos tributários a que se refiram, o que na prática significa manter o arquivo organizado por vários anos após o encerramento de cada exercício.
Quanto custa organizar ou regularizar a contabilidade de uma empresa em São Paulo?
Não existe um valor único. Em São Paulo capital, os honorários contábeis são definidos em proposta, conforme o porte da empresa, o regime tributário (Simples Nacional, Lucro Presumido ou Lucro Real), o volume de notas e lançamentos, o número de empregados e a situação em que a contabilidade se encontra.
Quando a contabilidade está em dia, o fechamento anual costuma estar incluído no acompanhamento mensal. Quando é preciso reconstruir a escrituração de períodos anteriores, conciliar meses sem documentação ou transmitir declarações em atraso, o trabalho é cobrado como serviço adicional de regularização, normalmente orçado depois de um diagnóstico das pendências.
Além dos honorários, a regularização pode envolver multas por atraso na entrega de declarações, juros e multas sobre tributos pagos fora do prazo e custos de certificação digital. Qualquer estimativa de valores deve ser tratada como referência inicial: os custos variam conforme o porte, o regime tributário, a complexidade e a situação da empresa e estão sujeitos a alterações. O mais prudente é solicitar um diagnóstico antes de fechar qualquer orçamento.
Quando contratar apoio contábil para realizar o fechamento anual?
O ideal é que o apoio contábil exista durante todo o ano, porque o fechamento é consequência da rotina mensal. Mas há situações em que buscar ajuda especializada se torna urgente: quando a empresa trocou de contador e herdou registros desorganizados, quando descobriu declarações omitidas ou débitos que desconhecia, quando cresceu e mudou de regime tributário, quando precisa apresentar balanço a bancos ou investidores ou quando os sócios desconfiam que os números não refletem a realidade do negócio.
Nesses casos, quanto antes o trabalho começar, maiores as chances de corrigir as falhas antes dos prazos das declarações anuais.
Perguntas frequentes sobre fechamento contábil anual
Quando começa o fechamento contábil anual?
Formalmente, depois de 31 de dezembro, quando o exercício se encerra. Na prática, a preparação deve começar no último trimestre do ano, com conferência de pendências, contagem de estoque e revisão de contas.
Empresa do Simples Nacional precisa fazer fechamento contábil?
Sim. O regime simplificado de tributação não dispensa a escrituração contábil das sociedades empresárias nem a elaboração do balanço, que também respalda a distribuição de lucros isenta aos sócios. Além disso, a empresa deve entregar a DEFIS anualmente.
Quais são os documentos mais importantes para o fechamento?
Extratos bancários de todas as contas, notas fiscais de entrada e saída, documentos da folha de pagamento, contratos de empréstimos, inventário de estoque e documentos de compra e venda de bens.
O que acontece se a empresa não fizer o fechamento contábil anual?
A empresa fica sem demonstrações confiáveis, não consegue comprovar o resultado para distribuição de lucros, crédito ou licitações, e corre o risco de entregar declarações fiscais com erros ou deixar de entregá-las, o que gera multas e pendências.
Por quanto tempo a empresa deve guardar os documentos do fechamento?
Até a prescrição dos créditos tributários a que se referem, conforme o art. 195 do CTN. Como os prazos de decadência e prescrição se somam, o recomendável é manter o arquivo por bem mais de cinco anos, especialmente os livros contábeis.
Mesmo uma empresa sem movimento precisa separar documentos?
Sim. Ainda que não haja vendas, existem extratos bancários, eventuais despesas de manutenção, pró-labore e obrigações acessórias que precisam ser entregues, inclusive com informação de inatividade quando aplicável.
Sol Azul contabilidade
O fechamento contábil anual não começa em janeiro. Ele é construído mês a mês, a cada extrato enviado, a cada nota conferida e a cada pagamento documentado. Empresas que tratam a documentação como rotina chegam ao fim do ano com números confiáveis e tempo para corrigir o que for necessário. As que deixam tudo para o último momento costumam descobrir os problemas quando já estão na fila das declarações, ou pior, quando o Fisco aponta a divergência primeiro.
Preparar a documentação com antecedência e contar com uma contabilidade que conheça o seu negócio é o que transforma uma obrigação legal em uma ferramenta de gestão. Com 38 anos de experiência acompanhando empresas, a Sol Azul Contabilidade sabe que um fechamento seguro depende dessa parceria: o empresário organiza as informações, e a contabilidade transforma esses dados em demonstrações corretas, obrigações cumpridas e decisões mais seguras para o ano que começa.
Veja também:
- Digitalização de Documentos Fiscais: saiba os Benefícios e Desafios
- Documentos fiscais: entenda o uso correto para cada um
(Este é um trabalho de SEO desenvolvido pela Atman, Assessoria de Marketing. Para conhecer mais, acesse aqui.)