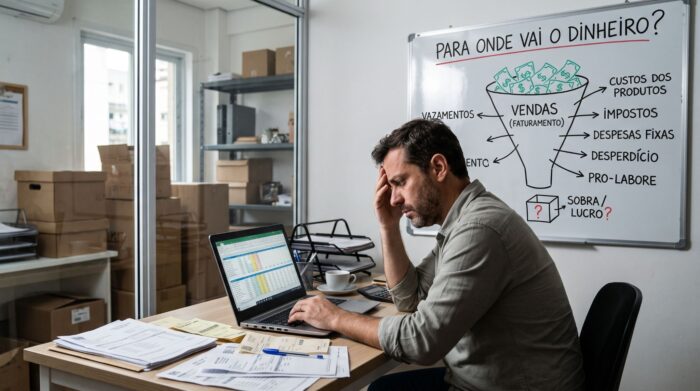
O mês fechou com vendas altas, a agenda está cheia, os clientes não param de chegar, e mesmo assim a conta bancária não acompanha. Você paga fornecedores, folha, impostos e aluguel, e quando olha o saldo percebe que quase nada ficou. Aí surge a pergunta que muitos empresários fazem em silêncio: se a empresa vende tanto, para onde está indo o dinheiro?
Se esse é o seu caso, a primeira coisa que você precisa saber é que uma empresa pode vender bem e ainda assim não sobrar dinheiro. Isso acontece com mais frequência do que se imagina, e quase nunca é por falta de esforço ou de clientes. Na maioria das vezes, o problema está na diferença entre o que a empresa fatura, o que ela realmente lucra e o que efetivamente entra e sai do caixa.
Com 37 anos de atuação no mercado, acompanhando pequenos e médios empreendedores, a Sol Azul Contabilidade viu esse cenário se repetir em empresas de comércio, serviços e indústria. Os detalhes mudam, mas a raiz costuma ser parecida. Neste artigo, vamos explicar com calma o que pode estar acontecendo, como investigar e o que fazer a respeito.
Por que a empresa vende bem, mas não sobra dinheiro?
Resposta direta: porque faturamento não é lucro, e lucro não é dinheiro em caixa. Uma empresa pode vender muito e, mesmo assim, ter custos altos, despesas fixas pesadas, impostos mal calculados, preços sem margem, clientes pagando em atraso, estoque parado ou dívidas consumindo o caixa. Qualquer um desses fatores, sozinho ou combinado, faz o dinheiro desaparecer antes de sobrar.
O raciocínio é simples de entender e difícil de perceber na rotina. Quando o dinheiro de uma venda entra, ele já tem destino: parte vai para o fornecedor, parte para o governo, parte para a folha, parte para o aluguel, parte para o financiamento. O que resta depois de tudo isso é o resultado. Se a soma dos compromissos se aproxima do valor vendido, o resultado é pequeno, mesmo com um faturamento que impressiona.
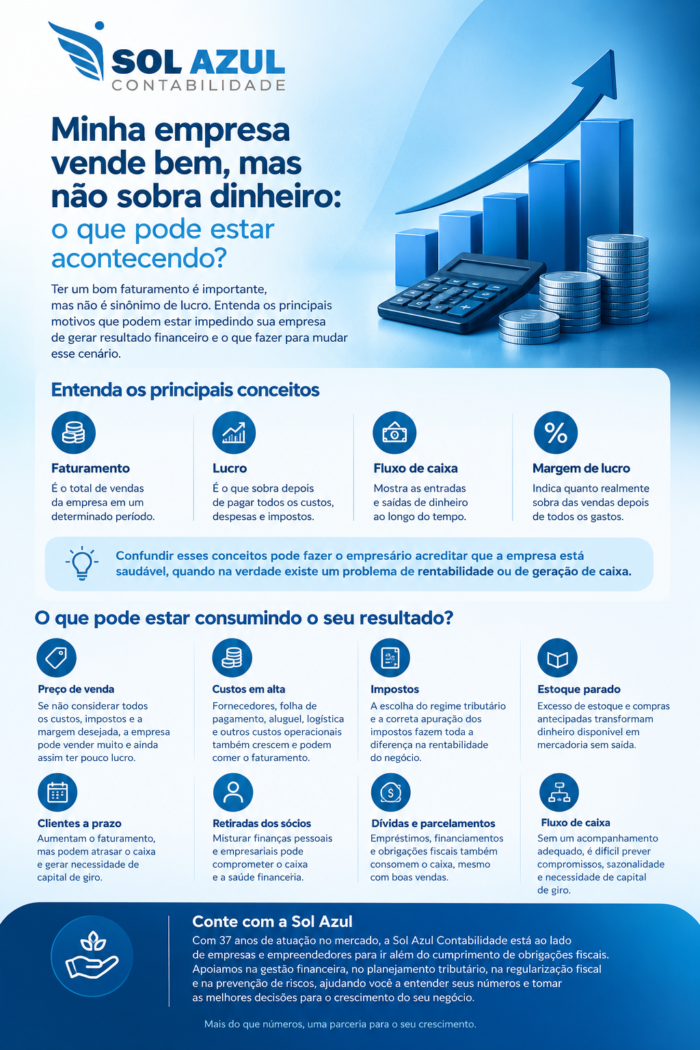
Qual é a diferença entre faturamento, lucro, margem e fluxo de caixa?
Esses quatro conceitos são a base de toda a conversa, e confundi-los é o erro mais comum de quem sente que a empresa “vende e não tem nada”. Vale defini-los com clareza.
Faturamento é o total vendido em determinado período. Se você vendeu R$ 100 mil no mês, esse é o seu faturamento. Ele mede o tamanho da operação, mas não diz nada sobre o que sobrou.
Lucro é o resultado que fica depois de deduzir do faturamento todos os custos, despesas e impostos. É o que, em tese, pertence ao negócio e aos sócios. Uma empresa pode faturar R$ 100 mil e ter lucro de R$ 3 mil, ou até prejuízo.
Margem de lucro é a proporção do lucro em relação às vendas. Se sobram R$ 3 mil em R$ 100 mil vendidos, a margem é de 3%. É ela que mostra se a empresa tem uma operação saudável ou se está trabalhando muito para ganhar pouco.
Fluxo de caixa é o registro das entradas e saídas de dinheiro ao longo do tempo. Ele responde a uma pergunta diferente: em que dia o dinheiro entra e em que dia ele sai? Uma empresa pode ter lucro no papel e ainda assim faltar dinheiro na data de pagar uma conta, porque o recebimento acontece depois do pagamento.
Quando o empresário olha apenas o faturamento, ele enxerga o tamanho da vitrine e não o que existe por trás dela. Por isso, faturamento não significa lucro, e lucro não significa caixa disponível. Os dois números precisam ser acompanhados separadamente.
O preço de venda está realmente deixando margem?
Resposta direta: muitas vezes, não. Quando o preço é calculado de forma incompleta, a empresa vende bastante e, a cada venda, ganha menos do que imagina. Quanto mais vende, mais o problema aparece.
Um erro clássico é formar o preço olhando apenas para o custo da mercadoria ou do serviço e para o preço do concorrente. O preço de venda precisa cobrir muito mais do que isso: impostos sobre a venda, comissões, taxas de cartão, fretes, embalagens, perdas, devoluções, descontos concedidos e uma parcela dos custos fixos. E, depois de tudo isso, ainda precisa deixar a margem de lucro desejada.
Imagine uma loja que compra um produto por R$ 60 e vende por R$ 100. À primeira vista, parece uma margem de 40%. Só que, dessa venda, saem R$ 8 de impostos, R$ 4 de taxa de cartão, R$ 5 de comissão e R$ 6 de frete e embalagem. Sobram R$ 17, e ainda é preciso pagar aluguel, salários e energia. Com um volume alto, essa loja pode ter a sensação de estar indo muito bem e fechar o ano praticamente no zero.
Por isso, é importante conhecer a margem de contribuição, que é o que sobra de cada venda depois de descontados os custos e despesas variáveis. É ela que paga os custos fixos e, só depois, gera lucro. Quem não conhece esse número costuma dar descontos sem perceber que está vendendo abaixo do que consegue sustentar.
Posso definir o preço olhando apenas para o concorrente?
Pode olhar, mas não deve decidir só por isso. O concorrente tem outra estrutura de custos, outro regime tributário, outro volume de compra e outra margem. Copiar o preço dele é copiar também os problemas que você não conhece. O preço do mercado é uma referência, e o seu custo real é o ponto de partida.
Os custos da empresa estão crescendo junto com as vendas?
Resposta direta: frequentemente sim, e é isso que faz o crescimento das vendas não se transformar em crescimento do lucro. Quando o faturamento sobe e os custos sobem na mesma velocidade, ou mais rápido, o resultado não melhora.
Isso acontece de forma discreta. A empresa vende mais, então contrata mais gente, compra mais, aluga um espaço maior, contrata mais ferramentas de tecnologia, paga mais fretes e mais taxas. Cada decisão parece razoável isoladamente. Somadas, elas podem absorver todo o ganho do crescimento.
Há ainda os pequenos custos que se acumulam: assinaturas esquecidas, tarifas bancárias, multas por atraso, juros de cartão, manutenção, deslocamentos. Individualmente parecem insignificantes. No fim do mês, formam uma soma que muitos empresários nunca olharam com atenção.
Um exemplo hipotético: uma empresa de serviços fatura R$ 80 mil por mês e decide crescer. Em um ano, passa a faturar R$ 120 mil, mas contrata três funcionários, muda para uma sala maior e adota novos sistemas. O faturamento subiu 50%, só que as despesas fixas subiram tanto que o resultado mensal ficou igual ao de antes. A empresa trabalha mais, tem mais responsabilidade e não ganha mais por isso.
A empresa está pagando impostos demais ou no regime tributário inadequado?
Resposta direta: é possível, e vale investigar. A carga tributária impacta diretamente a rentabilidade, e uma apuração incorreta ou um regime que não combina com a realidade da empresa pode reduzir bastante o lucro.
No Brasil, as empresas podem estar enquadradas, conforme as regras e os limites aplicáveis, em regimes como Simples Nacional, Lucro Presumido ou Lucro Real. Cada um tem sua forma de calcular os tributos.
O que importa entender é que não existe um regime que seja sempre o mais barato. A melhor escolha depende da atividade da empresa, do faturamento, da margem de lucro, da folha de pagamento, da estrutura de custos e de outras características do negócio.
Uma empresa com margem muito baixa pode se dar bem em um regime e mal em outro. Uma empresa com folha de pagamento elevada pode ter resultados diferentes de outra com a mesma receita e poucos funcionários. Além disso, as empresas mudam. O regime que fazia sentido quando o negócio era pequeno pode deixar de fazer sentido quando ele cresce ou muda de perfil.
Um exemplo hipotético: um empresário abriu sua empresa há anos, escolheu um regime por indicação de um conhecido e nunca mais revisou a decisão. Hoje, o faturamento, a margem e a estrutura de custos são muito diferentes. Se ninguém comparou as alternativas com base nos números atuais, a empresa pode estar pagando mais do que deveria, ou deixando de aproveitar possibilidades legais que fariam diferença.
Há também o risco do contrário: impostos apurados de forma errada, com créditos não aproveitados, receitas classificadas de maneira inadequada ou obrigações atrasadas. Isso gera multas, juros e, muitas vezes, parcelamentos que passam a pesar no caixa. A regularização fiscal e o planejamento tributário dentro da legalidade fazem parte de uma gestão financeira responsável, e não de um luxo para grandes empresas.
O estoque está consumindo o dinheiro da empresa?
Resposta direta: pode estar. Estoque é dinheiro que já saiu do caixa e ainda não voltou. Quanto mais mercadoria parada, menos dinheiro disponível para pagar as contas do dia a dia.
O problema costuma aparecer de três formas. A primeira é a compra acima da necessidade, motivada por desconto do fornecedor ou por medo de faltar produto. A segunda é a compra antecipada, que tira dinheiro do caixa antes de a venda existir. A terceira é o produto de baixa saída, que fica na prateleira por meses e, em alguns casos, perde valor, vence ou fica obsoleto.
Considere uma loja que aproveita uma promoção e compra seis meses de um item que vende pouco. No papel, economizou na compra. Na prática, travou um dinheiro que faria falta para pagar fornecedores, impostos e salários. Se o produto demorar a sair, o desconto obtido pode ser consumido pelo custo de ter ficado sem aquele dinheiro, sem contar o espaço ocupado e o risco de perda.
Uma empresa pode ter muito estoque e ainda assim estar sem caixa, e esse é um dos motivos pelos quais o saldo bancário isolado engana tanto. O dinheiro existe, mas está transformado em mercadoria.
Os clientes estão pagando no prazo?
Resposta direta: se você vende a prazo, a venda aumenta o faturamento no dia, mas o dinheiro só chega depois. Se os clientes atrasam, ou se você paga seus fornecedores antes de receber, a empresa fica sem caixa mesmo com vendas altas.
Esse descompasso entre o que se vende e o que se recebe tem nome técnico. Os valores que a empresa ainda vai receber são chamados de contas a receber. O tempo médio que os clientes levam para pagar é o prazo médio de recebimento. Quando esse prazo é maior do que o prazo que a empresa tem para pagar seus fornecedores, surge a necessidade de capital de giro, que é o dinheiro necessário para manter a operação funcionando enquanto o recebimento não chega.
Um exemplo hipotético: uma empresa de serviços emite notas no valor de R$ 150 mil no mês, mas recebe a maior parte em 60 ou 90 dias. Ao mesmo tempo, precisa pagar a folha de pagamento em 5 dias, os impostos até o vencimento e os fornecedores em 30 dias. No papel, o mês foi ótimo. No caixa, foi apertado, e a empresa recorre a empréstimo ou antecipação de recebíveis para fechar as contas. Os juros dessas operações consomem ainda mais o resultado.
A inadimplência agrava o quadro. Cliente que não paga é venda que não virou dinheiro, mas que muitas vezes já gerou imposto, comissão e custo de entrega. Por isso, vender bem não basta. É preciso vender e receber.
A empresa está confundindo dinheiro do negócio com dinheiro dos sócios?
Resposta direta: muitas empresas pequenas fazem isso sem perceber, e é uma das causas mais comuns de falta de dinheiro. Quando as finanças pessoais e empresariais se misturam, não é possível saber se a empresa dá lucro ou se está sendo usada para financiar o padrão de vida dos sócios.
Isso aparece em situações como pagar contas pessoais com a conta da empresa, fazer retiradas sem planejamento sempre que precisa de dinheiro, usar o cartão da empresa para compras particulares ou deixar de registrar adiantamentos aos sócios. Mesmo quando a intenção é boa, o resultado é o mesmo: o caixa perde dinheiro sem que isso apareça como despesa do negócio.
Há três conceitos que precisam ser bem entendidos. O pró-labore é a remuneração do sócio pelo trabalho que ele exerce na empresa, e deve ser definido, registrado e pago de forma regular. A distribuição de lucros é a parte do resultado apurado que pode ser repassada aos sócios, respeitando as regras aplicáveis e o que a escrituração contábil comprova. E as retiradas informais, aquelas feitas sem critério, tendem a ser o ponto de partida de muitos problemas de caixa e até de questões fiscais.
Um exemplo hipotético: o dono de uma pequena clínica paga o cartão de crédito da família e a mensalidade da escola dos filhos pela conta da empresa, além de fazer retiradas frequentes para cobrir imprevistos. No fim do ano, a clínica “não tem lucro”, quando na verdade o lucro existiu e foi consumido ao longo do caminho, sem ser identificado. Estabelecer um pró-labore fixo e distribuir lucros de forma organizada transforma essa bagunça em planejamento.
Existem dívidas ou parcelamentos consumindo o caixa?
Resposta direta: muitas vezes existem, e o peso delas passa despercebido quando o empresário só olha as vendas. Empréstimos, financiamentos, parcelamentos tributários e outras obrigações retiram dinheiro do caixa todos os meses, independentemente de a empresa ter vendido bem ou mal.
A armadilha mais comum é a dívida que foi contratada para resolver um aperto momentâneo e acabou virando permanente. A empresa pega um empréstimo para pagar contas atrasadas, as parcelas passam a comprometer o caixa do mês seguinte, e então surge a necessidade de novo empréstimo. Esse ciclo faz com que parte importante do faturamento seja destinada apenas a juros e encargos, sem gerar nenhum benefício para a operação.
Os parcelamentos de impostos merecem atenção especial. Eles podem ser uma ferramenta legítima e útil de regularização, mas precisam caber no fluxo de caixa. Quando as parcelas são maiores do que a empresa consegue pagar, o risco é de novo atraso, perda do benefício do parcelamento e agravamento da situação fiscal. Por isso, a regularização fiscal deve ser feita com análise cuidadosa, e não apenas com a pressa de resolver a pendência.
Uma regra prática: se o crescimento das vendas vem acompanhado do crescimento das dívidas, é sinal de que o resultado da operação não está sendo suficiente para sustentar o negócio.
O problema pode estar no fluxo de caixa?
Resposta direta: sim. Em muitos casos, a empresa até tem lucro, mas não tem fluxo de caixa organizado, e por isso não consegue enxergar quando o dinheiro vai faltar, quando vai sobrar e por quê.
O fluxo de caixa empresarial é o controle diário, semanal e mensal de tudo o que entra e sai. Quando bem estruturado, ele mostra as entradas previstas, os pagamentos futuros, os compromissos já assumidos, os efeitos da sazonalidade e a necessidade de capital de giro. É como um mapa do dinheiro que permite antecipar problemas em vez de descobri-los quando a conta já está no vermelho.
Acompanhar apenas o faturamento mensal não é suficiente porque ele não diz quando o dinheiro chega nem quando precisa ser pago. Dois meses com o mesmo faturamento podem ter situações completamente diferentes de caixa, dependendo dos prazos de recebimento e dos vencimentos de cada compromisso.
A sazonalidade também entra aqui. Uma empresa que vende muito em alguns meses do ano e pouco em outros precisa planejar o caixa para atravessar os períodos fracos. Sem esse planejamento, o dinheiro dos meses bons desaparece antes de chegar aos meses ruins.
Como descobrir onde o dinheiro da empresa está sendo perdido?
Resposta direta: é preciso olhar para um conjunto de números, e não para um só. A investigação começa organizando as informações financeiras e contábeis da empresa e comparando o que foi vendido com o que realmente sobrou.
O primeiro passo é separar os números por tipo. O faturamento mostra a receita total. Os custos variáveis são aqueles que mudam conforme as vendas, como mercadorias, comissões, impostos sobre a venda e fretes. Os custos fixos permanecem relativamente estáveis, como aluguel, salários da estrutura e sistemas. As despesas operacionais completam o quadro com gastos administrativos, comerciais e financeiros.
A partir daí, dois indicadores ajudam muito. A margem de contribuição mostra quanto cada venda deixa para pagar os custos fixos e gerar lucro. A margem líquida mostra, ao final, quanto do faturamento virou resultado, já descontados todos os gastos e impostos. Se a margem líquida está baixa, a empresa precisa descobrir em qual etapa o dinheiro está sendo consumido.
Em seguida, é importante olhar o lado do caixa: contas a receber, contas a pagar, estoque, endividamento e retiradas dos sócios. É aqui que se descobre se o dinheiro está preso em clientes que ainda não pagaram, em mercadorias paradas, em parcelas de dívidas ou em retiradas que ninguém planejou.
Olhar apenas o saldo bancário não resolve. Um saldo alto pode esconder contas pesadas a vencer. Um saldo baixo pode esconder uma empresa saudável que está com recebimentos programados para os próximos dias. O saldo é uma fotografia de um instante. Para entender a saúde financeira, é preciso ver o filme inteiro.
Um indicador especialmente útil é o ponto de equilíbrio, que é o valor que a empresa precisa vender para cobrir todos os seus custos e despesas sem ter prejuízo. Muitos empresários nunca calcularam esse número. Sem ele, é difícil saber se uma meta de vendas é suficiente ou se o negócio está operando perto do limite.
Quais sinais mostram que a empresa vende bem, mas não é rentável?
Resposta direta: os sinais costumam aparecer muito antes de a situação ficar grave, mas é fácil ignorá-los quando as vendas vão bem. Reconhecê-los cedo faz toda a diferença.
O sinal mais comum é o aumento do faturamento sem aumento proporcional do dinheiro disponível. A empresa vende 30% mais e o saldo continua o mesmo. Isso indica que algo no caminho está consumindo o ganho.
Outro sinal é a necessidade frequente de empréstimos ou de antecipação de recebíveis para fechar o mês. Se o crédito virou parte da rotina, o caixa operacional não está sustentando a operação. Junto a isso vem a dificuldade para pagar fornecedores, mesmo com boas vendas, e os atrasos frequentes de impostos e obrigações, que geram multas e juros.
Também vale desconfiar quando o estoque cresce mais rápido do que a demanda, quando as dívidas aumentam junto com as vendas e quando o empresário não sabe dizer qual é a margem de lucro da empresa. Se a resposta é “não sei, mas acho que é boa”, há um ponto cego importante.
A mistura entre despesas pessoais e empresariais é outro sinal clássico, assim como a sensação de que o dinheiro entra e desaparece. Essa percepção, que muitos empresários descrevem com as mesmas palavras, quase sempre indica falta de visibilidade sobre para onde o dinheiro está indo, e não ausência de resultado.
O que fazer quando a empresa vende bem, mas está sempre sem caixa?
Resposta direta: o primeiro passo não é cortar despesas às cegas, e sim entender de onde vem o problema. Cortar sem diagnóstico pode eliminar gastos importantes, prejudicar a operação e deixar a causa verdadeira intacta.
Imagine alguém com dor persistente que toma analgésicos sem saber a origem. A dor pode até diminuir, mas a causa continua ali. Na empresa é igual. Reduzir custos pode dar alívio temporário, mas se o problema é preço mal formado, prazo de recebimento longo ou regime tributário inadequado, a falta de caixa volta.
O caminho mais seguro é fazer uma análise organizada. É preciso olhar os custos, os preços, as margens, a tributação, o estoque, os prazos de pagamento e de recebimento, o endividamento, as despesas e as retiradas dos sócios, e então montar um fluxo de caixa realista. Com esse retrato em mãos, as decisões deixam de ser palpites e passam a ter base.
É também nesse momento que o apoio contábil faz diferença. Muitos problemas não são visíveis no dia a dia do empresário, que está ocupado vendendo, atendendo e resolvendo imprevistos. Um olhar técnico consegue enxergar inconsistências na apuração de impostos, oportunidades de revisão do regime tributário, custos que passaram despercebidos, riscos fiscais e padrões de resultado que não aparecem em uma simples conferência de extrato.
Na Sol Azul Contabilidade, esse é o tipo de trabalho que consideramos parte da função do contador. A contabilidade não deve se limitar a cumprir obrigações e emitir guias. Ela precisa ajudar o empresário a compreender seus números, seus impostos, seus custos, seus riscos e suas oportunidades de melhoria. São 37 anos acompanhando empresas de perto, e uma conclusão se repete: quem entende os números toma decisões melhores.
Checklist rápido: sua empresa está com problemas de rentabilidade ou de caixa?
Responda com sinceridade às perguntas abaixo. Cada “não” ou “não sei” é um ponto que merece atenção.
- A empresa conhece sua margem de lucro?
- O preço de venda considera todos os custos e impostos?
- Existe um fluxo de caixa atualizado?
- Os sócios separam despesas pessoais das empresariais?
- A empresa sabe quanto tem a receber e de quem?
- O estoque está adequado às vendas?
- Os impostos estão sendo apurados corretamente?
- As dívidas estão comprometendo o caixa?
- O regime tributário continua adequado à realidade atual?
- A empresa sabe quanto precisa vender para atingir o ponto de equilíbrio?
Se você respondeu “não” ou “não sei” para três ou mais perguntas, vale fazer uma análise mais profunda dos números. Não significa que a empresa está mal, mas que existem pontos cegos que podem estar custando dinheiro.
Quais são os erros mais comuns de quem vende bem e não gera resultado?
Resposta direta: os erros mais frequentes envolvem confundir faturamento com lucro, formar preços sem conhecer a margem e deixar de acompanhar o caixa. Eles não indicam falta de capacidade do empresário, e sim falta de informação organizada.
O erro número um é confundir faturamento com lucro. Quem faz isso toma decisões como se tivesse mais dinheiro do que realmente tem, ampliando gastos, contratando e investindo com base em um número que não representa o resultado.
Muito próximo disso está o hábito de definir o preço olhando apenas para o concorrente, sem conhecer a própria margem de contribuição. O resultado é vender no mesmo patamar de preço de quem tem uma estrutura diferente, e assumir riscos sem perceber.
Outro erro é ignorar os pequenos custos que se acumulam. Taxas, tarifas, juros, assinaturas e perdas parecem irrelevantes um a um, mas, somados, podem consumir parte importante da margem.
Há ainda a prática de retirar dinheiro do caixa sem planejamento, que desorganiza o fluxo e impede qualquer análise séria de resultado. Junto com ela vem o descuido de não acompanhar o fluxo de caixa, o que faz a empresa descobrir os problemas só quando o dinheiro já acabou.
Entre os erros operacionais, destacam-se comprar estoque acima da necessidade e vender a prazo sem considerar o capital de giro, que juntos transformam boas vendas em falta de dinheiro. E, no campo tributário, manter o mesmo regime por anos sem revisão pode significar pagar mais do que o necessário ou perder oportunidades legais de economia.
Por fim, o erro talvez mais perigoso: crescer vendas sem avaliar a rentabilidade. Vender mais só é bom quando cada venda adicional deixa resultado. Caso contrário, o crescimento apenas amplia o tamanho do problema.
Como evitar que o problema volte a acontecer?
Resposta direta: com rotina de acompanhamento e informação confiável. A prevenção não depende de ferramentas sofisticadas, depende de hábito e de números organizados.
O ponto de partida é o acompanhamento periódico do fluxo de caixa, de preferência semanal. Ele permite antecipar apertos e planejar recebimentos e pagamentos. Em paralelo, é importante fazer a revisão dos preços de tempos em tempos, porque custos mudam, impostos mudam e a margem que existia no ano passado pode não existir mais.
O controle de custos também precisa ser contínuo, assim como o controle de estoque, que evita compras acima da demanda e produtos parados. O controle de contas a receber e a pagar garante que a empresa saiba, com antecedência, quanto vai entrar e quanto vai sair em cada período.
Outro hábito essencial é a separação entre contas pessoais e empresariais, com pró-labore definido e distribuição de lucros organizada. Isso dá clareza sobre o que é do negócio e o que é do sócio, e permite medir o resultado real.
Do lado fiscal, o planejamento tributário dentro da legalidade e a revisão do regime tributário quando necessário ajudam a manter a carga de impostos compatível com a realidade da empresa. E o acompanhamento dos indicadores, como a margem de lucro e o ponto de equilíbrio, junto com a análise periódica dos resultados contábeis, transforma os números em ferramenta de decisão.
Uma boa prática é reservar um momento fixo, uma vez por mês, para olhar esses dados com o contador. Esse encontro costuma evitar muitos problemas que, deixados de lado, viram crises.
Perguntas frequentes sobre empresa que vende bem, mas não tem dinheiro
Por que minha empresa vende muito, mas não sobra dinheiro?
Porque vender muito não garante que o dinheiro fique. A empresa pode ter preços sem margem, custos e despesas altos, impostos pesados, clientes pagando a prazo, estoque parado, dívidas ou retiradas excessivas dos sócios. Cada um desses fatores reduz o que sobra do faturamento. O diagnóstico exige olhar os números de custos, margens, caixa e endividamento em conjunto.
Faturamento alto significa que a empresa está dando lucro?
Não necessariamente. O faturamento é o total vendido, e o lucro é o que sobra depois de pagar todos os custos, despesas e impostos. Uma empresa pode ter faturamento alto e lucro baixo, ou até prejuízo, se a margem for pequena ou se os gastos forem elevados. Por isso, o faturamento deve ser sempre analisado junto com a margem de lucro.
Por que o dinheiro entra na empresa e desaparece?
Porque ele já tem destinos definidos: fornecedores, folha de pagamento, impostos, aluguel, dívidas e retiradas. Quando esses compromissos somam um valor próximo ao que entrou, o saldo some. Também pode ocorrer de o dinheiro estar parado em estoque ou em contas a receber. Um fluxo de caixa organizado mostra com clareza para onde o dinheiro está indo.
Como saber se minha empresa está tendo lucro?
É preciso comparar o faturamento com todos os custos, despesas e impostos do período. O resultado dessa conta é o lucro, e a proporção dele sobre as vendas é a margem líquida. O saldo bancário não é suficiente para essa resposta. A análise é feita com base nos relatórios contábeis e financeiros, e o contador pode ajudar a interpretá-los.
Como descobrir onde minha empresa está perdendo dinheiro?
Organize os números por categoria: faturamento, custos variáveis, custos fixos, despesas operacionais, impostos, contas a receber, contas a pagar, estoque, dívidas e retiradas dos sócios. Depois, calcule as margens de contribuição e líquida e compare com períodos anteriores. A perda costuma estar em preços mal formados, custos que cresceram, prazos de recebimento longos ou retiradas sem controle.
O que fazer quando a empresa vende bem, mas está sempre sem caixa?
Primeiro, entender a causa antes de cortar despesas. Monte um fluxo de caixa, analise preços, margens, prazos de recebimento, estoque, dívidas e retiradas. Em seguida, ajuste o que for necessário, como revisão de preços, renegociação de prazos ou organização das retiradas. Se não conseguir identificar a origem sozinho, busque apoio contábil.
Impostos podem reduzir muito o lucro da empresa?
Sim. Os impostos fazem parte do custo de operar e, dependendo da atividade, do faturamento, da margem e do regime tributário, podem representar parcela relevante do resultado. Apurações incorretas e atrasos geram multas e juros que pioram o quadro. A análise do regime tributário e o planejamento dentro da legalidade ajudam a manter a carga compatível com a realidade da empresa.
Como saber se o preço de venda está correto?
O preço correto cobre o custo da mercadoria ou do serviço, os impostos, as comissões, as taxas, os fretes, as perdas e uma parte dos custos fixos, e ainda deixa a margem de lucro desejada. Se o preço foi definido apenas pelo custo de compra ou pelo preço do concorrente, é provável que a margem real seja menor do que a imaginada. Calcular a margem de contribuição ajuda a validar o preço.
O fluxo de caixa mostra se a empresa está dando lucro?
Não completamente. O fluxo de caixa mostra entradas e saídas de dinheiro ao longo do tempo, e o lucro é calculado com base no resultado do período, incluindo vendas feitas e ainda não recebidas e despesas assumidas e ainda não pagas. Os dois são complementares: o fluxo de caixa mostra a capacidade de pagar as contas, e a análise de resultado mostra se a operação é rentável.
Estoque alto pode prejudicar o caixa da empresa?
Sim. O estoque é dinheiro que já foi gasto e ainda não retornou. Quando ele cresce além da demanda, o capital fica parado, a empresa perde liquidez e pode precisar de crédito para pagar as contas. Além disso, há risco de perda por vencimento, obsolescência ou danos. O ideal é manter o estoque compatível com o giro de vendas.
Retirar dinheiro da empresa pode causar problemas financeiros?
Pode, quando as retiradas são feitas sem planejamento e sem relação com o resultado. Elas reduzem o caixa, dificultam a análise do lucro real e podem gerar questões fiscais. O recomendado é definir um pró-labore regular e distribuir lucros apenas de acordo com o resultado apurado e as regras aplicáveis, com registro adequado na contabilidade.
Quando é necessário procurar ajuda de um contador?
Quando a empresa vende bem e não consegue explicar por que o dinheiro não sobra, quando não conhece a própria margem, quando há atrasos de impostos, dívidas crescentes, dúvidas sobre o regime tributário ou dificuldade para interpretar os números. O contador ajuda a identificar problemas que não são visíveis no dia a dia e a tomar decisões com base em informações confiáveis.
Vender mais não significa necessariamente ganhar mais
Uma empresa saudável não é a que mais vende, e sim a que vende com margem, recebe no prazo, paga os impostos corretos, controla seus custos e enxerga o próprio caixa. O crescimento sustentável depende de conhecer custos, margens, impostos, fluxo de caixa e rentabilidade, e não apenas de aumentar o volume de vendas.
Se você chegou até aqui porque sente que sua empresa trabalha muito e ganha pouco, o melhor caminho é olhar os números com mais profundidade. Calcule suas margens, organize o fluxo de caixa, revise seus preços e verifique se o regime tributário continua adequado. E, se não conseguir identificar sozinho de onde vem o problema, não espere a situação se agravar para pedir ajuda.
A Sol Azul Contabilidade atua há 38 anos ao lado de pequenos e médios empreendedores, com experiência em contabilidade empresarial, regularização fiscal, gestão tributária e prevenção de problemas fiscais e financeiros. Essa vivência mostra que, na maioria das vezes, a solução começa com algo simples: entender os números e transformá-los em decisões.
As informações tributárias e financeiras podem sofrer alterações ao longo do tempo, e decisões específicas devem ser avaliadas de acordo com a realidade de cada empresa, com a orientação de um profissional qualificado.
Veja também:
- Calculadora do Simples Nacional: Como Calcular Seus Impostos de Forma Fácil e planejar suas finanças?
- Calculadora de Folha de Pagamento da Sol Azul: Desvendando o Custo Real do Seu Funcionário
- Calculadora de horas trabalhadas online: guia completo para empresas e funcionários
(Este é um trabalho de SEO desenvolvido pela Atman, Assessoria de Marketing. Para conhecer mais, acesse aqui.)