Muitos empresários só descobrem que o CNPJ está inapto quando algo deixa de funcionar: o banco recusa a abertura de uma conta, um cliente não aceita a nota fiscal, uma licitação é perdida na fase de habilitação ou o sistema de emissão de notas simplesmente trava. Nesse momento, surge a dúvida sobre como regularizar um CNPJ inapto e quanto do problema ainda tem solução.
A boa notícia é que, na maior parte dos casos, a inaptidão tem uma causa identificável e um caminho de regularização definido. Neste guia, a Sol Azul Contabilidade, com 38 anos de atuação em contabilidade empresarial e regularização fiscal, explica o que significa essa situação, como descobrir o motivo e quais passos seguir para reativar o CNPJ.
O que significa ter um CNPJ inapto na Receita Federal?
CNPJ inapto é a situação cadastral atribuída pela Receita Federal a uma empresa que deixou de cumprir determinadas obrigações perante o órgão, principalmente a entrega de declarações e demonstrativos obrigatórios, ou que apresenta irregularidades como não ser localizada no endereço informado. A empresa continua existindo juridicamente, mas sua inscrição perde regularidade até que a causa seja corrigida.
A base legal está no art. 81 da Lei nº 9.430/1996, que permite declarar inapta a inscrição da pessoa jurídica que deixar de apresentar obrigações acessórias por, no mínimo, 90 dias a contar da omissão, e também nas hipóteses de empresa não localizada ou inexistente de fato. Os procedimentos estão detalhados na Instrução Normativa RFB que disciplina o CNPJ, atualmente a IN RFB nº 2.119/2022.
Qual a diferença entre CNPJ inapto, suspenso, baixado e nulo?
Essas situações aparecem no mesmo comprovante cadastral, mas representam problemas diferentes.
O CNPJ ativo é a situação regular. O CNPJ suspenso geralmente decorre de inconsistências cadastrais ou de procedimentos em andamento, como um pedido de baixa em análise. O CNPJ inapto está ligado a omissões ou irregularidades atribuídas à empresa, que podem ser regularizadas. O CNPJ baixado indica que a empresa foi encerrada, seja a pedido, seja de ofício. Já o CNPJ nulo corresponde a uma inscrição anulada por vício, como uma inscrição feita em duplicidade ou com irregularidade na sua origem.
A distinção importa porque cada situação tem um caminho próprio. Tratar um CNPJ inapto como se fosse baixado, por exemplo, leva o empresário a acreditar que precisa abrir uma nova empresa, quando muitas vezes basta regularizar as declarações pendentes.
Por que um CNPJ fica inapto?
A causa mais comum é a omissão de declarações, ou seja, a falta de entrega de obrigações acessórias que a empresa estava obrigada a transmitir. É importante não confundir isso com inadimplência: inaptidão cadastral não é o mesmo que ter dívidas com a Receita. Uma empresa pode dever tributos e continuar ativa, e outra pode não dever nada e estar inapta por não ter entregado uma declaração.
As obrigações que levam à omissão variam conforme o regime e as atividades da empresa. Para um MEI, a principal é a DASN-SIMEI, a declaração anual do microempreendedor. Para empresas do Simples Nacional, entram a DEFIS e o PGDAS-D. Para empresas do Lucro Presumido ou do Lucro Real, podem estar envolvidas a ECF, a DCTF ou DCTFWeb, a EFD-Contribuições e outras escriturações. Nem toda empresa está sujeita às mesmas obrigações, e é justamente por isso que identificar quais se aplicam a cada caso é o primeiro desafio da regularização.
Além da omissão, a inaptidão pode ocorrer quando a empresa não é localizada no endereço cadastrado, quando é considerada inexistente de fato (por exemplo, sem estrutura ou operação compatível com o que declara) ou quando há irregularidades em operações de comércio exterior.
Empresa sem movimento também precisa entregar declarações?
Sim, e esse é um dos equívocos que mais levam empresas à inaptidão. A falta de faturamento ou de movimentação financeira não dispensa a empresa de suas obrigações acessórias. Na maioria dos regimes, a empresa inativa ou sem movimento continua obrigada a declarar, informando justamente que não houve operações no período.
Um exemplo típico é o do sócio que abriu uma empresa para um projeto que não se concretizou, deixou o CNPJ “parado” por dois ou três anos e não entregou nenhuma declaração por entender que não havia nada a informar. Para a Receita Federal, essa empresa está omissa, e a inaptidão é uma consequência possível.
Como saber se o CNPJ está inapto?
A consulta é gratuita e pode ser feita por qualquer pessoa no site da Receita Federal, por meio do Comprovante de Inscrição e de Situação Cadastral, informando apenas o número do CNPJ. O documento mostra a situação cadastral, a data da situação e, quando aplicável, o motivo atribuído pela Receita, como “omissão de declarações”.
Esse comprovante, porém, não detalha quais declarações estão faltando. Para isso, é necessário acessar o e-CAC, o Centro Virtual de Atendimento da Receita Federal, com certificado digital da empresa ou conta gov.br com nível de segurança adequado, ou por meio do contador com procuração eletrônica. No e-CAC, o relatório de situação fiscal lista as pendências da empresa, separando declarações omissas, débitos em aberto e outras irregularidades.
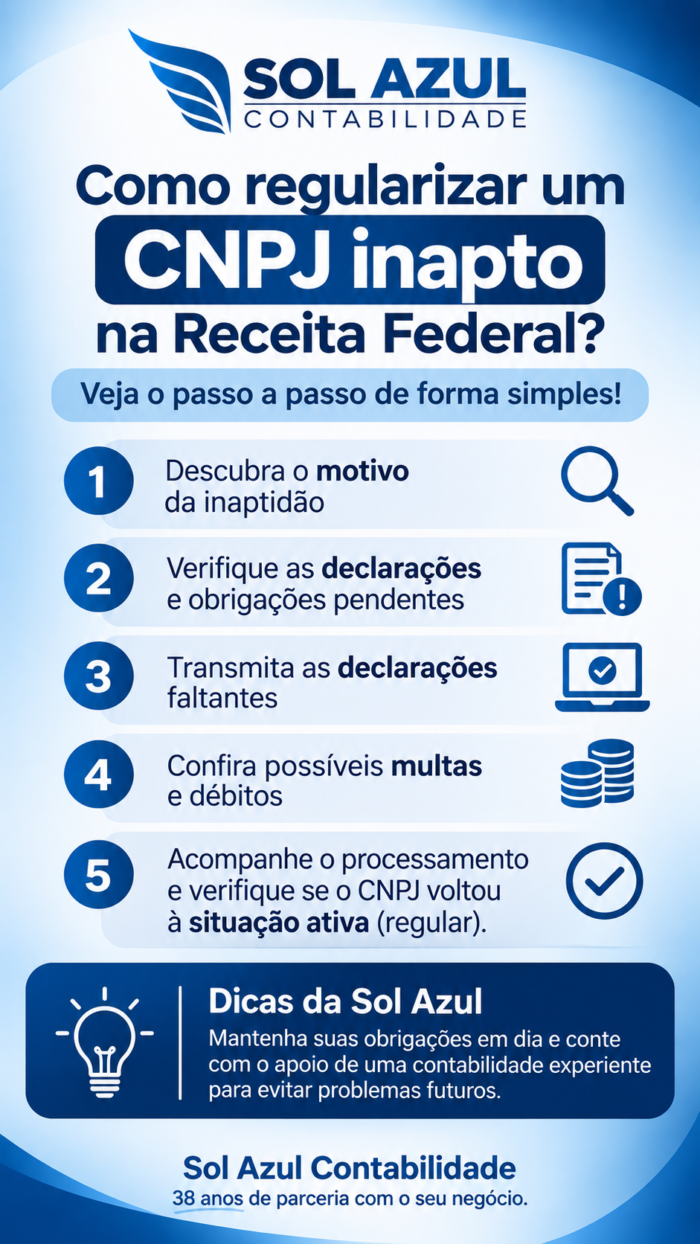
Como regularizar um CNPJ inapto na Receita Federal? Veja o passo a passo
O caminho para regularizar um CNPJ inapto depende da causa da inaptidão, do regime tributário da empresa e das obrigações aplicáveis em cada período. Ainda assim, a lógica é a mesma na grande maioria dos casos de omissão de declarações: identificar o que falta, entregar o que falta e acompanhar o restabelecimento da situação cadastral.
Passo 1: consulte o motivo da inaptidão
Comece pelo comprovante de situação cadastral. Se o motivo for omissão de declarações, o caminho é o descrito nos passos seguintes. Se o motivo for não localização ou inexistência de fato, a regularização envolve outras providências, como a atualização do endereço e a comprovação de que a empresa funciona no local, o que geralmente exige alteração cadastral e, em alguns casos, apresentação de documentos à Receita Federal.
Saber o motivo evita esforço no lugar errado. Já vimos empresários pagarem débitos antigos acreditando que isso resolveria a inaptidão, quando o problema era uma declaração anual que nunca foi transmitida.
Passo 2: identifique as declarações e obrigações pendentes
No e-CAC, gere o relatório de situação fiscal e verifique a seção de omissões de declaração. O relatório indica o tipo de declaração e o período em que ela não foi entregue.
Aqui vale um cuidado: o relatório mostra o que a Receita identificou como omisso, mas a empresa pode ter outras obrigações não entregues que ainda não aparecem ali, inclusive perante o estado ou o município. Uma revisão completa das obrigações aplicáveis ao regime da empresa evita regularizar a inaptidão hoje e enfrentar uma nova pendência daqui a alguns meses.
Passo 3: defina quais períodos precisam ser regularizados
Com a lista em mãos, organize as pendências por ano e por tipo de obrigação. É comum que uma empresa que deixou de entregar a declaração anual também tenha deixado de transmitir as apurações mensais, e que essas obrigações estejam relacionadas entre si.
Também é preciso verificar em qual regime a empresa estava em cada período. Uma empresa que foi excluída do Simples Nacional, por exemplo, pode ter passado a ter obrigações diferentes a partir de determinada data, e declarar no regime errado gera novos problemas.
Passo 4: transmita as declarações omitidas pelos sistemas corretos
Cada obrigação tem seu próprio sistema de transmissão. A DASN-SIMEI é entregue no Portal do Empreendedor ou no Portal do Simples Nacional. A DEFIS e o PGDAS-D são transmitidos no Portal do Simples Nacional. A ECF e a EFD-Contribuições são geradas e transmitidas por programas do SPED, e a DCTFWeb é feita no e-CAC, a partir das informações do eSocial e da EFD-Reinf.
As declarações precisam conter informações reais. Se houve faturamento no período, ele deve ser declarado, mesmo que isso gere tributo a pagar. Se não houve, a declaração deve indicar a ausência de movimento, quando o sistema da obrigação permitir. Preencher declarações “zeradas” para uma empresa que operou é um erro grave, que troca uma pendência cadastral por um risco de autuação.
Passo 5: confira multas e eventuais débitos
A entrega em atraso costuma gerar multa por atraso na entrega de declaração (MAED), cujo valor e regras variam conforme a obrigação. Além disso, se as declarações transmitidas apurarem tributos que não foram pagos, esses valores passam a constar como débitos.
Neste ponto está uma distinção essencial. Para a inaptidão causada por omissão de declarações, o que regulariza a situação cadastral é a entrega das declarações omitidas, e não necessariamente a quitação de todos os débitos. Multas e tributos em aberto são pendências fiscais que continuam existindo e precisam ser tratadas, seja por pagamento, seja por parcelamento, mas são um problema distinto da inaptidão. Deixá-los sem solução impede a emissão de certidão negativa e pode levar a cobrança e inscrição em dívida ativa.
Passo 6: acompanhe o processamento das entregas
Depois da transmissão, guarde os recibos de entrega de cada declaração. O processamento pelos sistemas da Receita Federal não é imediato, e as informações podem levar algum tempo para aparecer no relatório de situação fiscal.
Volte ao e-CAC periodicamente para confirmar se as omissões deixaram de constar. Se uma declaração entregue continuar aparecendo como omissa, verifique se ela foi transmitida para o período correto, se não houve erro no CNPJ informado e se não falta alguma declaração vinculada.
Passo 7: verifique se a situação cadastral foi restabelecida
Por fim, emita novamente o comprovante de situação cadastral. Quando todas as omissões que motivaram a inaptidão forem regularizadas, a situação tende a voltar para ativa. Em muitos casos isso ocorre a partir do processamento das declarações; quando a atualização não acontece, é possível solicitar a análise da Receita Federal pelos canais de atendimento disponíveis no e-CAC.
Vale também consultar a situação da empresa no cadastro estadual (no caso de contribuintes de ICMS) e municipal, porque a regularização na Receita Federal não resolve automaticamente eventuais pendências nesses outros cadastros.
Quais erros os empresários cometem ao tentar regularizar o CNPJ?
Os mais frequentes são entregar apenas a declaração mais recente e esquecer os anos anteriores, transmitir declarações sem movimento para períodos em que houve faturamento, usar o sistema de um regime tributário que não correspondia à empresa naquele período, pagar débitos acreditando que isso resolve a omissão e abrir um novo CNPJ sem tratar o antigo, mantendo as pendências vinculadas aos sócios.
Quais são as consequências de manter um CNPJ inapto?
As consequências podem ser divididas em três dimensões, que costumam se reforçar mutuamente.
No plano cadastral, a empresa perde regularidade perante a Receita Federal e tem dificuldade para realizar alterações cadastrais e obter certidões. No plano fiscal, o art. 82 da Lei nº 9.430/1996 estabelece que os documentos emitidos por empresa com inscrição declarada inapta não produzem efeitos tributários em favor de terceiros. Isso significa que um cliente pode não conseguir aproveitar créditos ou deduzir despesas com base na nota emitida por essa empresa, além de as multas e débitos gerados pelas omissões continuarem existindo.
No plano comercial, o efeito é muitas vezes o mais imediato. Clientes e fornecedores que consultam o CNPJ antes de fechar negócio tendem a recusar operações com empresas inaptas. Bancos podem restringir a abertura de contas, a renovação de cadastro ou a concessão de crédito, conforme suas políticas internas. Em licitações e contratos que exigem regularidade fiscal, a empresa fica impedida de comprovar essa condição.
A emissão de notas fiscais também pode ser afetada, mas isso depende das regras de cada estado e município, que mantêm seus próprios cadastros e sistemas.
Quanto tempo demora para regularizar um CNPJ inapto?
Não existe um prazo fixo. O tempo depende da quantidade de declarações omitidas, da complexidade de cada uma, da necessidade de reconstruir informações contábeis de períodos antigos e do processamento pelos sistemas da Receita Federal.
Uma empresa com uma única declaração anual pendente e documentação organizada pode resolver a situação de forma relativamente rápida. Já uma empresa com vários anos de omissão, sem escrituração contábil e com dúvidas sobre o regime tributário aplicado, pode precisar de um trabalho mais longo de levantamento antes mesmo de transmitir a primeira declaração. Desconfie de promessas de prazo garantido: a parte final do processo depende do Fisco, não do empresário ou do contador.
É possível regularizar um CNPJ inapto sem contador?
Em parte, sim. Qualquer empresário pode consultar a situação cadastral, acessar o e-CAC com certificado digital ou conta gov.br e identificar as omissões. No caso do MEI, em que a obrigação anual é simples, muitos empreendedores conseguem entregar a DASN-SIMEI em atraso por conta própria, desde que tenham as informações de faturamento de cada ano.
A situação muda quando a empresa é do Simples Nacional, do Lucro Presumido ou do Lucro Real, tem vários períodos pendentes ou não tem certeza sobre o regime em que estava. Declarações como a ECF dependem de escrituração contábil, e erros na transmissão podem gerar tributos indevidos, multas adicionais ou novas inconsistências. Nesses casos, o apoio de um contador é importante para identificar corretamente as obrigações, revisar os períodos anteriores, transmitir declarações consistentes entre si e avaliar a melhor forma de tratar os débitos que surgirem.
Como evitar que o CNPJ fique inapto novamente?
A prevenção começa por algo simples: saber quais obrigações a empresa tem. Um calendário fiscal que relacione cada declaração ao seu prazo e ao seu responsável elimina a maior parte das omissões.
Também ajuda manter a documentação organizada ao longo do ano, comunicar à contabilidade qualquer mudança de endereço, atividade ou quadro societário e manter o endereço cadastral atualizado, já que a não localização também causa inaptidão. Empresas paradas merecem atenção redobrada: se não há intenção de retomar as atividades, encerrar o CNPJ formalmente costuma ser mais seguro do que mantê-lo sem acompanhamento.
Por fim, vale consultar periodicamente a situação cadastral e o relatório de situação fiscal, mesmo quando tudo parece em ordem. Descobrir uma pendência cedo é sempre mais barato do que descobri-la no meio de uma negociação.
Como a Sol Azul Contabilidade pode ajudar na regularização de um CNPJ inapto?
Em 38 anos de atuação no mercado contábil, a Sol Azul Contabilidade acompanhou empresas em praticamente todos os tipos de situação cadastral e fiscal. Essa experiência permite começar pelo diagnóstico correto: identificar a origem da inaptidão, levantar todas as obrigações aplicáveis em cada período e separar o que é pendência declaratória do que é débito tributário.
A partir desse levantamento, a equipe organiza as pendências por prioridade, prepara e transmite as declarações com base em informações consistentes, orienta sobre pagamento ou parcelamento dos débitos e acompanha o processamento até o restabelecimento da situação cadastral. Depois da regularização, o acompanhamento contínuo das obrigações garante que a empresa não volte ao mesmo ponto.
Perguntas frequentes sobre CNPJ inapto
O que acontece quando a Receita Federal declara um CNPJ inapto?
A inscrição perde regularidade e os documentos fiscais emitidos pela empresa deixam de produzir efeitos tributários em favor de terceiros. Na prática, a empresa enfrenta dificuldades para emitir certidões, operar com bancos, participar de licitações e manter relações comerciais, além de continuar responsável pelas multas e débitos existentes.
Um CNPJ inapto pode emitir nota fiscal?
Depende das regras do estado ou do município, que podem bloquear a emissão. Mesmo quando a emissão é tecnicamente possível, a nota emitida por empresa inapta não produz efeitos tributários para quem a recebe, o que faz com que muitos clientes a recusem.
Como regularizar um CNPJ inapto por falta de declarações?
Identificando no e-CAC as declarações omitidas, transmitindo-as com informações reais pelos sistemas correspondentes, guardando os recibos e acompanhando o processamento até a situação voltar a ativa.
É preciso pagar todas as dívidas para regularizar um CNPJ inapto?
Quando a inaptidão é causada por omissão de declarações, o que a regulariza é a entrega das declarações. Os débitos e as multas por atraso continuam existindo e precisam ser pagos ou parcelados, mas são uma pendência fiscal distinta da situação cadastral.
Quanto custa regularizar um CNPJ inapto?
O custo envolve as multas por atraso das declarações, eventuais tributos apurados e, quando há apoio profissional, os honorários do serviço. Esses valores variam conforme a quantidade de períodos pendentes, o regime tributário e a complexidade de cada caso, e por isso costumam ser definidos após um diagnóstico das pendências.
Quanto tempo leva para a Receita Federal retirar a situação de inapto?
Não há prazo fixo. Depois da entrega de todas as declarações omitidas, a atualização depende do processamento pelos sistemas da Receita Federal. Se a situação não mudar, é possível solicitar a análise pelos canais de atendimento.
Uma empresa sem faturamento pode ficar com o CNPJ inapto?
Sim. A ausência de faturamento não dispensa as obrigações acessórias, e deixar de entregá-las pode levar à inaptidão por omissão.
Um MEI também pode ter o CNPJ declarado inapto?
Sim. A falta de entrega da DASN-SIMEI é a principal causa de inaptidão entre microempreendedores individuais. A regularização passa pela entrega das declarações dos anos pendentes.
Posso encerrar um CNPJ inapto sem regularizar as pendências?
A legislação permite, em regra, pedir a baixa da empresa independentemente da regularidade de obrigações tributárias, mas isso não apaga os débitos: eles permanecem e podem ser cobrados dos sócios e responsáveis. Além disso, o encerramento exige a entrega das declarações de extinção previstas para o regime da empresa. Antes de encerrar, vale avaliar com um contador se a baixa é de fato o melhor caminho.
Como consultar se o CNPJ voltou à situação ativa?
Emitindo novamente o Comprovante de Inscrição e de Situação Cadastral no site da Receita Federal e verificando o campo de situação cadastral. Para confirmar que não restam outras pendências, consulte também o relatório de situação fiscal no e-CAC.
Veja também:
- abrir CNPJ: quanto tempo leva por tipo de empresa e como um contador pode ajudar nesse processo?
- Como Consultar Processos Judiciais pelo CNPJ da Empresa
- Encerramento de empresas: passo a passo para fechar o CNPJ sem riscos legais
(Este é um trabalho de SEO desenvolvido pela Atman, Assessoria de Marketing. Para conhecer mais, acesse aqui.)