Por Sol Azul Contabilidade, 37 anos de mercado em contabilidade empresarial e regularização fiscal. Conteúdo revisado em outubro de 2026.
Duas empresas de serviços podem faturar o mesmo valor, ter o mesmo número de sócios e ainda assim pagar impostos bem diferentes no Simples Nacional. Em muitos casos, a explicação está em um indicador que quase ninguém acompanha de perto: o Fator R.
O Fator R no Simples Nacional é a relação entre a folha de pagamento e a receita bruta da empresa. Para determinadas atividades, esse percentual decide se a tributação será feita pelo Anexo III ou pelo Anexo V, e a diferença entre os dois pode ser significativa.
O problema é que muitos empresários descobrem isso tarde. Alguns pagam pelo Anexo V sem saber que poderiam estar no Anexo III. Outros mexem no pró-labore ou na folha sem calcular o custo real da decisão e acabam gastando mais do que economizam.
Este artigo explica como funciona o cálculo do Fator R, o que entra e o que não entra na conta, como fazer uma simulação com segurança e quais cuidados evitam erros que custam caro.
O que é o Fator R no Simples Nacional?
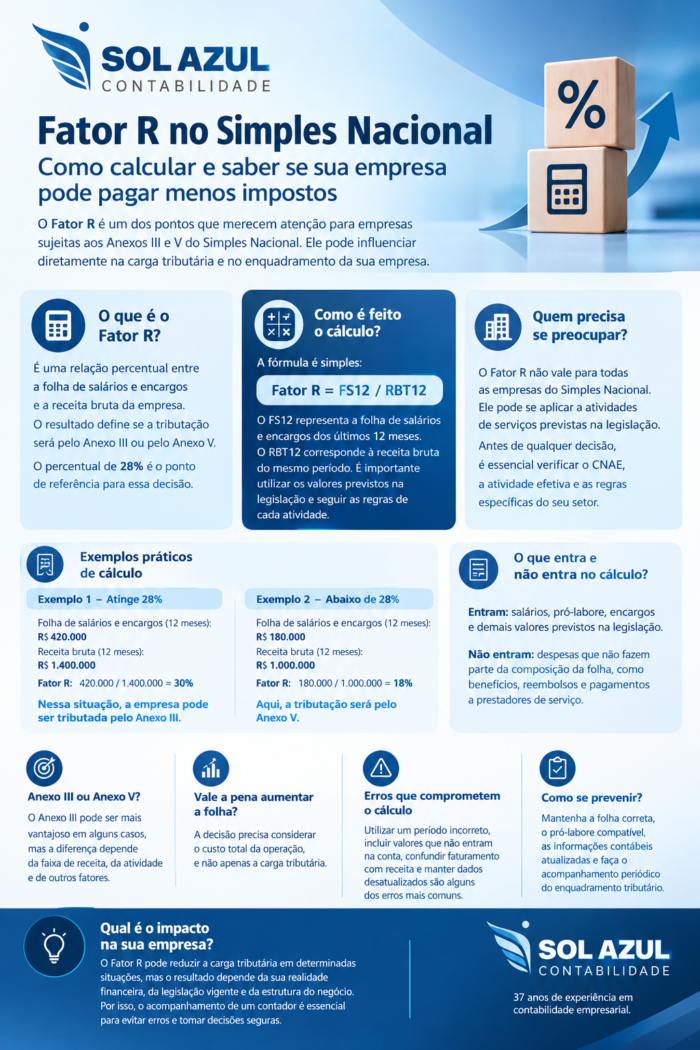
O Fator R é o percentual que resulta da divisão entre a folha de salários e encargos dos últimos 12 meses e a receita bruta acumulada no mesmo período. Ele é usado para definir se determinadas atividades de serviços serão tributadas pelo Anexo III ou pelo Anexo V do Simples Nacional.
A referência é o índice de 28%. Quando a folha representa 28% ou mais da receita bruta, a empresa pode ser tributada pelo Anexo III, que costuma ter alíquotas menores. Quando fica abaixo de 28%, a tributação ocorre pelo Anexo V, que costuma ter alíquotas maiores.
A lógica da regra é simples. O legislador entende que empresas que geram mais emprego e remuneração em relação ao que faturam devem ter uma carga tributária menor. Por isso, o Fator R premia a empresa que tem folha mais robusta proporcionalmente ao faturamento.
Resposta curta: Fator R é a relação percentual entre a folha de pagamento (com encargos) e a receita bruta dos últimos 12 meses. Se atingir 28%, a empresa de atividade sujeita à regra pode ser tributada pelo Anexo III. Se ficar abaixo, aplica-se o Anexo V.
Como funciona o cálculo do Fator R?
O cálculo é feito dividindo a folha de salários dos últimos 12 meses pela receita bruta acumulada dos últimos 12 meses. A fórmula é:
Fator R = FS12 / RBT12
FS12 representa a folha de salários pagos nos 12 meses anteriores ao período de apuração, incluindo encargos. RBT12 representa a receita bruta total acumulada nesses mesmos 12 meses anteriores. O resultado é multiplicado por 100 para chegar ao percentual.
Dois detalhes merecem atenção. O primeiro é o período: a conta não usa apenas o mês atual, mas o acumulado dos 12 meses anteriores ao mês de apuração. O segundo é que o Fator R é apurado mês a mês, o que significa que o resultado pode mudar conforme a empresa fatura e paga folha.
Empresas em início de atividade têm regras específicas, porque ainda não possuem 12 meses completos de histórico. Nesses casos, a legislação prevê métodos proporcionais para o cálculo, e é importante conferir a regra vigente com o contador antes de qualquer conclusão.
Também é essencial usar os valores corretos. Uma folha mal classificada ou uma receita lançada de forma errada altera o resultado e pode mudar o anexo aplicado sem que o empresário perceba.
Como calcular o Fator R na prática?
Para calcular o Fator R, some a folha e os encargos dos últimos 12 meses, some a receita bruta do mesmo período e divida o primeiro valor pelo segundo. Os exemplos abaixo usam valores fictícios, apenas para ilustrar a lógica.
Exemplo 1: empresa que atinge 28%
Imagine uma empresa de serviços com receita bruta acumulada (RBT12) de R$ 168.000,00 e folha com encargos (FS12) de R$ 50.400,00 nos últimos 12 meses.
O cálculo é: 50.400 / 168.000 = 0,30, ou seja, 30%. Como o resultado é superior a 28%, a empresa pode ser tributada pelo Anexo III.
Se considerarmos a alíquota nominal da primeira faixa (até R$ 180.000,00 de receita em 12 meses), que é de 6% no Anexo III e de 15,5% no Anexo V, e uma receita mensal de R$ 14.000,00, o imposto seria de cerca de R$ 840,00 no Anexo III. Esses percentuais são ilustrativos e estão sujeitos a alterações conforme a legislação vigente.
Exemplo 2: empresa que fica abaixo de 28%
Agora considere a mesma empresa, com a mesma receita, mas com folha de R$ 33.600,00 em 12 meses.
O cálculo é: 33.600 / 168.000 = 0,20, ou seja, 20%. Como o resultado está abaixo de 28%, a tributação ocorre pelo Anexo V.
Com a mesma receita mensal de R$ 14.000,00 e a alíquota nominal ilustrativa de 15,5%, o imposto seria de cerca de R$ 2.170,00. A diferença para o primeiro cenário é de aproximadamente R$ 1.330,00 por mês, apenas por causa da relação entre folha e receita.
Essa comparação mostra por que o Fator R merece atenção. Mas ela também pede cautela, porque a diferença tributária não é o único número da conta. Mais adiante, esse mesmo exemplo será usado para analisar o custo de aumentar a folha.
O que entra no cálculo do Fator R?
Entram no cálculo do Fator R os valores pagos a título de salários e remuneração de sócios (pró-labore), além dos encargos previstos nas regras do Simples Nacional. Não basta olhar apenas para o valor que os funcionários recebem na conta.
De forma geral, a folha considerada pode incluir:
- Salários de empregados registrados, com os valores efetivamente pagos;
- Pró-labore dos sócios e administradores;
- 13º salário e demais verbas de natureza remuneratória;
- FGTS e contribuições previdenciárias que se enquadrem nas regras de apuração.
Há uma particularidade importante. No Simples Nacional, a contribuição previdenciária patronal das atividades dos Anexos I, II, III e V já está incluída no DAS. Isso muda a forma como os encargos aparecem na folha, e é um dos pontos em que a conferência técnica faz diferença.
A legislação que disciplina o tema é a Lei Complementar 123/2006 e as resoluções do Comitê Gestor do Simples Nacional (CGSN), que detalham o conceito de folha para o Fator R. Como essas normas podem ser atualizadas, a composição exata deve ser sempre validada com o contador.
O que não entra no cálculo do Fator R?
Não entram no Fator R os valores que não têm natureza de folha de pagamento, como distribuição de lucros, pagamentos a prestadores de serviços e despesas gerais da empresa. Somar todos os gastos relacionados a pessoas é um dos erros mais comuns.
Alguns exemplos que costumam gerar dúvidas:
- Distribuição de lucros aos sócios, que não é pró-labore e não compõe a folha do Fator R;
- Pagamentos a pessoas jurídicas prestadoras de serviço, como outras empresas contratadas;
- Pagamentos a autônomos sem vínculo empregatício, cujo tratamento deve ser conferido caso a caso;
- Aluguéis, impostos e despesas operacionais em geral;
- Benefícios e verbas indenizatórias, que podem ter tratamento específico e precisam de análise.
A distinção mais delicada é entre pró-labore e lucros. O empresário que retira dinheiro da empresa sem formalizar o pró-labore pode ter um Fator R artificialmente baixo, porque a retirada, quando classificada como distribuição de lucros, não entra na conta.
Por isso, o ideal é nunca montar o cálculo apenas pelo extrato bancário. A classificação contábil de cada pagamento é o que define se ele pertence ou não à folha considerada.
Por que o Fator R de 28% é tão importante?
O índice de 28% é a linha de corte entre dois regimes de tributação. Para atividades sujeitas à regra, atingir 28% permite tributar pelo Anexo III, e ficar abaixo leva ao Anexo V.
Na prática, o Anexo V costuma ter alíquotas iniciais mais elevadas que o Anexo III. Isso significa que, dependendo da atividade, do faturamento e da faixa de receita, ultrapassar ou não os 28% pode representar uma diferença relevante no imposto mensal.
É importante evitar promessas. O efeito financeiro depende do volume de faturamento, da faixa de receita bruta, da atividade exercida e de outros elementos da apuração. Em alguns cenários, a diferença é grande. Em outros, é pequena e não compensa mudanças na estrutura.
Por isso, o Fator R deve ser tratado como um indicador de planejamento, e não como um atalho. A pergunta correta não é “como chegar a 28%”, mas “qual estrutura faz mais sentido para esta empresa”.
Qual é a diferença entre o Anexo III e o Anexo V?
A principal diferença está na carga tributária: o Anexo III costuma apresentar alíquotas menores que o Anexo V para a mesma faixa de receita. Ambos se aplicam a atividades de serviços, mas partem de lógicas tributárias diferentes.
O Anexo III abrange serviços como instalação, reparos e manutenção, agências de viagens, escritórios de contabilidade, academias e outros. Também recebe as atividades sujeitas ao Fator R que atingem 28%. O Anexo V reúne atividades intelectuais e técnicas, como alguns serviços de tecnologia, publicidade e outros, e recebe aquelas que não atingem o percentual.
Para ilustrar a diferença, considere a primeira faixa de receita (até R$ 180.000,00 em 12 meses). A alíquota nominal é de 6% no Anexo III e de 15,5% no Anexo V. Nas faixas seguintes, as alíquotas aumentam e há parcelas a deduzir, o que altera a alíquota efetiva paga.
Esses números são apenas referências e estão sujeitos a alterações conforme a legislação vigente. A alíquota efetiva de cada empresa depende de cálculos específicos, que devem ser feitos com base no faturamento real e na tabela atualizada.
Quais empresas precisam se preocupar com o Fator R?
O Fator R não se aplica a todas as empresas do Simples Nacional, nem a toda empresa de serviços. A regra vale para atividades específicas previstas na legislação, que podem ser tributadas pelo Anexo III ou pelo Anexo V conforme o percentual apurado.
De forma geral, o Fator R costuma ser relevante para empresas de serviços técnicos e intelectuais, como:
- Serviços de tecnologia da informação e desenvolvimento de software;
- Consultorias e atividades técnicas profissionais;
- Serviços de engenharia e arquitetura;
- Atividades de saúde, como clínicas e consultórios, conforme a atividade exata;
- Publicidade, comunicação e algumas atividades correlatas;
- Outras atividades previstas nas hipóteses legais.
Essa lista é apenas orientativa. O mesmo setor pode ter atividades tributadas pelo Anexo III, pelo Anexo IV ou pelo Anexo V, e a regra do Fator R não vale para todas. O enquadramento específico da atividade deve ser confirmado com a legislação vigente e com um profissional.
Afirmar que “toda empresa de serviços pode usar o Anexo III desde que alcance 28%” é um equívoco comum e pode levar a erros de apuração com consequências fiscais.
Como saber se minha atividade está sujeita ao Fator R?
O caminho seguro é verificar o CNAE da empresa e a atividade efetivamente exercida, cruzando essas informações com as regras do Simples Nacional e as resoluções do CGSN. Não basta olhar o nome da empresa ou pesquisar na internet.
O CNAE (Classificação Nacional de Atividades Econômicas) é o ponto de partida, mas não é o único fator. A legislação trata da natureza do serviço prestado, e uma empresa pode ter vários CNAEs, com tratamentos tributários diferentes para cada um.
Por isso, decisões baseadas em informações genéricas são arriscadas. Uma regra que vale para uma atividade pode não valer para outra aparentemente parecida. Um enquadramento incorreto pode gerar diferenças de imposto, autuações e multas.
A análise correta envolve conferir cada CNAE, a forma como os serviços são prestados, o contrato social e as notas fiscais emitidas. Essa verificação costuma ser feita pelo contador, que tem acesso às regras atualizadas e ao histórico da empresa.
O pró-labore entra no cálculo do Fator R?
Sim, o pró-labore entra no cálculo do Fator R, desde que seja formalmente registrado e pago de acordo com as regras. Ele compõe a folha considerada junto com os salários e encargos aplicáveis.
Isso é relevante principalmente em empresas pequenas, em que não há funcionários registrados e a única remuneração formal é a dos sócios. Nesses casos, o valor do pró-labore tem peso direto no resultado do percentual do Fator R.
Existe um cuidado essencial. O empresário não deve alterar artificialmente o pró-labore apenas para atingir 28%. O pró-labore precisa ser compatível com a atividade, com a realidade da empresa e com a função exercida pelo sócio.
Além disso, o pró-labore gera custos, como contribuição previdenciária do sócio e, conforme o valor, Imposto de Renda retido. Por isso, aumentar o pró-labore pode ter efeitos fora da empresa, no bolso do próprio empresário.
A folha de pagamento pode ajudar a empresa a reduzir o imposto?
Uma folha compatível com a operação pode ajudar a empresa a atingir o Fator R e, em alguns casos, a reduzir o imposto pelo Anexo III. Mas aumentar a folha só para atingir 28% não significa necessariamente economia.
Cada real a mais na folha traz custos adicionais: salários, encargos, FGTS, férias, 13º e outras obrigações trabalhistas. Esse custo precisa ser comparado com a economia tributária que o Anexo III pode oferecer.
O raciocínio correto é empresarial, não apenas tributário. Se a empresa precisa de um novo colaborador para atender a demanda, a contratação pode ajudar o Fator R como efeito secundário. Se a contratação é desnecessária e feita apenas para mudar de anexo, o resultado pode ser negativo.
Uma folha bem estruturada, ligada à operação real do negócio, é sustentável e defensável. Uma folha criada apenas para o cálculo pode se tornar um peso no caixa e gerar questionamentos em eventual fiscalização.
Vale a pena aumentar o pró-labore ou a folha para atingir 28%?
Depende do resultado da conta completa. A decisão só faz sentido quando a economia tributária supera o custo adicional de folha, encargos e demais efeitos da mudança.
Retomando o exemplo anterior, com receita de R$ 168.000,00 em 12 meses, para atingir 28% seria necessária uma folha de R$ 47.040,00. Se a folha atual é de R$ 33.600,00, o aumento seria de R$ 13.440,00 ao ano, ou cerca de R$ 1.120,00 por mês.
A economia estimada de imposto, usando as alíquotas nominais ilustrativas, seria de aproximadamente R$ 1.330,00 por mês. Isso deixaria um ganho líquido pequeno, de cerca de R$ 210,00 por mês, antes de considerar encargos adicionais, tributos sobre o pró-labore e efeitos no fluxo de caixa. Dependendo desses fatores, o ganho pode desaparecer ou se tornar prejuízo.
Uma análise séria deve considerar:
- A tributação da empresa nos dois cenários;
- Encargos trabalhistas e previdenciários adicionais;
- O custo do pró-labore para o sócio, incluindo contribuição e imposto de renda;
- O impacto no fluxo de caixa;
- A estrutura da empresa e a realidade da operação.
O objetivo não é atingir um percentual, mas encontrar uma estrutura legal, coerente e economicamente sustentável.
Quais são os erros mais comuns no cálculo do Fator R?
Os erros mais comuns ocorrem quando o empresário usa dados incompletos, períodos errados ou conceitos equivocados sobre o que compõe a folha e a receita.
O primeiro erro é calcular com apenas um mês de receita e folha. A regra exige o acumulado dos 12 meses anteriores, e um mês isolado pode dar um resultado muito diferente da realidade.
O segundo é incluir despesas que não fazem parte da composição, como pagamentos a empresas terceirizadas ou lucros distribuídos. O inverso também ocorre: ignorar valores que deveriam ser considerados, como o pró-labore ou parte dos encargos.
Outro erro frequente é confundir faturamento com a receita utilizada na fórmula. A receita bruta segue conceitos legais específicos, e nem todo valor que entra no caixa é tratado da mesma forma. Dados contábeis desatualizados agravam o problema.
Também são comuns:
- Assumir que toda atividade de serviço pode usar o Anexo III com 28%;
- Alterar a folha sem avaliar o custo total da operação;
- Deixar a apuração para o último momento, quando já não há tempo para ajustes legítimos.
A prevenção é simples: acompanhar o indicador ao longo do ano, com dados conferidos e orientação técnica.
Como fazer uma simulação do Fator R antes de tomar uma decisão?
A simulação começa com os números reais da empresa: receita bruta e folha dos últimos 12 meses. Com esses dados, calcula-se o Fator R atual e identifica-se o anexo aplicável.
O segundo passo é calcular o imposto no cenário atual, considerando a alíquota efetiva da faixa de receita. Depois, simulam-se cenários alternativos, como um pró-labore maior ou uma nova contratação, e calcula-se o imposto em cada situação.
O terceiro passo é somar o custo total de cada cenário. Isso inclui imposto do Simples Nacional, salários, encargos, pró-labore e tributos pessoais do sócio. O melhor cenário é o de menor custo total, e não necessariamente o de menor imposto.
Por fim, considere o fluxo de caixa e a sustentabilidade da decisão. Uma economia mensal pequena pode não compensar a perda de flexibilidade financeira. Quando há dúvida, vale revisar a simulação com o contador, que consegue testar diferentes hipóteses com base na legislação vigente.
Como o contador pode ajudar no cálculo do Fator R?
O contador ajuda a conferir a atividade, verificar o enquadramento, apurar a folha correta, calcular a receita acumulada e comparar cenários antes de qualquer decisão. Além disso, acompanha as obrigações fiscais que dependem desses resultados.
Na Sol Azul Contabilidade, esse trabalho parte da análise do CNAE e da atividade real, passa pela conferência da folha e do pró-labore e chega ao cálculo do Fator R com simulações de diferentes estruturas. A análise considera não só o imposto, mas o custo total da empresa.
Com 37 anos de mercado, a Sol Azul acumula experiência em contabilidade empresarial, regularização fiscal e acompanhamento das obrigações tributárias. Essa vivência permite reconhecer padrões de erro e antecipar situações que costumam gerar problemas, como classificações incorretas e enquadramentos desatualizados.
A orientação, portanto, não se resume a “calcular um percentual”. Envolve entender o negócio, a legislação e a realidade financeira da empresa para recomendar um caminho seguro.
Checklist: o que conferir antes de calcular o Fator R?
Antes de fazer qualquer conta, vale passar por estas verificações:
- Atividade e CNAE: confira se todos os CNAEs da empresa estão corretos e se o serviço realmente prestado corresponde a eles;
- Regra aplicável: verifique se a atividade está sujeita ao Fator R ou se tem anexo fixo;
- Receita bruta: some a receita dos 12 meses anteriores, confirmando que as notas fiscais estão corretamente lançadas;
- Folha de salários: reúna os valores pagos a empregados registrados, separando o que não pertence à folha;
- Pró-labore: confirme que está formalizado, com valores compatíveis e sem confundir com distribuição de lucros;
- Encargos: verifique FGTS e demais contribuições que entram na apuração;
- Período de apuração: confirme que está usando 12 meses anteriores e, em início de atividade, a regra proporcional;
- Percentual encontrado: compare o resultado com os 28% e anote a margem acima ou abaixo;
- Anexo aplicável: identifique se a empresa será tributada pelo Anexo III ou V naquele mês;
- Impacto financeiro: calcule a diferença de imposto e compare com o custo de eventuais mudanças na estrutura.
Se algum desses itens estiver incerto, o cálculo pode estar incorreto. É melhor corrigir os dados antes de tirar conclusões.
Quais cuidados a empresa deve ter para evitar problemas com o Fator R?
O principal cuidado é manter a contabilidade organizada: folha corretamente registrada, pró-labore compatível com a atividade, informações contábeis atualizadas, documentos arquivados e receitas classificadas corretamente.
Também é importante fazer um acompanhamento periódico do enquadramento tributário. O Fator R muda ao longo do tempo, e uma empresa pode entrar ou sair do Anexo III sem que o empresário perceba, se ninguém estiver monitorando.
Outro ponto crítico é evitar manipulações artificiais. Fixar um pró-labore incompatível com a realidade ou registrar valores sem correspondência com o trabalho prestado pode gerar questionamentos fiscais. O Fator R deve refletir a realidade da empresa, e não ser construído apenas para atingir um número.
A regra de ouro é: toda decisão sobre folha e pró-labore deve ter justificativa operacional e econômica, além da tributária. Isso protege a empresa em caso de fiscalização e garante sustentabilidade da estrutura escolhida.
O Fator R pode mudar ao longo do ano?
Sim, o Fator R pode mudar todos os meses. Como ele é calculado sobre os 12 meses anteriores, qualquer variação na receita bruta acumulada ou na folha altera o percentual.
Uma empresa que fatura mais em determinado trimestre pode ver o Fator R cair, porque a receita sobe e a folha permanece igual. Da mesma forma, uma contratação ou reajuste pode elevar o indicador ao longo dos meses seguintes.
Por isso, uma única simulação não basta. O ideal é acompanhar o indicador periodicamente, de preferência mensalmente, para identificar tendências e agir com antecedência quando houver risco de queda abaixo de 28%.
O monitoramento contínuo permite planejar com calma, em vez de reagir a um problema depois que ele já afetou o imposto de vários meses.
Como saber se minha empresa está pagando mais imposto do que deveria por causa do Fator R?
Alguns sinais indicam que vale a pena revisar o enquadramento. O principal é exercer uma atividade sujeita ao Fator R e nunca ter feito uma análise detalhada do percentual, da folha e do anexo aplicado.
Outros sinais incluem pagar impostos altos em relação ao faturamento, ter pró-labore baixo sem justificativa clara, não saber qual é o Fator R da empresa ou perceber mudanças bruscas na alíquota sem explicação.
Esses sinais não confirmam que há pagamento indevido. Somente uma análise individual, com os dados reais da empresa, mostra se existe espaço para revisão. Em alguns casos, a conclusão é que a estrutura atual está adequada.
Quando a revisão aponta divergências, é possível avaliar ajustes legítimos para os próximos períodos e, conforme o caso, examinar períodos anteriores com orientação técnica.
Perguntas frequentes sobre Fator R no Simples Nacional
O que é Fator R no Simples Nacional?
O Fator R é a relação entre a folha de pagamento com encargos e a receita bruta dos últimos 12 meses.
Ele define, para atividades sujeitas à regra, se a tributação será feita pelo Anexo III ou pelo Anexo V. O índice de referência é 28%.
Como calcular o Fator R?
Divida a folha dos últimos 12 meses (FS12) pela receita bruta dos últimos 12 meses (RBT12). O resultado, multiplicado por 100, é o percentual do Fator R.
Use sempre os valores acumulados e corretamente classificados. Cálculos feitos com apenas um mês costumam levar a erros.
Qual é o percentual mínimo do Fator R?
O percentual de referência é de 28%. Atingindo ou superando esse índice, a empresa de atividade sujeita à regra pode ser tributada pelo Anexo III.
Esse valor está previsto na legislação e pode ser alterado. Confirme sempre a regra vigente.
O que acontece quando o Fator R fica abaixo de 28%?
A empresa passa a ser tributada pelo Anexo V, que costuma ter alíquotas mais altas que o Anexo III.
O efeito financeiro depende da faixa de receita e da atividade. Em alguns casos a diferença é grande, em outros é pequena.
O que acontece quando o Fator R atinge 28%?
A empresa pode ser tributada pelo Anexo III, o que costuma significar menor carga tributária para a mesma receita.
Mas atingir 28% não elimina a necessidade de avaliar o custo da folha. A economia de imposto precisa ser comparada com o gasto necessário para manter o índice.
Qual a diferença entre Anexo III e Anexo V?
O Anexo III tem, em geral, alíquotas menores. O Anexo V tem alíquotas maiores e se aplica a atividades que não atingem o Fator R ou que, por natureza, são tributadas por ele.
Na primeira faixa, por exemplo, a alíquota nominal é de 6% no Anexo III e 15,5% no Anexo V, valores sujeitos a alterações conforme a legislação vigente.
O pró-labore entra no cálculo do Fator R?
Sim. O pró-labore, quando formalizado e pago conforme as regras, compõe a folha considerada no cálculo.
Já a distribuição de lucros não entra. Por isso, a classificação correta das retiradas é fundamental.
Salário dos funcionários entra no Fator R?
Sim. Os salários de empregados registrados, junto com os encargos aplicáveis, fazem parte da folha usada no cálculo.
Pagamentos a prestadores de serviço, autônomos e empresas terceirizadas devem ser analisados separadamente, pois geralmente não compõem a folha.
Toda empresa de serviços precisa calcular o Fator R?
Não. O Fator R se aplica apenas às atividades previstas na legislação. Outras atividades de serviços têm anexo definido e não dependem desse cálculo.
Verifique o CNAE e a atividade exercida para saber se a regra se aplica à sua empresa.
O Fator R é calculado todos os meses?
Sim. O Fator R é apurado mensalmente, com base nos 12 meses anteriores ao período de apuração.
Isso significa que o anexo aplicado pode mudar de um mês para outro, conforme variam receita e folha.
É possível mudar do Anexo V para o Anexo III?
Sim, quando a atividade é sujeita ao Fator R e o percentual atinge 28%. A mudança acontece pela própria apuração do índice, e não por uma solicitação especial.
Para isso, é preciso que a folha seja real e compatível com a operação. Alterações artificiais podem gerar problemas fiscais.
Aumentar a folha pode diminuir o imposto?
Pode, mas nem sempre compensa. Aumentar a folha pode elevar o Fator R e permitir tributação pelo Anexo III, reduzindo o imposto do Simples.
Porém, o custo adicional de salários e encargos precisa ser comparado com a economia. Em muitos casos, o ganho é pequeno ou inexistente.
Vale a pena aumentar o pró-labore para atingir o Fator R?
Depende da simulação. O aumento do pró-labore eleva o Fator R, mas também gera contribuição previdenciária e, conforme o valor, Imposto de Renda para o sócio.
A decisão deve considerar o custo total, e não apenas a redução do imposto da empresa. Uma simulação com o contador evita decisões baseadas em estimativas.
Como saber se minha empresa está calculando o Fator R corretamente?
Confira se o cálculo usa os 12 meses anteriores, se a folha inclui apenas o que a legislação permite e se a receita bruta está correta.
Também verifique se o pró-labore está formalizado e se a atividade realmente está sujeita à regra. Em caso de dúvida, a conferência por um contador é o caminho mais seguro.
Um contador pode fazer a análise do Fator R?
Sim, e é recomendável. O contador tem acesso às regras atualizadas, aos dados da empresa e às ferramentas de apuração.
Ele confere atividade, folha, receita e anexo, simula cenários e acompanha o indicador ao longo do ano.
As informações deste artigo têm caráter informativo e as regras e valores tributários estão sujeitos a alterações conforme a legislação vigente. A análise de cada empresa deve ser feita por um profissional contábil.
Veja também: