Abrir o aplicativo do banco, ver um saldo confortável e concluir que dá para fazer uma retirada é uma das decisões mais comuns entre pequenos e médios empresários. E também uma das mais arriscadas. O saldo bancário mostra quanto dinheiro existe naquele momento, mas não informa quanto desse dinheiro já tem destino: o fornecedor que vence na próxima semana, a folha do dia 5, o imposto do mês, o 13º salário que se aproxima, a parcela do empréstimo.
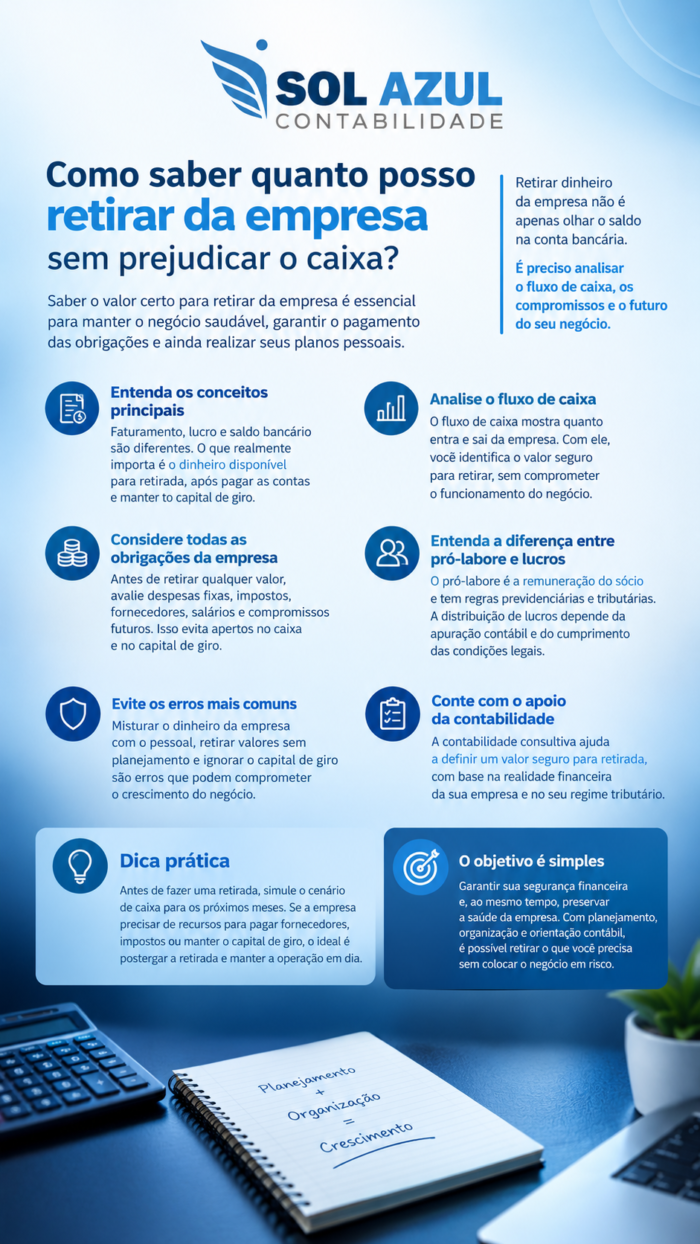
Por isso, a pergunta quanto posso retirar da empresa não se responde olhando a conta. Ela se responde olhando para frente: o que vai entrar, o que vai sair, quanto o negócio precisa manter para continuar girando e quanto lucro foi de fato apurado pela contabilidade.
Neste guia, explicamos como fazer essa análise com método, quais números observar, como diferenciar pró-labore de distribuição de lucros e como transformar as retiradas em uma decisão planejada, e não em uma reação ao saldo do dia.
Resposta direta: o valor que você pode retirar da empresa com segurança é o que sobra depois de projetar todas as entradas e saídas previstas para os próximos meses, reservar o capital de giro necessário para a operação e confirmar, na contabilidade, que existe lucro apurado para sustentar a distribuição. Saldo bancário positivo não significa dinheiro disponível para retirada.
O que significa retirar dinheiro da empresa com segurança?
Retirar dinheiro da empresa com segurança significa transferir recursos do negócio para os sócios sem comprometer a capacidade da empresa de pagar suas obrigações, manter a operação funcionando e financiar o próprio crescimento, respeitando as regras contábeis, tributárias e previdenciárias de cada forma de retirada.
Essa definição tem três partes, e todas importam.
A primeira é financeira: a retirada não pode deixar a empresa sem caixa para honrar compromissos. A segunda é operacional: o negócio precisa de uma quantia mínima circulando para comprar, produzir, vender e esperar o cliente pagar.
A terceira é legal: o dinheiro que sai para o sócio precisa ter uma natureza definida, seja como remuneração pelo trabalho (pró-labore), seja como participação no resultado (distribuição de lucros), e cada uma tem regras próprias.
Quando uma dessas partes é ignorada, a retirada pode até parecer tranquila no dia em que é feita. O problema aparece semanas depois, em forma de atraso, empréstimo emergencial ou autuação fiscal.
Qual é a diferença entre faturamento, saldo bancário, lucro e dinheiro disponível?
Boa parte dos erros nas retiradas nasce da confusão entre esses quatro conceitos. Eles se relacionam, mas medem coisas diferentes.
Faturamento é o que a empresa vendeu
Faturamento é o valor total das vendas ou serviços prestados em um período. Ele não desconta nada: nem custos, nem impostos, nem despesas. Uma empresa pode faturar R$ 300 mil em um mês e ter prejuízo, se os custos e as despesas forem maiores. Usar o faturamento como referência para retiradas é o equívoco mais perigoso de todos.
Saldo bancário é uma fotografia do momento
O saldo mostra quanto dinheiro está na conta hoje. Ele inclui valores que pertencem a terceiros na prática: impostos já devidos e ainda não pagos, salários que vencem em poucos dias, adiantamentos recebidos de clientes por serviços que ainda serão entregues. O saldo bancário não diz quanto do dinheiro já está comprometido.
Lucro contábil é o resultado apurado
Lucro contábil é a diferença entre receitas e todos os custos e despesas do período, apurada pela escrituração contábil segundo o regime de competência. Ele considera vendas feitas e ainda não recebidas, despesas incorridas e ainda não pagas, depreciação de equipamentos e provisões. É o lucro contábil que fundamenta a distribuição de lucros aos sócios.
Só que lucro e caixa raramente coincidem. Uma empresa pode ter lucro e pouco dinheiro, porque vendeu a prazo e ainda não recebeu, ou porque usou o resultado para comprar estoque e equipamentos.
Dinheiro disponível para retirada é o que sobra depois de tudo
O dinheiro disponível para o empresário é o resultado de uma conta mais completa: o caixa atual, somado ao que vai entrar com razoável segurança, menos tudo o que vai sair, menos a reserva de capital de giro que a operação exige. E, para que essa saída seja tratada como distribuição de lucros, ainda é preciso existir lucro apurado que a sustente.
Veja um exemplo ilustrativo de como esses números se distanciam em uma mesma empresa e no mesmo mês:
- Faturamento do mês: R$ 250.000
- Lucro contábil do mês, após custos, despesas e tributos: R$ 22.000
- Saldo bancário no último dia do mês: R$ 95.000
- Valor efetivamente disponível para retirada após projeção do caixa e reserva de giro: R$ 6.000
Valores hipotéticos, apenas para ilustração.
O empresário que olhasse o faturamento imaginaria uma folga enorme. O que olhasse o saldo veria R$ 95 mil. Mas o número que realmente responde à pergunta é bem menor.
Por que a empresa pode ter saldo positivo e não ter dinheiro para uma retirada adicional?
Considere uma empresa comercial fictícia, com pró-labore dos sócios já definido, que em meados de outubro apresenta R$ 120.000 de saldo bancário. O sócio quer saber se pode retirar R$ 30.000 extras. Vamos projetar os próximos 30 dias.
Etapa 1: ponto de partida e entradas previstas
- Saldo bancário atual: R$ 120.000
- Recebimentos previstos nos próximos 30 dias, considerando apenas vendas já realizadas (cartões a liquidar e boletos com vencimento no período): R$ 78.000
- Disponibilidade projetada: R$ 198.000
Etapa 2: saídas já comprometidas no período
- Fornecedores com vencimento no período: R$ 58.000
- Salários, encargos e FGTS: R$ 34.000
- Tributos do mês: R$ 11.500
- Aluguel, energia, sistemas e demais despesas fixas: R$ 12.500
- Parcela de empréstimo: R$ 6.000
- Pró-labore dos sócios: R$ 9.000
- Total de saídas: R$ 131.000
Saldo projetado ao fim dos 30 dias: R$ 198.000 menos R$ 131.000, igual a R$ 67.000.
Etapa 3: compromissos que vêm logo depois
Aqui está o ponto que costuma ser esquecido. Em dezembro, a empresa precisa pagar o 13º salário dos funcionários, estimado em R$ 28.000. Além disso, precisa reforçar o estoque para as vendas de fim de ano, com uma parcela à vista de R$ 15.000.
R$ 67.000 menos R$ 43.000 resulta em R$ 24.000.
Etapa 4: reserva mínima de caixa
Pelo histórico dessa empresa, os gestores definiram que precisam manter pelo menos R$ 40.000 em caixa para absorver atrasos de clientes e oscilações de vendas. Esse valor não é uma regra geral: foi calculado a partir do ciclo financeiro e da sazonalidade desse negócio específico.
R$ 24.000 menos R$ 40.000 resulta em um déficit de R$ 16.000.
Todos os valores são ilustrativos.
Conclusão do exemplo: apesar dos R$ 120.000 na conta, essa empresa não tem espaço para uma retirada adicional. Pelo contrário, se nada mudar, ela precisará de ajustes para atravessar dezembro com a reserva desejada. Uma retirada de R$ 30.000 hoje provavelmente levaria ao uso de cheque especial, antecipação de recebíveis ou atraso de algum pagamento no fim do ano.
Esse é o motivo pelo qual o valor seguro de retirada depende dos compromissos futuros, do capital de giro necessário e da situação contábil da empresa, e nunca apenas do saldo do dia.
Como analisar o fluxo de caixa para identificar o valor que pode ser retirado?
O fluxo de caixa empresarial é a ferramenta central dessa decisão. Ele registra todas as entradas e saídas de dinheiro, realizadas e previstas, e permite enxergar o saldo futuro dia a dia, semana a semana ou mês a mês.
Para decidir sobre retiradas, o fluxo de caixa realizado (o que já aconteceu) é útil para entender padrões. Mas o que decide é o fluxo de caixa projetado, que mostra se o dinheiro vai faltar em algum momento dos próximos meses. Recomendamos olhar, no mínimo, os próximos 60 a 90 dias, e mais longe quando houver compromissos relevantes concentrados, como 13º salário, férias coletivas, compras sazonais ou tributos trimestrais.
Quais compromissos precisam entrar na projeção antes de retirar dinheiro?
Antes de qualquer retirada, a projeção precisa considerar todas as saídas, inclusive as que ainda não viraram boleto. As principais são:
- Fornecedores, incluindo compras já negociadas e ainda não faturadas.
- Folha de pagamento e encargos, com salários, FGTS, contribuições previdenciárias, vale-transporte e benefícios.
- Provisões trabalhistas, como 13º salário, férias com o terço constitucional e eventuais rescisões previstas.
- Tributos, considerando o regime da empresa: DAS no Simples Nacional; PIS, Cofins, IRPJ, CSLL, ICMS ou ISS nos demais regimes, além de parcelamentos fiscais em andamento.
- Despesas operacionais fixas e variáveis, como aluguel, energia, sistemas, marketing, fretes e comissões.
- Dívidas e financiamentos, com parcelas, juros e vencimentos de capital de giro bancário.
- Investimentos já decididos, como reforma, troca de equipamento ou contratação planejada.
- Pró-labore dos sócios, que é uma despesa da empresa e precisa estar dentro da projeção, e não fora dela.
Um cuidado importante: tributos devidos sobre as vendas do mês costumam ser pagos no mês seguinte. Na prática, uma parte do dinheiro que entrou na conta já pertence ao fisco. Quem não separa mentalmente esse valor tende a retirar dinheiro que não é seu.
Como projetar as entradas sem otimismo excessivo?
O lado das entradas exige disciplina. Considere como entradas previstas, principalmente, aquilo que já foi vendido e tem data para entrar: recebíveis de cartão, boletos emitidos, contratos com faturamento definido. Vendas futuras podem entrar na projeção, mas com base no histórico e de forma conservadora.
Também vale descontar a inadimplência histórica. Se, nos últimos meses, cerca de uma parte dos boletos atrasou ou não foi paga, a projeção deve refletir isso. Projetar entradas pelo cenário ideal é uma das formas mais comuns de justificar retiradas que o caixa não suporta.
Como calcular o capital de giro necessário para manter a empresa funcionando?
Capital de giro é o dinheiro que a empresa precisa ter disponível para financiar a operação entre o momento em que paga seus custos e o momento em que recebe dos clientes. Ele não é sobra: é parte do funcionamento do negócio. Retirar o capital de giro é como vender as ferramentas de trabalho para pagar uma conta.
O que é ciclo financeiro e por que ele importa para as retiradas?
Uma forma prática de entender a necessidade de capital de giro é calcular o ciclo financeiro, a partir de três prazos médios:
- Prazo médio de estocagem: quantos dias, em média, o produto fica parado antes de ser vendido.
- Prazo médio de recebimento: quantos dias, em média, o cliente leva para pagar.
- Prazo médio de pagamento: quantos dias, em média, a empresa tem para pagar seus fornecedores.
O ciclo financeiro é a soma dos dois primeiros, menos o terceiro. Ele mostra por quantos dias a empresa precisa financiar a operação com recursos próprios ou de terceiros.
Veja um exemplo ilustrativo. Uma empresa mantém o estoque, em média, por 45 dias, recebe dos clientes em 30 dias e paga fornecedores em 40 dias. O ciclo financeiro é de 45 mais 30, menos 40, igual a 35 dias. Se os custos e despesas operacionais dessa empresa somam, em média, R$ 3.000 por dia, ela precisa de algo em torno de R$ 105.000 circulando na operação para não depender de crédito (35 dias multiplicados por R$ 3.000). Valores hipotéticos.
Esse dinheiro não precisa estar todo parado na conta, porque parte dele já está aplicada em estoque e em contas a receber. Mas o raciocínio mostra algo essencial: sempre que a empresa cresce, aumenta o estoque ou alonga o prazo dado aos clientes, ela precisa de mais capital de giro. E esse dinheiro precisa vir de algum lugar. Se vier das retiradas, a empresa cresce de forma saudável. Se as retiradas consumirem tudo, o crescimento vai ser financiado por empréstimos, e os juros vão corroer o lucro.
Uma forma contábil mais completa de medir essa necessidade é a necessidade de capital de giro (NCG), calculada pelo balanço: contas a receber de clientes mais estoques, menos fornecedores a pagar e demais obrigações operacionais (salários, encargos e tributos a recolher). Quando a NCG aumenta de um período para outro, a empresa está absorvendo caixa para operar.
Quanto deixar de reserva no caixa?
Não existe percentual universal. A reserva adequada depende da previsibilidade das receitas, da sazonalidade, da concentração de clientes, do acesso a crédito e do perfil de risco dos sócios. Um negócio com contratos recorrentes e clientes pontuais pode operar com reserva menor do que uma empresa sazonal, com poucos clientes grandes e vendas a prazo longo.
O que recomendamos é que a reserva seja definida por critério e registrada, e não decidida no improviso. Muitas empresas trabalham com uma quantidade de dias ou meses de despesas fixas e folha como referência; o número certo deve sair da análise do próprio histórico, e não de uma regra pronta.
Como calcular, na prática, quanto posso retirar da empresa?
Com fluxo de caixa projetado e capital de giro definido, o cálculo segue uma lógica de quatro perguntas.
1. Quanto a empresa terá em caixa ao fim do período analisado? Saldo atual mais entradas previstas, menos todas as saídas previstas, incluindo o pró-labore.
2. Quanto precisa permanecer como reserva? Desconte a reserva de capital de giro e os compromissos relevantes que vêm logo depois do período, como 13º, tributos trimestrais ou compras sazonais.
3. Existe lucro apurado que sustente a distribuição? O valor que sobrou no caixa só pode ser distribuído como lucro se houver lucro contábil apurado (ou, conforme o regime, lucro presumido ou estimado dentro dos limites legais) que o comporte.
4. Há investimentos ou dívidas que deveriam ser priorizados? Mesmo havendo sobra e lucro, os sócios podem decidir reinvestir parte do resultado ou amortizar dívidas caras.
O valor seguro é o menor entre o que o caixa comporta e o que o lucro apurado permite, ajustado pelas decisões de reinvestimento.
Veja um segundo exemplo, agora mostrando o caso inverso ao anterior. Uma prestadora de serviços fictícia tem R$ 150.000 na conta, e a projeção de 90 dias, já descontada a reserva de giro, aponta sobra de R$ 70.000. Parece haver espaço para distribuir R$ 70.000. Mas o balancete do semestre mostra lucro contábil acumulado de R$ 48.000, dos quais R$ 20.000 já foram distribuídos. Parte do dinheiro na conta veio de um empréstimo bancário contratado recentemente.
Nesse caso, a distribuição de lucros sustentada pela contabilidade é de, no máximo, R$ 28.000 (R$ 48.000 menos R$ 20.000 já distribuídos), mesmo que o caixa comporte mais. Dinheiro de empréstimo não é lucro. Distribuí-lo como se fosse pode gerar consequências tributárias e societárias, que explicamos adiante. Valores ilustrativos.
Os dois exemplos juntos mostram por que a análise precisa olhar o caixa e a contabilidade ao mesmo tempo. Às vezes há lucro e falta caixa. Às vezes há caixa e falta lucro.
Qual é a diferença entre pró-labore e distribuição de lucros?
Essa é uma das dúvidas mais importantes, porque as duas formas de retirada dos sócios têm naturezas, tributações e exigências diferentes.
O que é pró-labore e como ele é tributado?
Pró-labore é a remuneração do sócio pelo trabalho que ele exerce na empresa, normalmente na administração do negócio. É o equivalente ao salário do sócio que trabalha, embora não seja regido pela CLT.
Por ser remuneração pelo trabalho, o pró-labore:
- sofre desconto de contribuição previdenciária de 11% do sócio, retida pela empresa, observado o teto do INSS;
- gera, nas empresas fora do Simples Nacional (e nas do Simples tributadas pelo Anexo IV), a contribuição patronal de 20% sobre o valor pago;
- está sujeito à retenção de imposto de renda na fonte conforme a tabela progressiva mensal, que desde 2026 conta com redução que zera o imposto para rendimentos mensais de até R$ 5.000, nos termos da Lei nº 15.270/2025;
- é registrado como despesa da empresa e deve constar na folha de pagamento e nas obrigações acessórias.
O pró-labore garante ao sócio a cobertura previdenciária (aposentadoria, auxílio por incapacidade, entre outros benefícios). Para fins previdenciários, o salário de contribuição não pode ser inferior ao salário mínimo. Por isso, quando há pró-labore, ele costuma ser fixado no mínimo nesse valor.
Uma pergunta frequente é se todo sócio é obrigado a ter pró-labore. A obrigação está ligada ao trabalho: o sócio que exerce atividade na empresa, especialmente na administração, deve ser remunerado por pró-labore, e não apenas por distribuição de lucros. Substituir integralmente o pró-labore por lucros para economizar contribuições é um risco previdenciário e fiscal que costuma ser questionado em fiscalizações. O sócio apenas investidor, que não trabalha no negócio, pode receber somente lucros.
O que é distribuição de lucros e quando ela pode ser feita?
Distribuição de lucros é a remuneração do sócio pelo capital investido, correspondente à sua participação no resultado positivo da empresa. Ela não remunera trabalho, e sim a condição de sócio.
Historicamente, os lucros e dividendos distribuídos por empresas no Brasil são isentos de imposto de renda para o sócio pessoa física, com base no artigo 10 da Lei nº 9.249/1995, e não sofrem incidência de contribuição previdenciária. Essa isenção sempre dependeu de uma condição fundamental: só pode ser distribuído como lucro aquilo que foi efetivamente apurado como lucro.
A distribuição de lucros, portanto, não é uma retirada automática de qualquer saldo bancário. Ela depende de:
- escrituração contábil regular, com livros e demonstrações que comprovem o resultado;
- apuração do lucro no período (balanço anual ou balancetes intermediários, quando houver antecipações);
- observância do contrato social, que define a proporção da distribuição entre os sócios e pode prever regras específicas, como distribuição desproporcional, quando permitida e formalizada;
- registro formal da distribuição, idealmente com ata ou documento equivalente aprovado pelos sócios.
É comum a empresa antecipar lucros ao longo do ano. Isso é possível, desde que existam balancetes que demonstrem o resultado do período. Se, ao fechar o ano, o lucro apurado for menor do que o total antecipado, o excesso precisa ser tratado: pode ser compensado com lucros acumulados de períodos anteriores ou, não havendo saldo, corre o risco de ser considerado rendimento tributável do sócio.
Quais mudanças recentes afetam a distribuição de lucros?
A Lei nº 15.270/2025 alterou a tributação dos dividendos a partir de 2026. Entre as principais mudanças:
- lucros e dividendos pagos por uma mesma pessoa jurídica a uma mesma pessoa física residente no Brasil acima de R$ 50.000 em um mesmo mês passam a sofrer retenção de imposto de renda na fonte de 10%;
- foi criada uma tributação mínima anual para pessoas físicas de alta renda, aplicável a quem recebe rendimentos totais acima de R$ 600.000 por ano, com alíquota que cresce progressivamente até 10%, apurada na declaração anual e com possibilidade de abatimento de valores já pagos;
- há regra de transição para lucros apurados até o ano-calendário de 2025, cuja distribuição tenha sido aprovada até 31 de dezembro de 2025, observadas as condições previstas na lei.
Para a maioria dos pequenos negócios, com distribuições mensais abaixo desse limite, a mudança tem impacto limitado. Mas para sócios com distribuições mais altas, o planejamento do calendário e do valor das retiradas passou a ter efeito tributário direto.
A aplicação dessas regras ao seu caso, inclusive a interação com o regime tributário da empresa e a eventual compensação com a carga paga pela pessoa jurídica, exige análise individualizada, e eventuais regulamentações posteriores devem ser acompanhadas com o contador.
O que acontece se a empresa distribuir mais do que o lucro apurado?
Retirar como “lucro” um valor que a contabilidade não sustenta cria problemas em várias frentes.
No campo tributário, o valor excedente pode ser requalificado pela Receita Federal como rendimento tributável do sócio, com incidência de imposto de renda, multa e juros. Dependendo do caso, pode ser tratado como remuneração, com reflexos previdenciários.
No campo societário, o Código Civil prevê, no artigo 1.009, que a distribuição de lucros ilícitos ou fictícios gera responsabilidade solidária dos administradores que a realizarem e dos sócios que os receberem, conhecendo ou devendo conhecer a ilegitimidade.
No campo financeiro, a empresa se descapitaliza sem ter gerado o resultado correspondente, o que costuma aparecer depois como necessidade de aporte ou endividamento.
Empresas com débitos tributários podem distribuir lucros?
Esse é um ponto pouco conhecido. A legislação federal (artigo 32 da Lei nº 4.357/1964, com as alterações posteriores) restringe a distribuição de lucros por empresas que tenham débitos não garantidos com a União ou com a Previdência Social, prevendo multa para a empresa e para os sócios que receberem os valores. Antes de distribuir lucros, portanto, é prudente verificar a situação fiscal da empresa e regularizar ou garantir eventuais pendências.
Como o regime tributário e a organização contábil influenciam as retiradas dos sócios?
O regime tributário muda tanto o custo do pró-labore quanto os limites para distribuição de lucros isentos.
Simples Nacional
No Simples Nacional, a contribuição patronal sobre o pró-labore geralmente já está incluída no DAS, com exceção das atividades do Anexo IV. A retenção de 11% do sócio continua existindo.
Para a distribuição de lucros, a Lei Complementar nº 123/2006 prevê isenção de imposto de renda para o sócio, com uma diferença importante conforme a organização contábil:
- sem escrituração contábil completa, o valor isento fica limitado ao resultado da aplicação dos percentuais de presunção do lucro presumido sobre a receita bruta, subtraído do valor devido no Simples no período;
- com escrituração contábil regular que demonstre lucro superior a esse limite, a empresa pode distribuir o lucro contábil efetivamente apurado.
Há ainda um efeito estratégico: nas atividades sujeitas ao Fator R, a relação entre a folha de pagamento (incluindo o pró-labore) e a receita bruta dos últimos 12 meses define se a empresa é tributada pelo Anexo III ou pelo Anexo V, que tem alíquotas maiores. Quando essa relação atinge 28%, a empresa pode ser enquadrada no Anexo III. Por isso, o valor do pró-labore pode influenciar diretamente a carga tributária da empresa, e essa decisão merece cálculo cuidadoso.
Lucro Presumido
No Lucro Presumido, a empresa paga contribuição patronal de 20% sobre o pró-labore, o que torna essa forma de retirada mais cara para o negócio. A distribuição de lucros isenta segue lógica parecida com a do Simples: sem escrituração completa, o limite é a base de cálculo presumida, deduzida dos tributos devidos (IRPJ, CSLL, PIS e Cofins); com escrituração contábil, pode-se distribuir o lucro contábil apurado, ainda que superior à presunção.
Lucro Real
No Lucro Real, a distribuição está diretamente vinculada ao lucro contábil apurado, e a escrituração completa já é obrigatória. O pró-labore é despesa dedutível, observadas as regras aplicáveis, e também gera contribuição patronal.
Por que a situação financeira e a organização contábil pesam tanto?
Em todos os regimes, uma coisa se repete: quanto melhor a escrituração contábil, mais segurança e flexibilidade os sócios têm para retirar lucros. Contabilidade em dia permite comprovar o resultado, fazer antecipações respaldadas por balancetes, distribuir valores acima dos limites presumidos quando o lucro real do negócio for maior e se defender em caso de fiscalização.
A situação financeira também limita o que a contabilidade permite. Uma empresa com lucro contábil alto, mas endividada, com atrasos e capital de giro insuficiente, pode legalmente distribuir lucros e, ainda assim, não deveria. Poder distribuir não significa que seja prudente distribuir.
Quais sinais indicam que o empresário está retirando mais do que o negócio suporta?
Retiradas excessivas raramente se revelam de uma vez. Elas deixam sinais que vão se acumulando, e reconhecê-los cedo faz toda a diferença.
O sinal mais claro é o uso recorrente de crédito de curto prazo: cheque especial, conta garantida, antecipação de recebíveis todos os meses. Quando a empresa antecipa vendas futuras para pagar contas presentes, ela está financiando um buraco no caixa, e as retiradas costumam fazer parte dele.
Outro sinal é a renegociação frequente de prazos com fornecedores ou atrasos que antes não aconteciam. O mesmo vale para impostos pagos em atraso ou parcelados repetidamente: quando o tributo deixa de ser pago em dia, muitas vezes é porque o dinheiro reservado para ele foi usado em outra coisa.
Fique atento também quando o sócio precisa devolver dinheiro à empresa pouco tempo depois de uma retirada, quando o estoque começa a ficar abaixo do necessário por falta de recursos para recompor, ou quando investimentos básicos, como manutenção de equipamentos, são adiados mês após mês.
Por fim, observe a tendência: se o faturamento cresce e o caixa encolhe, algo está drenando os recursos. Pode ser o capital de giro absorvido pelo crescimento, pode ser margem baixa, e pode ser retirada acima da capacidade. Só o fluxo de caixa e a contabilidade, analisados juntos, mostram qual é a causa.
Quais erros mais comuns ao misturar dinheiro pessoal e empresarial?
A mistura entre finanças pessoais e empresariais é a origem de grande parte dos problemas com retiradas. Os erros mais frequentes são:
Pagar despesas pessoais com a conta da empresa. Supermercado, escola dos filhos, viagem, parcela do carro particular. Além de distorcer os números do negócio, esses pagamentos não têm natureza definida: não são pró-labore, não são distribuição de lucros formalizada e não são despesas da empresa. Na contabilidade, viram um problema a ser regularizado.
Retirar “conforme a necessidade”. Sem valor nem data definidos, a retirada passa a depender das contas pessoais do mês, e não da capacidade da empresa. O resultado é um caixa imprevisível.
Não registrar as retiradas. Transferências sem identificação dificultam a apuração correta e podem levantar questionamentos em fiscalizações.
Usar o caixa da empresa como reserva pessoal. O sócio deixa todo o patrimônio na conta jurídica e retira quando precisa. Isso impede que ele e a empresa tenham clareza sobre quanto é de quem.
Ignorar o risco jurídico. O artigo 50 do Código Civil prevê que a confusão patrimonial entre a empresa e os sócios é uma das hipóteses que podem levar à desconsideração da personalidade jurídica. Em termos práticos: em determinadas situações, credores da empresa podem alcançar o patrimônio pessoal do sócio. Separar as finanças protege o negócio e também o empresário.
Quais erros devem ser evitados na gestão das retiradas?
Além da mistura de contas, alguns erros de gestão aparecem com frequência em empresas de todos os portes.
Um deles é definir a retirada pelo faturamento ou pelo melhor mês do ano. Meses fortes costumam ser seguidos por meses fracos, e a retirada calculada no pico vira um peso no vale.
Outro é não provisionar compromissos anuais. O 13º salário, as férias, tributos trimestrais e renovações de contratos não aparecem no caixa mensal até o momento de pagar. Quem não reserva uma parte todo mês descobre o problema tarde demais.
Há também o erro de considerar o pró-labore como algo separado das despesas. Ele é um custo da empresa e precisa caber no resultado. Se o negócio só consegue pagar o pró-labore usando reservas, o modelo de negócio precisa ser revisto.
E existe o erro inverso, menos comentado: não retirar nada por anos e reinvestir tudo sem critério. Isso também é um problema, porque o sócio fica sem remuneração adequada, sem cobertura previdenciária compatível e, muitas vezes, com o patrimônio pessoal exposto ao risco do negócio.
Checklist: a empresa pode fazer uma retirada adicional agora?
Antes de uma retirada além do valor habitual, responda com honestidade:
- O fluxo de caixa projetado para os próximos 60 a 90 dias continua positivo depois da retirada?
- A reserva de capital de giro definida para a empresa permanece intacta?
- Os compromissos concentrados que estão por vir (13º, férias, tributos trimestrais, compras sazonais) já estão provisionados?
- Impostos, salários e fornecedores estão em dia, sem parcelamentos novos ou atrasos recentes?
- Existe lucro contábil apurado, em balanço ou balancete, que sustente o valor como distribuição de lucros?
- A empresa está sem débitos fiscais federais não garantidos que restrinjam a distribuição?
- A retirada respeita a proporção prevista no contrato social e será formalmente registrada?
- O valor e o calendário consideram as regras de retenção de imposto de renda sobre dividendos vigentes?
Se alguma resposta for “não” ou “não sei”, a retirada adicional deve esperar até que a dúvida seja resolvida.
Como estabelecer uma política de retiradas que preserve o caixa e permita o crescimento?
Uma política de retiradas é um conjunto de regras combinadas entre os sócios, preferencialmente por escrito, que define quanto, quando e como o dinheiro sai da empresa. Ela tira a decisão do impulso e a coloca no planejamento.
Uma política bem construída costuma partir de um pró-labore fixo, compatível com o trabalho exercido, com a capacidade do negócio e, quando for o caso, com o planejamento do Fator R. Esse valor deve ser estável, porque é ele que paga a vida pessoal do sócio no dia a dia.
Sobre esse pró-labore, a política estabelece critérios para a distribuição de lucros: com que frequência ela acontece (mensal, trimestral, semestral ou anual), que documento a fundamenta (balancete ou balanço), que parte do lucro é distribuída e que parte é reinvestida, e qual reserva mínima de caixa precisa estar preservada antes de qualquer distribuição.
Muitas empresas também definem prioridades. Por exemplo: primeiro recompor a reserva de giro, depois quitar dívidas com juros altos, depois financiar investimentos aprovados e, só então, distribuir o restante. A ordem exata depende do momento do negócio, mas o fato de haver uma ordem já evita a maior parte dos excessos.
Por fim, a política deve prever revisão periódica. Uma regra feita para uma empresa de dez funcionários talvez não sirva quando ela tiver trinta.
Como evitar a descapitalização do negócio?
A descapitalização acontece quando sai da empresa mais dinheiro do que ela gera, de forma contínua. Algumas práticas preventivas ajudam a evitá-la:
Mantenha contas bancárias separadas para empresa e sócios, sem exceções. A retirada é uma transferência da conta jurídica para a pessoal, com valor e natureza definidos.
Atualize o fluxo de caixa toda semana, e não apenas quando surge um problema. Projeções desatualizadas levam a decisões erradas.
Provisione mensalmente os compromissos que vencem uma vez por ano, separando o valor em conta ou aplicação específica.
Distribua lucros com base em números fechados, e não em estimativas. Antecipações são possíveis, mas devem estar respaldadas em balancetes.
Acompanhe indicadores simples com regularidade: margem de lucro, prazo médio de recebimento, nível de endividamento e saldo projetado para os próximos meses. Quando qualquer um deles piora, reavalie as retiradas antes que a situação exija medidas mais duras.
Como a contabilidade consultiva ajuda a definir um valor seguro para os sócios?
Até aqui, mostramos como o próprio empresário pode avaliar a situação. Mas algumas decisões dependem de informações e interpretações que só a contabilidade fornece com segurança: o lucro efetivamente apurado, o limite de distribuição isenta no regime da empresa, o impacto do pró-labore no Fator R, a retenção de imposto sobre dividendos, a situação fiscal e a forma correta de formalizar cada retirada.
A contabilidade consultiva vai além de calcular impostos e entregar obrigações. Ela integra a escrituração com a gestão financeira: mantém balancetes atualizados, ajuda a montar e interpretar o fluxo de caixa projetado, simula cenários de pró-labore e distribuição, identifica riscos tributários antes que se tornem autuações e ajuda os sócios a desenhar uma política de retiradas compatível com a realidade do negócio.
Em 38 anos de atuação, a Sol Azul Contabilidade acompanhou empresas em diferentes fases e ciclos econômicos, e uma lição se repete: as empresas que atravessam melhor os momentos difíceis costumam ser as que tratavam as retiradas como decisão planejada nos tempos bons. Não porque retiravam pouco, mas porque sabiam exatamente quanto podiam retirar.
Recomendamos análise contábil individualizada, especialmente, quando o empresário quer aumentar significativamente as retiradas, quando há mudança de regime tributário, quando as distribuições mensais se aproximam dos limites que geram retenção de imposto, quando a empresa tem débitos fiscais, quando há sócios com papéis diferentes (um operacional e outro apenas investidor) ou quando o contrato social prevê distribuição desproporcional.
Perguntas frequentes sobre retiradas da empresa
Como saber quanto posso retirar da empresa por mês?
Defina um pró-labore fixo compatível com o trabalho exercido e com o resultado do negócio, e trate a distribuição de lucros como um valor variável, calculado a partir de números fechados. Para saber quanto distribuir, projete o fluxo de caixa dos próximos meses, desconte a reserva de capital de giro e os compromissos futuros, e confirme na contabilidade que existe lucro apurado para sustentar o valor. O menor entre o que o caixa comporta e o que o lucro permite é o limite seguro.
Posso retirar dinheiro da empresa mesmo quando existe saldo na conta bancária?
Ter saldo não basta. O saldo inclui dinheiro já comprometido com impostos, salários, fornecedores e outras obrigações. Antes de retirar, verifique se, depois da retirada, a empresa continuará com caixa suficiente para os compromissos dos próximos meses e para manter a reserva de capital de giro.
Qual é a diferença entre pró-labore e distribuição de lucros?
Pró-labore é a remuneração pelo trabalho do sócio na empresa e sofre incidência de contribuição previdenciária e imposto de renda conforme a tabela progressiva. Distribuição de lucros é a remuneração pelo capital investido, depende de lucro apurado na contabilidade e, em regra, é isenta de imposto de renda para o sócio, observadas as regras da Lei nº 15.270/2025, que instituiu retenção de 10% sobre valores acima de R$ 50.000 por mês pagos por uma mesma empresa a uma mesma pessoa física.
Posso retirar todo o lucro da empresa?
Legalmente, os sócios podem distribuir o lucro apurado, respeitando o contrato social e as condições legais. Financeiramente, nem sempre é prudente. Parte do lucro pode estar em contas a receber ou em estoque, e não no caixa. Além disso, empresas em crescimento precisam de mais capital de giro. A decisão deve considerar o caixa disponível, a reserva necessária e os planos de investimento.
Como calcular o dinheiro que precisa ficar no caixa da empresa?
Some todas as saídas previstas para os próximos meses, incluindo provisões como 13º e férias, e acrescente uma reserva de segurança definida a partir do ciclo financeiro e da previsibilidade das receitas. O ciclo financeiro (prazo de estoque mais prazo de recebimento, menos prazo de pagamento a fornecedores) indica por quantos dias a empresa precisa financiar a própria operação. Não existe percentual único válido para todas as empresas.
O que acontece se eu retirar mais dinheiro do que a empresa pode pagar?
No curto prazo, a empresa tende a recorrer a crédito caro, atrasar fornecedores ou impostos. Se a retirada for tratada como lucro sem que exista lucro apurado, o valor pode ser requalificado como rendimento tributável, com imposto, multa e juros, além de gerar responsabilidade para administradores e sócios nos termos do Código Civil. No médio prazo, retiradas excessivas levam à descapitalização e podem comprometer a continuidade do negócio.
Posso usar a conta bancária da empresa para pagar despesas pessoais?
Não é recomendável. Pagamentos pessoais pela conta da empresa distorcem os números, dificultam a apuração contábil, podem gerar questionamentos fiscais e caracterizam confusão patrimonial, que é uma das hipóteses para a desconsideração da personalidade jurídica. O correto é transferir o pró-labore ou os lucros para a conta pessoal e pagar as despesas a partir dela.
Uma empresa do Simples Nacional pode distribuir lucros aos sócios?
Sim. A Lei Complementar nº 123/2006 prevê isenção de imposto de renda sobre os lucros distribuídos. Sem escrituração contábil completa, o valor isento fica limitado a um cálculo baseado nos percentuais de presunção sobre a receita bruta, descontado o valor devido no Simples. Com escrituração contábil regular, a empresa pode distribuir o lucro efetivamente apurado, mesmo que maior. A aplicação das novas regras de retenção sobre dividendos ao caso concreto deve ser confirmada com o contador.
Como saber se a empresa está gerando lucro suficiente para aumentar minhas retiradas?
Analise os demonstrativos de resultado dos últimos meses, e não apenas o último. Verifique se o lucro é consistente, se a margem está estável ou crescendo e se o lucro está se convertendo em caixa, ou ficando preso em contas a receber e estoque. Se o lucro cresce, o caixa projetado comporta o aumento e a reserva de giro continua preservada, há espaço para rever as retiradas.
Com que frequência devo revisar o valor das retiradas dos sócios?
O pró-labore costuma ser revisto anualmente ou quando há mudança relevante na empresa, como alteração de regime tributário, crescimento expressivo ou mudança nas funções dos sócios. A distribuição de lucros deve ser reavaliada a cada fechamento de período definido na política de retiradas, seja mensal, trimestral ou semestral. Sempre que surgir um dos sinais de alerta, a revisão deve ser imediata.
A decisão certa começa pelos números certos
Saber quanto posso retirar da empresa não é uma questão de coragem nem de cautela excessiva. É uma questão de informação. Quando o empresário enxerga o fluxo de caixa projetado, conhece o capital de giro que o negócio exige e tem a contabilidade em dia para comprovar o lucro, a retirada deixa de ser um risco e passa a ser o que deveria ser: a recompensa justa por construir e manter uma empresa saudável.
Se você ainda decide as retiradas olhando o saldo do dia, comece pelo passo mais simples: monte a projeção dos próximos 90 dias e compare com o que costuma retirar. Essa comparação, por si só, já costuma mostrar onde estão os ajustes necessários.
As referências legais e tributárias deste artigo refletem a legislação vigente na data de sua elaboração, em 2026. Regras tributárias e previdenciárias podem sofrer alterações e regulamentações posteriores; para decisões sobre o seu caso, consulte um contador.
Veja também:
- Minha empresa vende bem, mas não sobra dinheiro: o que pode estar acontecendo?
- Calculadora de custo de funcionário gratuita: faça o cálculo agora
- Calculadora de Folha de Pagamento da Sol Azul: Desvendando o Custo Real do Seu Funcionário
(Este é um trabalho de SEO desenvolvido pela Atman, Assessoria de Marketing. Para conhecer mais, acesse aqui.)