Uma clínica de ortopedia em São Paulo que fatura R$ 300 mil por mês no Lucro Presumido pode estar pagando, apenas em IRPJ e CSLL, mais de R$ 90 mil por trimestre. Se a maior parte dessa receita vier de procedimentos que se enquadram como serviços hospitalares para fins fiscais, esse valor pode cair de forma expressiva. A diferença está em um tema que muitos gestores de saúde ainda conhecem pouco: a equiparação hospitalar.
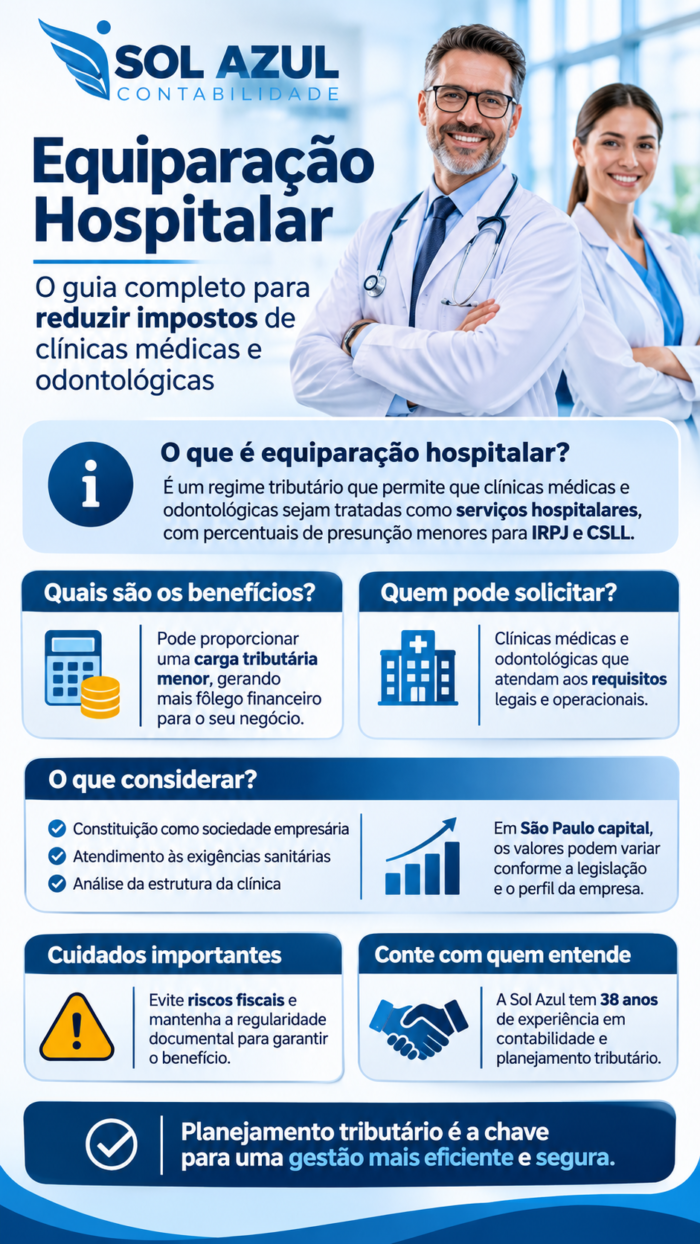
Este guia, preparado pela Sol Azul, com 38 anos de atuação em contabilidade empresarial e planejamento tributário, explica como funciona a equiparação hospitalar para clínicas médicas e odontológicas, quais são os requisitos, quanto se pode economizar e quais cuidados evitam riscos fiscais.
O que é equiparação hospitalar?
Definição objetiva: equiparação hospitalar é o tratamento tributário que permite a clínicas e outros prestadores de serviços de saúde, optantes pelo Lucro Presumido, aplicar sobre a receita de determinados serviços os mesmos percentuais reduzidos de presunção usados por hospitais no cálculo do IRPJ (8%) e da CSLL (12%), em vez do percentual geral de 32%. O benefício depende de requisitos legais, societários e sanitários.
O fundamento está no art. 15, § 1º, III, “a”, e no art. 20 da Lei nº 9.249/1995. A lei aplica o percentual reduzido aos serviços hospitalares e a serviços de auxílio diagnóstico e terapia, patologia clínica, imagenologia, anatomia patológica e citopatologia, medicina nuclear e análises e patologias clínicas, desde que a prestadora seja organizada sob a forma de sociedade empresária e atenda às normas da Anvisa.
Como funciona a equiparação hospitalar no Lucro Presumido?
No Lucro Presumido, o IRPJ e a CSLL não incidem sobre o lucro real da empresa, mas sobre uma base presumida, calculada aplicando um percentual sobre a receita bruta.
É essencial entender este ponto: a equiparação hospitalar não reduz a alíquota dos tributos. Ela reduz a base de cálculo. As alíquotas continuam as mesmas:
- IRPJ: 15%, mais adicional de 10% sobre a parcela da base que exceder R$ 20 mil por mês (R$ 60 mil por trimestre).
- CSLL: 9%.
O que muda é o percentual de presunção:
| Tributo | Serviços médicos em geral | Serviços hospitalares (equiparação) |
| IRPJ | 32% da receita | 8% da receita |
| CSLL | 32% da receita | 12% da receita |
Repare que os percentuais do IRPJ e da CSLL são diferentes entre si na equiparação: 8% para um, 12% para o outro.
O que mudou em 2026 com a Lei Complementar nº 224/2025?
A Lei Complementar nº 224/2025 determinou um acréscimo de 10% nos percentuais de presunção do Lucro Presumido, aplicável apenas à parcela da receita bruta anual que exceder R$ 5 milhões. Na prática, sobre esse excedente, 8% passa a 8,8%, 12% a 13,2% e 32% a 35,2%. Para o IRPJ, a regra produz efeitos desde janeiro de 2026; para a CSLL, a partir de abril de 2026, em razão da anterioridade nonagesimal.
As simulações deste artigo consideram clínicas com faturamento anual abaixo de R$ 5 milhões, que não são afetadas por esse acréscimo. Clínicas maiores precisam incluí-lo nos cálculos.
Qual é a diferença entre a tributação convencional e a dos serviços hospitalares?
A diferença está no tipo de serviço, e não no tipo de estabelecimento. Uma consulta médica comum, mesmo realizada em uma clínica bem estruturada, segue a presunção de 32%. Uma cirurgia ambulatorial, um exame de imagem ou um procedimento terapêutico que se enquadre como serviço hospitalar pode usar 8% e 12%.
Essa leitura vem do entendimento do Superior Tribunal de Justiça no Tema 217, julgado no REsp 1.116.399/BA. O STJ firmou a interpretação objetiva da expressão “serviços hospitalares”: importa a natureza do serviço prestado, ligado diretamente à promoção da saúde, e não a estrutura do contribuinte. O tribunal afastou a exigência de internação, mas excluiu as simples consultas médicas, atividade que não se assemelha aos serviços prestados por hospitais.
Quais clínicas médicas e odontológicas podem solicitar a equiparação hospitalar?
Podem se beneficiar clínicas que, cumulativamente:
Estão no Lucro Presumido. No Lucro Real, a tributação incide sobre o lucro efetivo, e no Simples Nacional as regras são outras.
São constituídas como sociedade empresária. A exigência foi incluída pela Lei nº 11.727/2008.
Atendem às normas da Anvisa, comprovadas pela regularidade sanitária do estabelecimento.
Prestam serviços que se enquadram como hospitalares ou de auxílio diagnóstico e terapia.
Especialidades com volume relevante de procedimentos, como ortopedia, oftalmologia, dermatologia com procedimentos, cirurgia plástica, endoscopia, diagnóstico por imagem e odontologia com procedimentos cirúrgicos, costumam ter maior potencial, mas cada caso exige análise.
Clínicas odontológicas também podem obter a equiparação hospitalar?
Sim, desde que atendam aos mesmos requisitos. A equiparação hospitalar para clínicas odontológicas depende da natureza dos procedimentos: cirurgias, implantes e procedimentos terapêuticos têm maior chance de enquadramento, enquanto consultas e avaliações seguem a regra geral. A Receita Federal e os tribunais analisam o caso concreto, o que reforça a importância da documentação.
Por que a clínica precisa ser sociedade empresária?
Porque a lei exige expressamente. Muitas clínicas são constituídas como sociedade simples, modelo voltado a atividades intelectuais exercidas pessoalmente pelos sócios. Para pleitear a equiparação a partir da vigência dessa exigência, a clínica precisa ter natureza de sociedade empresária, com registro na Junta Comercial.
Em São Paulo, essa decisão tem um efeito adicional importante. Clínicas organizadas como sociedade uniprofissional podem recolher o ISS em valor fixo por profissional, regime que não é compatível com a sociedade empresária. Assim, a migração pode aumentar o ISS ao mesmo tempo em que reduz IRPJ e CSLL. A conta precisa ser feita completa, antes de qualquer alteração societária.
Quais exigências sanitárias e estruturais precisam ser atendidas?
A lei exige que a prestadora atenda às normas da Anvisa. Na prática, isso envolve licenciamento sanitário regular, responsável técnico, estrutura compatível com os procedimentos realizados e cumprimento das resoluções aplicáveis, como as de planejamento físico de estabelecimentos de saúde, boas práticas de funcionamento, processamento de materiais e gerenciamento de resíduos.
Isso não significa ter estrutura de hospital, com leitos e internação. Significa ter a estrutura exigida pelas normas para os serviços que efetivamente se presta.
Quais serviços podem ou não ser enquadrados?
Com base na lei e no Tema 217, tendem a ser enquadrados procedimentos cirúrgicos ambulatoriais, exames de diagnóstico por imagem, procedimentos terapêuticos com estrutura específica, análises clínicas, endoscopias e procedimentos odontológicos cirúrgicos.
Não se enquadram as simples consultas médicas e odontológicas, avaliações, atividades administrativas e serviços que não têm relação direta com procedimentos de promoção da saúde semelhantes aos hospitalares.
Na maioria das clínicas, a receita é mista. Nesse caso, aplica-se o percentual reduzido apenas sobre a receita dos serviços enquadráveis, o que exige segregação contábil e fiscal das receitas por tipo de serviço.
Quanto uma clínica pode economizar com a equiparação hospitalar? Simulações em São Paulo
As simulações a seguir consideram clínicas hipotéticas em São Paulo capital, no Lucro Presumido, com apuração trimestral e faturamento anual abaixo de R$ 5 milhões. Para fins didáticos, consideram que os serviços indicados atendem integralmente aos requisitos.
O que está incluído: apenas IRPJ (com adicional) e CSLL.
O que não está incluído: PIS e Cofins (0,65% e 3% no regime cumulativo do Lucro Presumido), que não mudam com a equiparação, e o ISS municipal, que também não é alterado pela equiparação hospitalar, pois se trata de benefício federal.
Simulação 1: clínica médica com faturamento de R$ 100 mil por mês
Faturamento trimestral: R$ 300.000.
| Cálculo | Tributação convencional | Equiparação hospitalar |
| Base do IRPJ | 32% = R$ 96.000 | 8% = R$ 24.000 |
| IRPJ (15%) | R$ 14.400 | R$ 3.600 |
| Adicional (10% sobre o que exceder R$ 60.000) | R$ 3.600 | R$ 0 |
| Base da CSLL | 32% = R$ 96.000 | 12% = R$ 36.000 |
| CSLL (9%) | R$ 8.640 | R$ 3.240 |
| Total no trimestre | R$ 26.640 | R$ 6.840 |
Diferença estimada: R$ 19.800 por trimestre, cerca de R$ 79.200 por ano.
Simulação 2: clínica de ortopedia com faturamento de R$ 300 mil por mês
Faturamento trimestral: R$ 900.000.
| Cálculo | Tributação convencional | Equiparação hospitalar |
| Base do IRPJ | 32% = R$ 288.000 | 8% = R$ 72.000 |
| IRPJ (15%) | R$ 43.200 | R$ 10.800 |
| Adicional (10% sobre o que exceder R$ 60.000) | R$ 22.800 | R$ 1.200 |
| Base da CSLL | 32% = R$ 288.000 | 12% = R$ 108.000 |
| CSLL (9%) | R$ 25.920 | R$ 9.720 |
| Total no trimestre | R$ 91.920 | R$ 21.720 |
Diferença estimada: R$ 70.200 por trimestre, cerca de R$ 280.800 por ano.
Simulação 3: clínica odontológica com receita mista de R$ 150 mil por mês
Faturamento trimestral: R$ 450.000, sendo R$ 270.000 (60%) de procedimentos cirúrgicos enquadráveis e R$ 180.000 (40%) de consultas e procedimentos sem enquadramento.
| Cálculo | Tudo na regra geral | Receita segregada |
| Base do IRPJ | 32% × 450.000 = R$ 144.000 | (8% × 270.000) + (32% × 180.000) = R$ 79.200 |
| IRPJ (15%) | R$ 21.600 | R$ 11.880 |
| Adicional (10% sobre o que exceder R$ 60.000) | R$ 8.400 | R$ 1.920 |
| Base da CSLL | 32% × 450.000 = R$ 144.000 | (12% × 270.000) + (32% × 180.000) = R$ 90.000 |
| CSLL (9%) | R$ 12.960 | R$ 8.100 |
| Total no trimestre | R$ 42.960 | R$ 21.900 |
Diferença estimada: R$ 21.060 por trimestre, cerca de R$ 84.240 por ano.
Importante: esses valores são estimativas de referência. Eles podem variar com mudanças na legislação, atualização de percentuais, composição real das receitas, eventual incidência do acréscimo da LC nº 224/2025, efeitos no ISS e interpretação dos órgãos competentes. Também vale lembrar que, desde 2026, a distribuição desses lucros aos sócios segue as novas regras de tributação de dividendos da Lei nº 15.270/2025, o que deve entrar no planejamento.
E o ISS? A equiparação hospitalar também reduz o ISS?
Não. A equiparação hospitalar afeta apenas IRPJ e CSLL, que são tributos federais. O ISS é municipal e segue a legislação de São Paulo, com alíquota definida conforme o código de serviço e o regime da clínica. As alíquotas e regras atualizadas podem ser consultadas no portal da Prefeitura de São Paulo. Como visto, a mudança para sociedade empresária pode alterar o regime de ISS, o que precisa ser simulado junto.
Como funciona a recuperação de valores pagos a mais?
Clínicas que já cumpriam todos os requisitos, mas recolhiam IRPJ e CSLL pela presunção de 32%, podem buscar a recuperação dos valores pagos indevidamente nos últimos cinco anos, prazo previsto no Código Tributário Nacional.
O caminho depende do caso: pode envolver retificação das declarações (como ECF e DCTF) e pedido de restituição ou compensação pela via administrativa, ou ação judicial quando houver controvérsia. Um ponto central: só há o que recuperar nos períodos em que todos os requisitos estavam comprovadamente atendidos, inclusive a natureza de sociedade empresária e a regularidade sanitária.
Quais documentos são necessários para avaliar o enquadramento?
Para uma análise consistente, normalmente são avaliados: contrato social e alterações; comprovação do registro como sociedade empresária; licença sanitária e demais documentos de regularidade junto à vigilância sanitária; responsável técnico; relação de serviços prestados e notas fiscais com descrição detalhada; prontuários e relatórios de procedimentos, preservado o sigilo médico; escrituração contábil com segregação de receitas; e declarações fiscais dos últimos cinco anos.
Passo a passo: como avaliar e implementar o enquadramento?
- Mapeie os serviços e classifique quais podem ser enquadrados como hospitalares.
- Quantifique a receita de cada tipo de serviço.
- Verifique a natureza jurídica e avalie os efeitos de uma eventual alteração para sociedade empresária, inclusive no ISS.
- Confirme a regularidade sanitária para os serviços prestados.
- Simule o impacto tributário completo, incluindo IRPJ, CSLL, ISS, PIS/Cofins e distribuição de lucros.
- Ajuste a emissão de notas fiscais e a contabilidade para segregar receitas.
- Aplique o benefício com documentação organizada e, se houver créditos passados, avalie a recuperação.
- Revise periodicamente a manutenção dos requisitos.
Quais erros podem comprometer a equiparação hospitalar?
Os erros mais frequentes são aplicar o percentual reduzido sobre consultas; não segregar as receitas; usar o benefício sendo sociedade simples; manter licença sanitária vencida ou incompatível com os procedimentos; emitir notas fiscais com descrição genérica; e confundir redução de base com redução de alíquota, gerando cálculos errados.
Quais são os riscos de aplicar a equiparação sem cumprir os requisitos?
Se a Receita Federal entender que os requisitos não foram atendidos, pode exigir a diferença de IRPJ e CSLL dos últimos cinco anos, com juros e multa de ofício, que pode ser majorada em casos mais graves. Além do impacto financeiro, há desgaste com fiscalizações e eventual discussão judicial.
Orientações preventivas: como manter a regularidade fiscal e documental?
Mantenha licenças sanitárias sempre atualizadas, documente os procedimentos, descreva os serviços com precisão nas notas fiscais, revise anualmente a composição das receitas e acompanhe mudanças legislativas, como as trazidas pela LC nº 224/2025 e pela reforma tributária do consumo, que alterará gradualmente PIS, Cofins e ISS nos próximos anos.
Checklist: a clínica pode se beneficiar da equiparação hospitalar?
- [ ] Está no Lucro Presumido.
- [ ] É constituída como sociedade empresária.
- [ ] Possui licenciamento sanitário regular para os serviços prestados.
- [ ] Tem responsável técnico regularmente registrado.
- [ ] Realiza procedimentos além de simples consultas.
- [ ] Consegue segregar contábil e fiscalmente as receitas por tipo de serviço.
- [ ] Emite notas fiscais com descrição detalhada dos serviços.
- [ ] Simulou o impacto completo, incluindo ISS.
Quando buscar orientação contábil e jurídica especializada?
Sempre antes de aplicar o benefício, de alterar a natureza jurídica da clínica ou de pedir a recuperação de valores. A equiparação hospitalar é uma oportunidade legítima de planejamento tributário para clínicas médicas e odontológicas, mas só gera economia segura quando os requisitos são analisados em conjunto.
Ao longo de 38 anos, a Sol Azul tem apoiado empresas em planejamento tributário, regularização fiscal e acompanhamento das obrigações contábeis. Para clínicas, isso significa analisar a estrutura, verificar o atendimento aos requisitos, calcular o impacto real da mudança e manter a documentação que sustenta o benefício ao longo do tempo.
FAQ: perguntas frequentes sobre equiparação hospitalar
1. O que é equiparação hospitalar e como ela funciona?
É a aplicação, por clínicas no Lucro Presumido, dos percentuais reduzidos de presunção de 8% (IRPJ) e 12% (CSLL) sobre a receita de serviços hospitalares, em vez de 32%. Reduz a base de cálculo, não a alíquota.
2. Toda clínica médica pode ter equiparação hospitalar?
Não. É preciso estar no Lucro Presumido, ser sociedade empresária, atender às normas da Anvisa e prestar serviços que se enquadrem como hospitalares.
3. Clínicas odontológicas também podem obter equiparação hospitalar?
Sim, se cumprirem os mesmos requisitos. O enquadramento alcança procedimentos como cirurgias e implantes, não consultas.
4. Quais são os requisitos para conseguir a equiparação hospitalar?
Lucro Presumido, sociedade empresária, regularidade sanitária conforme normas da Anvisa, serviços enquadráveis e documentação que comprove a natureza dos serviços e segregue as receitas.
5. Qual é a diferença entre a tributação convencional e a equiparação hospitalar?
Na convencional, IRPJ e CSLL incidem sobre 32% da receita. Na equiparação, sobre 8% e 12%, respectivamente, para a receita dos serviços enquadrados.
6. Quanto uma clínica pode economizar com a equiparação hospitalar?
Depende do faturamento e da proporção de serviços enquadráveis. Nas simulações deste guia, a redução estimada de IRPJ e CSLL variou de cerca de R$ 79 mil a R$ 280 mil por ano, sem considerar ISS e outros efeitos.
7. A equiparação hospitalar é válida para empresas do Lucro Presumido?
Sim, é justamente nesse regime que ela se aplica, porque trata dos percentuais de presunção.
8. Clínicas que realizam apenas consultas médicas podem se beneficiar?
Não. O STJ, no Tema 217, excluiu as simples consultas médicas do conceito de serviços hospitalares.
9. É necessário ter estrutura física semelhante à de um hospital?
Não. O STJ afastou a exigência de internação. A estrutura deve ser a exigida pelas normas sanitárias para os serviços efetivamente prestados.
10. A clínica precisa ser constituída como sociedade empresária?
Sim. A Lei nº 9.249/1995, com redação da Lei nº 11.727/2008, exige a forma de sociedade empresária.
11. É possível recuperar impostos pagos nos últimos cinco anos?
Sim, em relação aos períodos em que todos os requisitos estavam atendidos, por via administrativa ou judicial, conforme o caso.
12. Quais são os riscos de utilizar a equiparação sem cumprir os requisitos?
Cobrança das diferenças de IRPJ e CSLL dos últimos cinco anos, com juros e multa de ofício, além de fiscalizações e eventual litígio.
13. Como saber se minha clínica em São Paulo pode se beneficiar desse enquadramento?
Com uma análise da natureza jurídica, da regularidade sanitária, dos serviços prestados e da composição das receitas, simulando inclusive os efeitos no ISS municipal.
14. A equiparação hospitalar também reduz o ISS?
Não. Ela afeta apenas IRPJ e CSLL. O ISS segue a legislação municipal, e a mudança para sociedade empresária pode até alterar o regime de ISS da clínica.
Veja também:
- contabilidade para médicos e clinicas: guia completo de tributação, escolha o melhor regime tributário para seu negócio
- Contabilidade Para Dentista: Qual a Importância Para Crescimento do Seu Consultório Odontológico?
As informações deste artigo refletem a legislação vigente na data de publicação e têm caráter informativo. Os valores apresentados são estimativas e não substituem a análise individualizada de cada clínica.