O melhor regime tributário para laboratório de análises clínicas é aquele que, depois de uma simulação com os números reais da empresa, resulta na menor carga tributária dentro da lei e com o menor risco fiscal. Para alguns laboratórios, o Simples Nacional é a opção mais econômica. Para outros, o Lucro Presumido, com base de cálculo reduzida de IRPJ e CSLL, ou o Lucro Real fazem mais sentido. Não existe regime ideal para todos, e a decisão depende de faturamento, folha de pagamento, margem de lucro, estrutura societária e dos serviços efetivamente prestados.
Resposta curta: não há um regime tributário melhor para todos os laboratórios de análises clínicas. A escolha entre Simples Nacional, Lucro Presumido e Lucro Real deve ser feita por simulação individualizada, comparando faturamento, folha de pagamento (inclusive o fator R), margem de lucro, despesas com direito a crédito e o cumprimento dos requisitos legais para bases de cálculo reduzidas no Lucro Presumido.
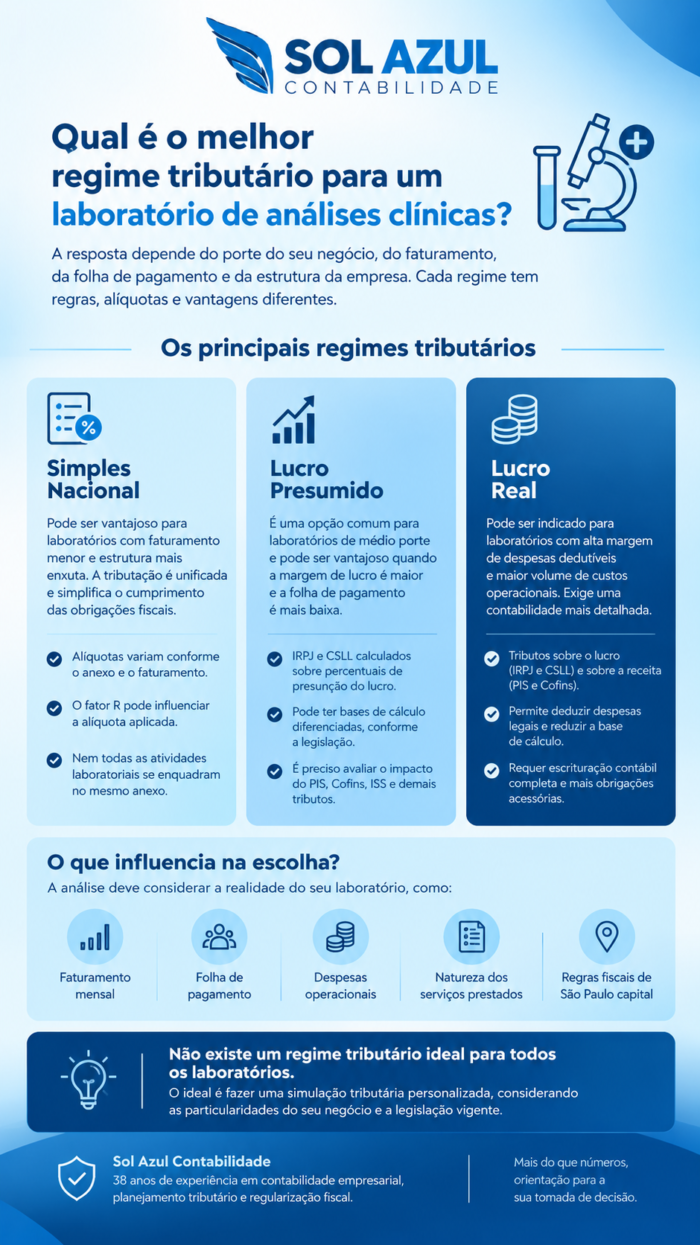
Qual é o melhor regime tributário para um laboratório de análises clínicas?
A resposta honesta é: depende dos números. Dois laboratórios com o mesmo faturamento podem ter regimes ideais diferentes, porque pagam de forma distinta tributos sobre a receita, sobre o lucro e sobre a folha de pagamento. O que é vantajoso para uma empresa com folha alta e margem apertada pode ser prejudicial para outra com folha baixa e margem confortável.
Quais fatores determinam a escolha do regime?
Cinco variáveis concentram a maior parte da decisão:
- Faturamento: define quais regimes estão disponíveis e em qual faixa o laboratório se encaixa.
- Folha de pagamento e pró-labore: no Simples, influenciam o fator R; nos demais regimes, geram contribuição previdenciária patronal fora do imposto.
- Margem de lucro real: quanto menor a margem em relação à presumida, maior a chance de o Lucro Real compensar.
- Despesas e créditos: reagentes, insumos e outros gastos podem gerar créditos de PIS e Cofins no Lucro Real.
- Natureza dos serviços e estrutura da empresa: definem o enquadramento no Simples e o direito a percentuais reduzidos no Lucro Presumido.
Quais regimes tributários um laboratório de análises clínicas pode escolher?
Três: Simples Nacional, Lucro Presumido e Lucro Real.
O Simples Nacional reúne vários tributos em uma guia única (DAS) e está disponível para empresas com receita bruta anual de até R$ 4,8 milhões, desde que não incidam impedimentos legais. Informações oficiais estão no Portal do Simples Nacional e na Lei Complementar 123/2006.
O Lucro Presumido calcula IRPJ e CSLL sobre um lucro presumido em lei, aplicando percentuais à receita bruta, e está disponível para empresas com receita bruta total de até R$ 78 milhões no ano anterior, quando não obrigadas ao Lucro Real. O Lucro Real apura IRPJ e CSLL sobre o lucro efetivo e é obrigatório para quem ultrapassa o limite ou se enquadra em hipóteses legais, mas pode ser escolhido por qualquer empresa.
O Simples Nacional vale a pena para um laboratório de análises clínicas?
Em muitos casos, sim, principalmente quando a folha é relevante em relação à receita. O Simples simplifica obrigações e, nas faixas de faturamento menores, pode ter carga tributária competitiva. Mas não é automático: o resultado depende do anexo aplicável, da faixa de receita e do fator R.
Vale lembrar que o Simples tem restrições. Empresas com determinados tipos de sócio, como pessoa jurídica, e outras hipóteses de vedação previstas em lei não podem optar. Receitas de atividades diferentes, como a venda de mercadorias, podem seguir anexos próprios. Acima de R$ 3,6 milhões de receita bruta anual, o recolhimento de ISS (e de ICMS, quando houver) passa a ocorrer fora do DAS, mantendo-se o laboratório no regime até o limite de R$ 4,8 milhões.
Em qual anexo do Simples Nacional um laboratório de análises clínicas se enquadra?
A Lei Complementar 123/2006, em seu art. 18, relaciona os laboratórios de análises clínicas ou de patologia clínica entre as atividades de serviços cuja tributação pode ocorrer pelo Anexo III ou pelo Anexo V, conforme o fator r (§§ 5º-D e 5º-M, a conferir no texto atualizado). A regulamentação está na Resolução CGSN nº 140/2018.
Não se deve presumir que todo serviço laboratorial segue a mesma regra. A classificação depende da atividade efetivamente exercida e do CNAE. Por exemplo, laboratórios de anatomia patológica e citológica (CNAE 8640-2/01) têm código distinto dos laboratórios clínicos (CNAE 8640-2/02), e consultas médicas, coleta em outros locais ou venda de produtos podem alterar o tratamento. Confirme o enquadramento com o contador antes de optar.
Como funciona o fator R para laboratórios de análises clínicas?
O fator R é a divisão entre a folha de salários dos últimos 12 meses (incluindo pró-labore, FGTS e demais encargos considerados pela norma) e a receita bruta dos últimos 12 meses. Quando o resultado é igual ou superior a 28%, a atividade sujeita ao fator R é tributada pelo Anexo III. Abaixo de 28%, aplica-se o Anexo V, que tem alíquotas maiores.
Na prática, a diferença é grande. A alíquota nominal inicial é de 6% no Anexo III e de 15,5% no Anexo V. Por isso, o fator R é uma das primeiras coisas a analisar em um laboratório. Aumentar o pró-labore para alcançar 28% pode reduzir o DAS, mas também gera INSS e imposto de renda do sócio, o que exige simulação completa antes de qualquer ajuste. O cálculo é feito mensalmente no PGDAS-D, e os valores de folha precisam estar corretos e documentados.
Quando o Lucro Presumido é mais vantajoso para um laboratório?
Costuma ser interessante quando a margem real é maior que a margem presumida, quando a folha é baixa em relação à receita (o que pode deixar o Simples no Anexo V) e quando o laboratório cumpre os requisitos para bases reduzidas de IRPJ e CSLL. Na estrutura do Lucro Presumido, os principais tributos federais são:
- IRPJ: 15% sobre o lucro presumido, com adicional de 10% sobre a parcela que exceder R$ 60.000 por trimestre.
- CSLL: 9% sobre a base presumida.
- PIS e Cofins cumulativos: 0,65% e 3% sobre a receita.
- ISS: municipal, sobre o serviço.
- Contribuição previdenciária patronal e encargos: pagos por fora, sobre a folha.
Laboratório de análises clínicas pode utilizar bases de cálculo diferenciadas no Lucro Presumido?
Pode, desde que cumpra os requisitos legais. Em geral, serviços em geral têm presunção de 32% para IRPJ e CSLL. Para serviços hospitalares, a lei prevê 8% para o IRPJ e 12% para a CSLL (Lei nº 9.249/1995, arts. 15 e 20). A Receita Federal, em soluções de consulta, tem admitido que laboratórios de análises clínicas utilizem esses percentuais reduzidos, desde que a empresa:
- seja organizada como sociedade empresária, e não como sociedade simples;
- execute as atividades previstas nas atribuições 1 a 4 da RDC nº 50/2002 da Anvisa;
- cumpra as exigências do art. 33, §§ 3º e 4º, da Instrução Normativa RFB nº 1.700/2017.
Esses requisitos precisam ser comprovados, e a aplicação equivocada dos percentuais reduzidos pode gerar autuação. Para consultar as soluções de consulta, use o sistema de normas da Receita Federal. Cada caso exige análise da estrutura e da documentação do laboratório.
O que mudou no Lucro Presumido?
A Lei Complementar nº 224/2025, em vigor desde 1º de janeiro de 2026, acrescentou 10% aos percentuais de presunção sobre a parcela da receita bruta anual que ultrapassar R$ 5 milhões (R$ 1,25 milhão por trimestre). Ou seja, quem fatura até esse valor não é afetado, e o acréscimo atinge apenas o excedente. O tema também é objeto de discussão judicial, então vale confirmar com o contador a situação atual antes de projetar a carga tributária. Mais detalhes na legislação publicada no Portal da Legislação do Planalto.
Quando o Lucro Real pode reduzir a carga tributária de um laboratório?
O Lucro Real pode merecer análise quando a margem de lucro efetiva é baixa, quando há prejuízos fiscais a compensar, quando as despesas dedutíveis são altas e quando há volume relevante de créditos de PIS e Cofins. Laboratórios com forte investimento em equipamentos, reagentes e insumos podem ter mais créditos e despesas, o que aproxima o resultado fiscal do resultado contábil real.
Nesse regime, o IRPJ (15%, com adicional de 10% sobre o lucro que exceder R$ 20.000 por mês) e a CSLL (9%) incidem sobre o lucro apurado, e PIS e Cofins seguem a sistemática não cumulativa, com alíquotas de 1,65% e 7,6% e direito a créditos. A contrapartida é a maior complexidade: escrituração contábil completa, controle de livros fiscais e várias obrigações acessórias. O custo de conformidade precisa entrar na conta.
Quais impostos incidem sobre um laboratório de análises clínicas?
Os tributos podem ser organizados por base de incidência, o que evita somar tudo sem critério.
| Base de incidência | Tributos | Observação |
| Receita | ISS, PIS, Cofins | No Simples, são recolhidos dentro do DAS; nos outros regimes, são apurados separadamente |
| Lucro | IRPJ, CSLL | No Simples, estão no DAS; no Presumido, incidem sobre a base presumida; no Real, sobre o lucro apurado |
| Folha de pagamento | Contribuição previdenciária patronal, RAT, contribuições a terceiros, FGTS | Nos Anexos III e V do Simples, a contribuição patronal já está no DAS; nos demais regimes, é paga fora |
Qual é a alíquota de ISS de laboratório em São Paulo capital?
Na capital paulista, o serviço de análises clínicas está no subitem 4.02 da lista da Lei Municipal nº 13.701/2003, e os serviços dos itens 4 e 5 da lista têm alíquota de 2%, conforme o art. 16 dessa lei (texto disponível no site da Prefeitura). Confira a redação vigente, pois a legislação municipal pode ser alterada.
Há ainda uma particularidade: o art. 15 da mesma lei prevê regime especial de ISS por profissional habilitado para certas sociedades de profissionais, incluindo o subitem 4.02, mas com requisitos restritivos, como não ter pessoa jurídica como sócia e explorar uma única atividade.
A maioria dos laboratórios empresariais precisa verificar se se enquadra. Para empresas com unidades ou postos de coleta em mais de um município, o local de incidência do ISS merece atenção; a Prefeitura de São Paulo tratou do assunto no Parecer Normativo SF nº 4/2018.
O Estado de São Paulo cobra algum imposto do laboratório?
O ICMS, de competência estadual, não incide sobre a prestação de serviços de análises clínicas, que são tributados pelo ISS. Ele pode aparecer em receitas de venda de mercadorias, caso o laboratório as comercialize. Para dúvidas, consulte a Secretaria da Fazenda do Estado de São Paulo.
Como o faturamento e a folha de pagamento influenciam a tributação do laboratório?
Eles pesam em lugares diferentes em cada regime. No Simples, o faturamento acumulado dos últimos 12 meses define a faixa de alíquota, e a relação entre folha e receita define o anexo. No Presumido, o faturamento define a base de cálculo e a folha gera contribuições por fora. No Real, a folha é uma despesa dedutível, mas também gera encargos.
Em resumo: folha alta em relação à receita tende a favorecer o Simples pelo Anexo III. Folha baixa pode empurrar o laboratório para o Anexo V e abrir espaço para o Presumido ou o Real.
Quanto um laboratório de análises clínicas paga de impostos em São Paulo capital?
Não existe um percentual único. Para ilustrar o raciocínio, veja uma simulação hipotética, que não representa um laboratório real e não é apuração fiscal.
Premissas: laboratório em São Paulo capital, receita bruta de R$ 100.000 por mês (R$ 1,2 milhão nos últimos 12 meses), sem outras atividades; folha considerada para o fator R, incluindo salários, pró-labore e FGTS, de R$ 33.000 por mês no cenário A e R$ 22.000 por mês no cenário B; no Presumido e no Real, folha sujeita à contribuição patronal de R$ 30.000 por mês, com 20% de contribuição patronal, desconsiderando RAT e contribuições a terceiros; ISS de 2%; no Presumido, receita trimestral de R$ 300.000; no Real, margem de lucro de 12% e R$ 30.000 mensais de gastos que geram créditos de PIS e Cofins.
Resultados (valores mensais aproximados):
| Cenário | Cálculo resumido | Tributos por mês | Percentual da receita |
| Simples, Anexo III (fator R de 33%) | Alíquota efetiva de 13,03%: (R$ 1,2 milhão x 16% menos R$ 35.640) / R$ 1,2 milhão | R$ 13.030 | 13,0% |
| Simples, Anexo V (fator R de 22%) | Alíquota efetiva de 19,08%: (R$ 1,2 milhão x 20,5% menos R$ 17.100) / R$ 1,2 milhão | R$ 19.075 | 19,1% |
| Presumido com bases reduzidas (8% e 12%) | IRPJ R$ 1.200 + CSLL R$ 1.080 + PIS e Cofins R$ 3.650 + ISS R$ 2.000 + contribuição patronal R$ 6.000 | R$ 13.930 | 13,9% |
| Presumido com base de 32% | IRPJ R$ 6.000 + CSLL R$ 2.880 + PIS e Cofins R$ 3.650 + ISS R$ 2.000 + contribuição patronal R$ 6.000 | R$ 20.530 | 20,5% |
| Lucro Real (margem de 12%) | IRPJ R$ 1.800 + CSLL R$ 1.080 + PIS e Cofins líquidos R$ 6.475 + ISS R$ 2.000 + contribuição patronal R$ 6.000 | R$ 17.355 | 17,4% |
Limitações: a simulação não inclui RAT, contribuições a terceiros, retenções na fonte, FGTS (comum a todos os regimes), custo de conformidade contábil, outras receitas nem a variação mensal de faturamento. As faixas e deduções do Simples seguem os anexos da Lei Complementar 123/2006 e devem ser conferidas na versão vigente.
Os resultados mudam com qualquer premissa: neste exemplo, o Anexo III e o Presumido com bases reduzidas ficam próximos, o Anexo V e o Presumido com 32% ficam bem acima, e o Real depende de margem e créditos. A conclusão é sobre o método, e não sobre qual regime é melhor.
Como comparar a carga tributária do Simples Nacional, Lucro Presumido e Lucro Real?
A comparação deve olhar todos os tributos de cada regime, e não só a alíquota que aparece em destaque. Use a tabela como ponto de partida.
| Critério | Simples Nacional | Lucro Presumido | Lucro Real |
| Limite de receita | R$ 4,8 milhões por ano | R$ 78 milhões no ano anterior, salvo obrigatoriedade do Real | Sem limite |
| Como os tributos são pagos | DAS unificado | Cada tributo apurado separadamente | Cada tributo apurado separadamente |
| Base de cálculo | Receita bruta dos últimos 12 meses e faixa | Receita bruta com percentuais de presunção | Lucro efetivo |
| Contribuição patronal | Incluída no DAS (Anexos III e V) | Paga por fora | Paga por fora |
| Fator R | Relevante | Não se aplica | Não se aplica |
| Complexidade | Menor | Intermediária | Maior |
| Pode ser vantajoso quando | Folha relevante, faturamento dentro das faixas | Margem real acima da presumida, requisitos para bases reduzidas atendidos | Margem baixa, muitas despesas e créditos, prejuízos a compensar |
| Pontos de atenção | Anexo, fator R, vedações e sublimite | Comprovação dos requisitos e acréscimo da LC 224/2025 sobre excedente de R$ 5 milhões | Escrituração completa, controles e obrigações acessórias |
Como a Reforma Tributária pode afetar os impostos dos laboratórios?
A reforma do consumo substitui PIS, Cofins, ICMS, ISS e IPI pela CBS (federal) e pelo IBS (estadual e municipal), com transição gradual prevista na Emenda Constitucional 132/2023 e na Lei Complementar 214/2025. É importante separar o que já vale do que ainda vai valer.
- 2026: ano de teste, com CBS de 0,9% e IBS de 0,1% destacados, compensáveis com PIS e Cofins. O foco é a adaptação de sistemas e notas fiscais.
- 2027: CBS passa a ser cobrada, e PIS e Cofins são extintos. O IBS tem alíquotas simbólicas.
- 2029 a 2032: redução gradual do ISS e do ICMS, com aumento correspondente do IBS.
- 2033: sistema pleno, com extinção do ISS e do ICMS.
Para os laboratórios, três pontos merecem acompanhamento. Primeiro, a LC 214/2025 prevê redução de 60% nas alíquotas de IBS e CBS para serviços de saúde enumerados em anexo, e é preciso verificar se cada serviço do laboratório está contemplado.
Segundo, como CBS e IBS são não cumulativos no regime regular, a vantagem relativa do PIS e da Cofins cumulativos no Presumido tende a ser reduzida, e a gestão de créditos ganha importância. Terceiro, optantes do Simples terão escolhas específicas sobre apuração de IBS e CBS, com prazos que devem ser acompanhados.
Como as regras ainda estão em transição e podem ser regulamentadas, a simulação feita hoje precisa ser refeita para 2027 em diante. Não trate regras futuras como se já estivessem em vigor.
Como escolher o regime tributário mais econômico sem correr riscos fiscais?
Siga um roteiro prático:
- Reúna faturamento mensal dos últimos 12 meses e a projeção do ano seguinte.
- Levante a folha completa, incluindo pró-labore, encargos e benefícios.
- Mapeie os serviços efetivamente prestados e confira CNAE e anexo.
- Liste despesas e insumos com potencial de crédito.
- Verifique se o laboratório cumpre os requisitos para bases reduzidas no Presumido, com documentação.
- Simule os três regimes com o mesmo conjunto de dados, incluindo contribuição patronal e custos de conformidade.
- Considere os prazos: a opção pelo Simples é feita em janeiro, e a escolha pelo Lucro Presumido é manifestada com o primeiro pagamento do ano, sendo irretratável para o ano-calendário.
Como estamos em outubro de 2026, este é um bom momento para simular o regime de 2027, já com o cenário da Reforma Tributária em mente.
Quais são os erros frequentes no planejamento tributário de laboratórios?
- Escolher o regime apenas pela alíquota nominal, sem somar a contribuição patronal e os custos de conformidade.
- Ignorar o fator R e deixar o laboratório no Anexo V sem avaliar alternativas.
- Aplicar bases reduzidas no Lucro Presumido sem comprovar os requisitos.
- Somar tributos de natureza diferente sem verificar a incidência de cada um.
- Mudar o pró-labore sem simular o efeito de INSS e imposto de renda do sócio.
- Não revisar o regime quando o faturamento, a folha ou a estrutura mudam.
- Tratar regras da Reforma Tributária como já plenamente vigentes.
Por que o planejamento tributário é importante para laboratórios de análises clínicas?
Porque a diferença entre regimes pode ser relevante e porque erros de enquadramento geram multas e juros. Mais do que escolher um regime uma vez, o laboratório precisa de acompanhamento, já que faturamento, equipe e legislação mudam.
A Sol Azul Contabilidade, com 38 anos de atuação no mercado, trabalha com contabilidade empresarial, planejamento tributário, acompanhamento de obrigações fiscais e regularização de empresas.
Na abordagem da contabilidade consultiva, a análise conjunta de faturamento, despesas, folha de pagamento e enquadramento fiscal ajuda o gestor a decidir com base em números, identificar oportunidades legais de economia e reduzir riscos. Isso não significa prometer economia garantida: o resultado depende da simulação de cada empresa.
Antes de escolher ou trocar de regime, converse com a equipe da Sol Azul Contabilidade para avaliar a situação do seu laboratório com dados reais.
Perguntas frequentes sobre regime tributário para laboratório
Um laboratório de análises clínicas pode optar pelo Simples Nacional?
Em regra, sim, desde que respeite o limite de receita de R$ 4,8 milhões por ano e não incorra em vedações legais, como ter pessoa jurídica entre os sócios. A atividade de laboratórios de análises clínicas ou de patologia clínica consta da LC 123/2006 entre as sujeitas ao fator r. Confirme o CNAE e a atividade efetiva.
Em qual anexo do Simples Nacional o laboratório é tributado?
No Anexo III, quando o fator R é igual ou superior a 28%, ou no Anexo V, quando é inferior, conforme a regra aplicável às atividades sujeitas ao fator r. Receitas de outras atividades podem seguir anexos próprios.
Como calcular o fator R?
Divida a folha de salários dos últimos 12 meses, incluindo pró-labore e encargos considerados pela norma, pela receita bruta dos últimos 12 meses. O resultado de 28% ou mais leva ao Anexo III. O cálculo é mensal e consta do PGDAS-D.
Quais são os percentuais do Lucro Presumido para laboratórios?
Em regra, 32% sobre a receita para IRPJ e CSLL. Se o laboratório cumprir os requisitos legais, a base pode ser de 8% para o IRPJ e 12% para a CSLL. A Lei Complementar 224/2025 acrescenta 10% sobre os percentuais na parcela da receita que exceder R$ 5 milhões por ano.
Quais impostos incidem sobre um laboratório?
ISS, PIS e Cofins sobre a receita, IRPJ e CSLL sobre o lucro (real ou presumido) e contribuições previdenciárias sobre a folha. No Simples, a maior parte está no DAS. O ICMS só aparece em venda de mercadorias.
Quanto um laboratório paga de impostos em São Paulo?
Depende do regime, da faixa de receita, da folha e da margem. No exemplo hipotético deste artigo, a carga mensal variou de cerca de 13% a 20,5% da receita conforme o cenário. Não use esses números como previsão para o seu caso.
Qual é a alíquota de ISS na capital paulista?
Os serviços dos itens 4 e 5 da lista da Lei nº 13.701/2003, que incluem análises clínicas, têm alíquota de 2%, conforme o art. 16 da lei. Confira a redação vigente.
Quando devo revisar o regime tributário?
Sempre que houver mudança relevante em faturamento, folha, sócios, atividades ou legislação, e ao menos uma vez por ano, antes do prazo de opção. Em 2026, vale revisar já pensando em 2027, por causa da Reforma Tributária.
A Reforma Tributária já mudou os impostos do laboratório?
Ainda não de forma plena. Em 2026, a CBS e o IBS são cobrados em alíquotas de teste, compensáveis com PIS e Cofins. A substituição de PIS e Cofins pela CBS está prevista para 2027, e a do ISS pelo IBS ocorre gradualmente até 2033.
Veja também:
- Calculadora de Folha de Pagamento da Sol Azul: Desvendando o Custo Real do Seu Funcionário
- Calculadora de horas trabalhadas online: guia completo para empresas e funcionários
- Calculadora de custo de funcionário gratuita: faça o cálculo agora
Data de referência dos dados: 22 de outubro de 2026. Todos os valores, alíquotas, limites de faturamento e estimativas deste artigo estão sujeitos a alteração conforme a legislação vigente, as atualizações oficiais e as características de cada empresa.
(Este é um trabalho de SEO desenvolvido pela Atman, Assessoria de Marketing. Para conhecer mais, acesse aqui.)